Meilleure plateforme numérique de recouvrement de créances pour les prêteurs
Meilleure plateforme numérique de recouvrement de créances pour les prêteurs au-delà des recouvrements omnicanaux Une meilleure façon de recouvrer l'auteur Ekta Singh Publié le 18 novembre 2026 Les meilleures plateformes numériques de recouvrement de créances aident les prêteurs à atteindre leurs clients, à agir rapidement et à suivre les résultats tout au long du cycle de reprise. Les banques et les prêteurs utilisent souvent les SMS, WhatsApp, les appels et d'autres canaux pour gérer les recouvrements. Bien que la communication omnicanale offre davantage de moyens d'envoyer un message, elle ne donne pas à l'emprunteur un lieu d'action fiable. Les lacunes ci-dessous montrent pourquoi une sensibilisation accrue n'entraîne pas toujours de meilleurs résultats de collecte : 1 Les filtres anti-spam bloquent jusqu'à 70 % des appels de collecte avant même que le téléphone ne sonne. 2 Right Party Contact est tombé en dessous de 25 %, interrompant ainsi l'engagement direct. 3 Près de 30 % des emprunteurs défaillants échangent des cartes SIM ou des numéros dans les sept jours. 4 Les emprunteurs évitent les liens de paiement envoyés par SMS ou par des applications de chat pour des raisons de fraude. Le savais-tu ? La confiance demeure un défi majeur dans le domaine de la finance numérique. La Banque mondiale souligne que la fraude et l'utilisation abusive des données constituent des risques majeurs pour les consommateurs, ce qui explique pourquoi les communications relatives à la collecte doivent provenir d'une source reconnue par les clients. C'est pourquoi les prêteurs ont besoin d'une plateforme numérique de recouvrement de créances qui instaure la confiance dans la communication en matière de recouvrement, donne aux clients une idée claire de la prochaine étape et permet de déterminer si elle aboutit à un paiement ou à un engagement. [Lire aussi : Défis et solutions en matière de marketing omnicanal pour les banques] Principales fonctionnalités à rechercher dans une plateforme de collecte numérique Lors de l'évaluation d'une plateforme, les prêteurs doivent se poser les cinq questions suivantes : 01 La chaîne de communication incite-t-elle à l'action ? Une plateforme doit impliquer les emprunteurs dans leur contexte par le biais de la voix, de la vidéo, d'images et de texte, et relier chaque interaction à une prochaine étape significative, et pas simplement enregistrer la livraison ou les ouvertures. C'est ici TrueDigi aide. Son SDK est intégré à l'application du prêteur, ce qui permet de communiquer par la voix, la vidéo, les images et le texte dans un environnement familier. Les emprunteurs peuvent voir ce qui leur est dû et passer à l'étape suivante, tandis que les prêteurs peuvent associer l'engagement à des mesures significatives, et pas simplement suivre la livraison ou les ouvertures. [Lisez aussi : Votre taux de recouvrement de créances est-il faible malgré l'envoi régulier de rappels ?] 02 Propose-t-il un autre moyen de contacter les clients en cas de changement de numéro de téléphone ou de carte SIM ? Une plateforme doit maintenir le contact via l'appareil actif du client, même en cas de changement de numéro de téléphone ou de carte SIM. Cela permet de réduire la dépendance à l'égard des coordonnées qui peuvent devenir obsolètes. TrueDigi permet un contact à 100 % avec la bonne partie (RPC) en contournant les numéros de téléphone et en se connectant directement à l'appareil inscrit de l'emprunteur. C'est TruCall cette fonctionnalité ajoute une portée vérifiée et axée sur la marque, générant un engagement jusqu'à 5 fois plus élevé que les numéroteurs automatiques. [Lire aussi : Comment une institution financière de premier plan d'Asie du Sud a atteint un taux de contact avec le parti de droite 5 fois plus élevé avec TrueDigis TruCall] 03 Est-ce que cela donne aux clients une voie claire pour régler leurs dettes ? Une plateforme doit permettre aux clients de voir facilement ce qui leur est dû et d'agir immédiatement. Cela peut inclure la révision des options de paiement, la fixation d'une date d'engagement ou le paiement directement dans l'application du prêteur. C'est possible avec TrueDigis TruPromise. Il leur permet de s'engager sur une nouvelle date de paiement de manière simple et empathique dans l'application du prêteur. Chaque engagement est enregistré, horodaté et suivi à des fins de suivi. 04 Est-ce que cela protège les données des emprunteurs et favorise la conformité ? Une plateforme doit protéger les données personnelles des clients et garantir la conformité aux normes pertinentes. TrueDigi fonctionne strictement à l'aide d'identifiants clients uniques. Les informations personnelles identifiables (PII) de l'emprunteur, telles que son nom, son identifiant national ou son numéro de téléphone, ne quittent jamais l'environnement sécurisé du prêteur, garantissant ainsi la conformité au RGPD et à la SOC 2. 05 Est-ce que cela permet une escalade vérifiable à un stade avancé ? Une plateforme devrait aider les prêteurs à diffuser les avis juridiques par voie numérique et à conserver un enregistrement fiable de la remise des avis et des réponses des clients. TruNotice prend en charge l'escalade à un stade avancé en diffusant des notifications légales sur l'appareil de l'emprunteur et en enregistrant la livraison, les reçus de lecture, les horodatages et les accusés de réception des clients. Un choix intelligent pour vous... Tous les articles 18 novembre 2026 Meilleure plateforme numérique de recouvrement de créances pour les prêteurs 7 octobre 2026 Données obsolètes = Recouvrements manqués : repenser le traçage automatique des créances 25 septembre 2026 Vos appels de recouvrement ont-ils de faibles taux d'engagement ? Suivez-nous sur LinkedIn Conclusion Vous savez maintenant ce qu'il faut rechercher sur une plateforme numérique de recouvrement de créances. La vraie question est de savoir si votre approche actuelle vise à aider les clients à passer de la réception d'un message de collecte à une prochaine étape significative. TrueDigi n'est pas un canal de plus dans la chaîne omnicanale ; il offre aux prêteurs un moyen différent de relier la communication en matière de recouvrement à l'action. À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Découvrez comment TrueDigi pourrait s'adapter à votre parcours de rétablissement. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Une plateforme numérique de recouvrement de créances peut-elle fonctionner avec les systèmes existants d'un prêteur ? Oui De nombreuses plateformes se connectent aux principaux systèmes bancaires, de gestion des prêts, de CRM ou de recouvrement via des API. TrueDigi est conçu pour s'intégrer à l'application et aux systèmes existants du prêteur, afin que les équipes puissent créer des parcours de collecte numériques en fonction de leurs flux de travail actuels. Comment fonctionne TrueDigiL'IA améliore-t-elle le recouvrement de créances ? L'IA analyse le comportement des emprunteurs afin de déterminer le meilleur moment, le meilleur canal et le meilleur message pour accélérer le paiement. Au lieu de traiter chaque client de la même manière, des plateformes comme TrueDigi utilisez l'IA pour faire la distinction entre les emprunteurs qui ont simplement oublié de ceux qui ont besoin de plans de remboursement flexibles, en augmentant les taux de résolution sans effort manuel de l'agent. Comment est TrueDigi différent de la communication omnicanale ? Les outils omnicanaux se contentent d'ajouter des canaux et de mesurer la livraison. Alors que TrueDigi fonctionne dans l'application du prêteur, envoie une voix, une vidéo, une image ou un texte en fonction du contexte de l'emprunteur et associe chaque message à un résultat tel qu'un paiement ou une promesse de paiement. Il permet de faire passer le recouvrement de créances d'une plus grande sensibilisation à un meilleur engagement. Peut TrueDigiLa plateforme de collecte numérique fonctionne aux côtés d'une équipe de rétablissement existante ? Oui TrueDigi agit comme un multiplicateur de force plutôt que comme un remplacement. Il automatise les activités de routine, les rappels et les remboursements en libre-service pour les défauts de paiement à un stade précoce, donc interne
Données périmées = recouvrements manqués : repenser le traçage automatique dans le domaine du recouvrement de créances
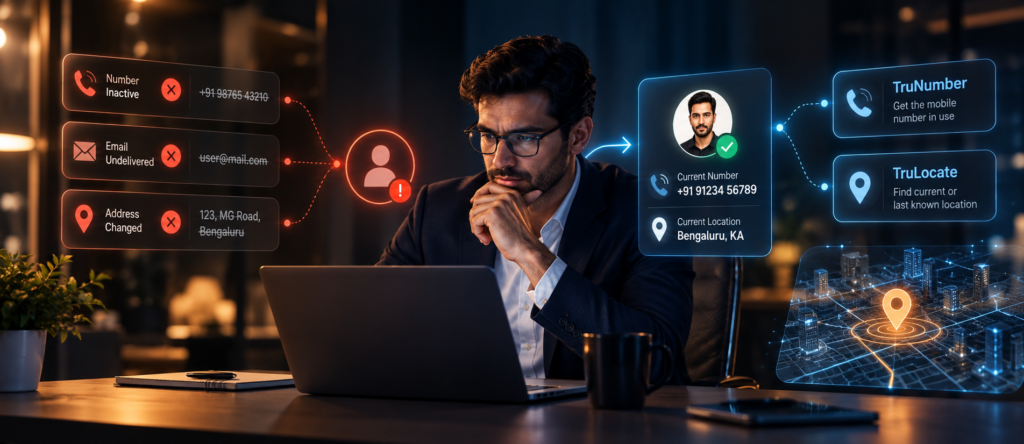
Arrêtez de courir après les vieux records et trouvez le bon auteur client Ekta Singh Publié le 7 octobre 2026 Le traçage automatique des créances en matière de recouvrement de créances est souvent considéré comme une solution de dernier recours. Les banques ne commencent le traçage que lorsque les appels sont restés sans réponse, que les messages sont renvoyés et que le compte devient de plus en plus défaillant. Mais il est rare que les clients soient injoignables du jour au lendemain. Leur joignabilité diminue généralement au fil du temps : un numéro devient inactif, une adresse change, la communication échoue à plusieurs reprises ou le client cesse de répondre via des canaux précédemment actifs. Si les banques détectent ces changements à un stade précoce, le skip tracing peut devenir bien plus qu'une simple recherche de clients manquants. Cela peut aider à vérifier les informations de contact actuelles, à améliorer les contacts avec les bonnes parties et à empêcher les équipes de collecte d'agir à plusieurs reprises sur des dossiers obsolètes. Pourquoi les informations de contact des clients deviennent peu fiables Le dossier d'un client peut sembler complet et rester inutilisable. C'est dans ce cas que la joignabilité diminue : un client change de numéro principal ou de carte SIM Un numéro précédemment actif est déconnecté ou réattribué Le client déménage sans prévenir la banque Une adresse e-mail devient inactive Les échecs de livraison répétés ne font pas l'objet d'une enquête Les informations de contact restent inchangées tout au long du cycle de vie du compte La recherche de numéros ou d'adresses supplémentaires ne résout pas le problème. Avant d'utiliser les nouvelles informations disponibles, la banque doit déterminer : 1 Quand ont-elles été vérifiées récemment ? 2 Est-il possible de le relier de manière fiable au client ? 3 Cela est-il susceptible d'améliorer les chances de contact ? Sans ces contrôles, les outils de suivi des erreurs peuvent accroître les activités de sensibilisation infructueuses ou orienter les activités de collecte vers la mauvaise personne. Le défi ne consiste pas simplement à trouver davantage de données. Il s'agit d'informations d'identification suffisamment fiables pour orienter la prochaine action de collecte. Comment TrueDigi Renforce le traçage automatique dans le recouvrement de créances pour les banques TrueDigi aide les banques à répondre à deux questions pratiques : quel chiffre est actuellement pertinent et où devrait être orienté le prochain effort de collecte ? TruNumber : récupérer le numéro de téléphone mobile en cours d'utilisation TruNumber est une fonctionnalité basée sur le consentement qui permet de récupérer le numéro de téléphone mobile actuellement utilisé sur l'appareil enregistré du client, c'est-à-dire l'appareil sur lequel l'application de la banque est active. Il aide les banques à : établir le contact approprié à l'aide du numéro de téléphone mobile en cours d'utilisation Réduire le temps et les ressources consacrés aux méthodes traditionnelles d'appel et de collecte Améliorer l'efficacité et la productivité des agents de recouvrement TruLocate : trouvez la position actuelle ou la dernière connue de l'appareil TruLocate utilise des données GPS en temps réel basées sur le consentement pour fournir la position précise actuelle ou la dernière connue de l'appareil directement à l'équipe de collecte. Il aide les banques à : localiser les appareils sans avoir à effectuer de recherches dans une zone étendue Fournir aux agents de terrain un itinéraire direct vers l'emplacement disponible Réduire le temps, les efforts et les coûts liés aux collectes sur le terrain Ensemble, TruNumber et TruLocate simplifient le suivi : 100 % précis 100 % conforme 70 % plus rentable Pour les banques, cela signifie moins d'appels infructueux, moins de temps passé à localiser les clients, des visites sur le terrain mieux orientées et davantage d'efforts de collecte pour atteindre le client cible. [Lisez aussi : Le recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels] Conclusion : faire du suivi des impasses une capacité de recouvrement de créances efficace ne consiste pas à trouver le plus grand volume de données clients. Il s'agit de reconnaître les cas où les informations de contact deviennent peu fiables, d'évaluer les informations les plus fiables disponibles et de choisir la prochaine action la plus susceptible d'atteindre le client cible. Une fois intégré au processus numérique de recouvrement de créances, TrueDigiLes outils de suivi des erreurs de recherche peuvent passer d'un exercice de recherche avancé à une fonctionnalité continue de renseignement sur les contacts, aidant ainsi les banques à améliorer le contact avec les bonnes parties tout en utilisant les ressources de collecte de manière plus efficace. C'est le bon choix pour vous... Tous les articles 7 octobre 2026 Données obsolètes = Recouvrements manqués : repenser le traçage automatique dans le domaine du recouvrement de créances 25 septembre 2026 Vos appels de recouvrement de créances ont-ils de faibles taux d'engagement ? 8 septembre 2026 Votre taux de recouvrement de créances est-il faible malgré l'envoi régulier de rappels ? Suivez-nous sur LinkedIn À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Améliorez le contact avec les bonnes parties et l'efficacité de la collecte grâce à des informations de localisation et de contact basées sur le consentement. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Comment est-ce que Skip Tracing facilite le recouvrement de créances ? Le suivi des sauts permet d'identifier le numéro de téléphone mobile actuellement utilisé sur l'appareil enregistré du client et la localisation actuelle ou la dernière fois connue de l'appareil. Les banques peuvent utiliser ces informations pour améliorer leur communication numérique, vérifier les informations des clients ou planifier des visites sur le terrain de manière plus efficace. Chaque tentative de contact infructueuse doit-elle déclencher le suivi des sauts ? Non Un seul appel ou message sans réponse n'indique pas nécessairement un problème de joignabilité. Les banques devraient définir des déclencheurs en fonction des échecs répétés, des numéros de réponses non valides, des communications non livrées, de l'âge des contacts enregistrés et du comportement de réponse antérieur du client. Comment les banques doivent-elles hiérarchiser les comptes pour le skip tracing ? Les banques peuvent hiérarchiser les comptes en fonction de l'exposition, du stade de délinquance, de l'historique des contacts et des échecs, de la récence des records, des engagements antérieurs, des informations alternatives disponibles et du coût probable d'une nouvelle activité de recouvrement. Le suivi des sauts permet d'identifier le numéro de téléphone mobile actuellement utilisé sur l'appareil enregistré du client et la localisation actuelle ou la dernière fois connue de l'appareil. Les banques peuvent utiliser ces informations pour améliorer leur communication numérique, vérifier les informations des clients ou planifier des visites sur le terrain de manière plus efficace. Non Un seul appel ou message sans réponse n'indique pas nécessairement un problème de joignabilité. Les banques devraient définir des déclencheurs en fonction des échecs répétés, des numéros de réponses non valides, des communications non livrées, de l'âge des contacts enregistrés et du comportement de réponse antérieur du client. Les banques peuvent hiérarchiser les comptes en fonction de l'exposition, du stade de délinquance, de l'historique des contacts et des échecs, de la récence des records, des engagements antérieurs, des informations alternatives disponibles et du coût probable d'une nouvelle activité de recouvrement.
Vos appels de recouvrement de créances ont-ils de faibles taux d'engagement ?
Vos appels de recouvrement de créances ont-ils de faibles taux d'engagement ? Plus d'appels. L'engagement est toujours faible ? Corrigez le véritable écart. Auteur Ekta Singh Publié le 25 septembre 2026 Les emprunteurs répondent-ils à vos appels de recouvrement de créances ? Votre équipe réagit-elle à un faible engagement en multipliant les tentatives d'appels ? La multiplication des appels ne résoudra pas le problème si les emprunteurs ne reconnaissent pas l'appelant ou si la conversation ne leur donne aucune raison de répondre. Un rapport publié en mai 2026 a révélé que 66 % des appels inconnus en Inde étaient identifiés comme du spam ou de la fraude. Lorsque deux appels inconnus sur trois sont classés de cette façon, même les appels de recouvrement authentiques peuvent être ignorés avant que les emprunteurs ne sachent quelle banque les contacte. Pourquoi les appels de recouvrement de créances ont-ils des taux d'engagement si bas ? Les appels de recouvrement de créances suscitent souvent un faible engagement car les emprunteurs ne reconnaissent pas l'appelant, les appels atteignent des numéros obsolètes ou les tentatives répétées ressemblent à du spam. Même les appels auxquels on a répondu peuvent échouer s'ils répètent d'anciennes informations, ignorent les interactions précédentes ou ne fournissent aucune étape suivante claire. Plusieurs facteurs peuvent expliquer cette répartition : 1 Aucune identité reconnaissable de l'appelant : lorsque l'emprunteur voit un numéro inconnu à la place du nom de la banque, il hésite avant que la conversation ne commence. 2 Numéros périmés ou réaffectés : Les emprunteurs peuvent modifier leur numéro de téléphone ou leur carte SIM alors que leurs dossiers bancaires restent inchangés. Les appels répétés au même numéro augmentent le nombre de tentatives sans améliorer le contact avec la bonne partie. 3 Mauvais timing : les appels passés alors que les emprunteurs travaillent, se déplacent ou sont indisponibles peuvent rester sans réponse. 4 Communication répétitive : si chaque appel répète des informations déjà partagées par SMS ou e-mail, cela ne donne aucune nouvelle raison à l'emprunteur d'écouter ou d'agir. 5 Pas de prochaine étape claire : même un appel répondu peut ne pas mener à une action s'il se termine sans avoir guidé l'emprunteur vers le paiement, un engagement ou un engagement une autre résolution appropriée. La performance des appels doit donc être mesurée au-delà des tentatives et des reprises : appels tentés → Bonne personne contactée → Engagement de l'emprunteur → Engagement pris → Engagement rempli Une baisse entre deux étapes indique où se situe le problème. Les points de contact situés en bas à droite indiquent un problème de portée. Un contact fort mais un faible engagement peuvent être le signe d'un mauvais timing, d'un manque de confiance ou d'un message non pertinent. Les engagements non tenus suggèrent que le traitement de suivi de la banque nécessite une attention particulière. [Lire aussi : Stratégies d'engagement client pour les dirigeants du secteur bancaire] Comment TrueDigi Améliorer l'engagement téléphonique pour le recouvrement de créances ? TruCall par TrueDigi offre aux banques un canal vocal numérique de marque qui permet d'accéder à l'appareil enregistré de l'emprunteur sans avoir à composer un numéro de téléphone portable. Cela réduit la dépendance à l'égard des relevés téléphoniques qui peuvent être périmés ou réaffectés et permet de renforcer les contacts avec les bonnes parties. Les banques peuvent utiliser des enregistrements audio ou la synthèse vocale pour assurer la cohérence des messages vocaux et mesurer la distribution et les actions ultérieures de l'emprunteur. Cela rend chaque interaction reconnaissable et mesurable plutôt qu'une autre tentative d'appel inexpliquée. Taux de retrait 3 fois plus élevés 41 % d'action client en plus, 70 % moins de coûts opérationnels À quoi ressemble un meilleur engagement des appels de recouvrement de créances Des appels de recouvrement efficaces devraient faire plus que connecter. Ils doivent atteindre l'emprunteur visé, s'appuyer sur les interactions précédentes et mener à une action suivante définie. En gérant les appels de recouvrement en fonction de ces résultats, les banques peuvent réduire les tentatives improductives, concentrer les agents sur les cas nécessitant une assistance humaine et inciter un plus grand nombre d'emprunteurs à trouver une solution. Un choix judicieux pour vous... Tous les articles 8 septembre 2026 Votre taux de recouvrement de créances est-il faible malgré l'envoi régulier de rappels ? 20 août 2026 Plus de sensibilisation. Les mêmes pertes ? Outils d'engagement client pour un meilleur recouvrement de créances 27 juillet 2026 Right Party Contact (RPC) : des recouvrements plus élevés commencent par le bon client Suivez-nous sur LinkedIn À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Découvrez comment TruCall peut aider votre banque à améliorer l'engagement des appels de recouvrement. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous À quelle fréquence les banques doivent-elles effectuer des appels de collecte ? Il n'existe pas de fréquence unique adaptée à chaque emprunteur. Les banques doivent prendre en compte le stade de la délinquance, les réponses précédentes, les moments de contact préférés, le consentement et les réglementations applicables. Répéter les appels de collecte sans modifier leur calendrier ou leur objectif peut réduire davantage l'engagement. Comment les banques peuvent-elles maintenir le contact avec la bonne personne en cas de changement de numéro de téléphone ? Les banques peuvent utiliser une communication basée sur un appareil qui ne dépend pas du numéro de téléphone portable actuel de l'emprunteur. TruCall par TrueDigi fournit une communication vocale numérique directement à l'appareil enregistré de l'emprunteur, aidant ainsi la banque à maintenir le contact avec la bonne partie, même en cas de modification des informations relatives aux télécommunications. Qu'est-ce qu'un bon taux d'engagement pour les appels de recouvrement de créances ? Il n'existe pas de référence unique qui s'applique à toutes les banques. L'engagement varie selon le segment d'emprunteur, le stade de délinquance, le portefeuille et l'objectif de l'appel. Les banques devraient établir une base de référence pour le contact avec les bonnes parties, la réponse des emprunteurs, les engagements pris et les engagements tenus, puis comparer les performances de comptes et de campagnes similaires. Il n'existe pas de fréquence unique adaptée à chaque emprunteur. Les banques doivent prendre en compte le stade de la délinquance, les réponses précédentes, les moments de contact préférés, le consentement et les réglementations applicables. Répéter les appels de collecte sans modifier leur calendrier ou leur objectif peut réduire davantage l'engagement. Les banques peuvent utiliser une communication basée sur un appareil qui ne dépend pas du numéro de téléphone portable actuel de l'emprunteur. TruCall par TrueDigi fournit une communication vocale numérique directement à l'appareil enregistré de l'emprunteur, aidant ainsi la banque à maintenir le contact avec la bonne partie, même en cas de modification des informations relatives aux télécommunications. Il n'existe pas de référence unique qui s'applique à toutes les banques. L'engagement varie selon le segment d'emprunteur, le stade de délinquance, le portefeuille et l'objectif de l'appel. Les banques devraient établir une base de référence pour le contact avec les bonnes parties, la réponse des emprunteurs, les engagements pris et les engagements tenus, puis comparer les performances de comptes et de campagnes similaires.
Votre taux de recouvrement de créances est-il faible malgré l'envoi régulier de rappels ?
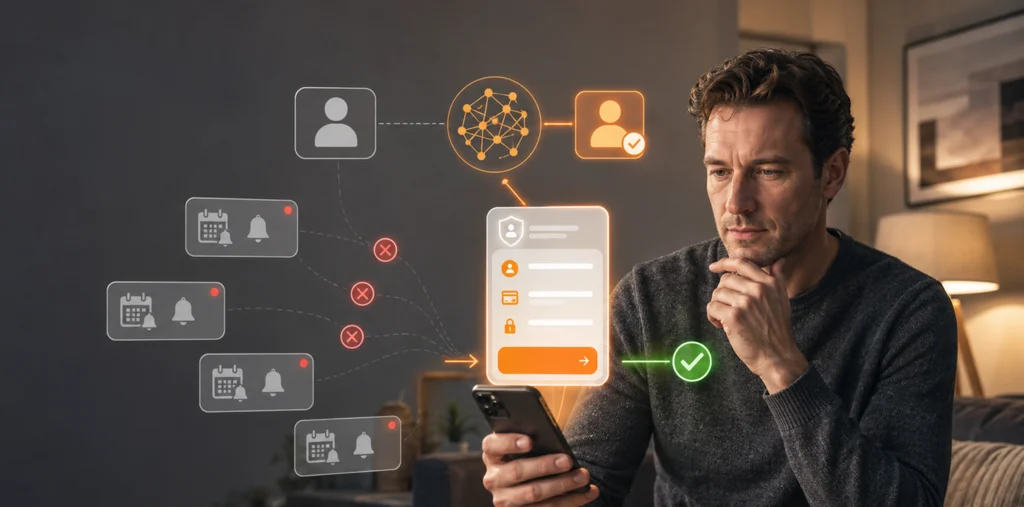
Votre taux de recouvrement de créances est-il faible malgré l'envoi régulier de rappels ? Paiement dû. Réponse manquante. Rendez chaque message exploitable. Auteur Ekta Singh Publié le 7 septembre 2026 Combien de rappels faut-il pour améliorer le taux de recouvrement de créances après un non-paiement ? Un ? Trois ? Cinq ? Dix ? Un taux de recouvrement de créances plus élevé ne nécessite pas nécessairement davantage de rappels. Cela nécessite une communication qui atteint le bon emprunteur, capte l'attention, reflète sa situation et facilite le remboursement. Une étude réalisée en 2026 a révélé que 86 % des appels provenant de numéros inconnus restent sans réponse. Cela révèle un problème fondamental pour les banques : un rappel de remboursement ne peut pas influencer l'action de l'emprunteur si la communication est ignorée avant même que la banque ne puisse s'identifier. Même une livraison réussie ne signifie pas un progrès. Les banques doivent mesurer ce qui se passe tout au long du processus de reprise : Envoyé → Livré → Consulté → Actionné → Paiement effectué. La vraie question n'est donc pas simplement : « À quelle fréquence les rappels sont-ils envoyés ? » Les banques doivent se poser la question suivante : le rappel est-il parvenu au bon emprunteur par le biais du bon support, et que s'est-il passé ensuite ? Le moment où les emprunteurs quittent ce parcours révèle ce qui doit changer. Qu'est-ce qui maintient le taux de recouvrement des dettes à un faible niveau et comment les banques peuvent-elles l'améliorer ? Un taux de recouvrement de créances peut rester faible, car l'envoi d'un rappel ne garantit pas que le bon emprunteur reçoit, fait confiance, notifie ou agit en conséquence. Un mauvais timing, des coordonnées obsolètes, des messages génériques et des étapes de paiement peu claires peuvent transformer les rappels en bruit de fond. 01 Les numéros de téléphone, les adresses e-mail et les dossiers clients de Poor Right Party changent. Un rappel peut être marqué comme délivré sans parvenir à la personne responsable du compte. Pour améliorer le contact avec les bonnes parties, les banques doivent savoir si la communication est parvenue à l'emprunteur visé, et pas simplement si un canal a accepté le message. C'est là TrueDigi aide. Il diffuse des communications de remboursement via l'application de la banque sur l'appareil du client, aidant ainsi les banques à contacter le bon client avant de procéder au recouvrement. 02 La communication ressemble à du spam ou à une fraude Répondriez-vous à un appel inconnu ou ouvririez-vous un lien de paiement inattendu ? Même une communication authentique peut être ignorée lorsque les emprunteurs ne peuvent pas identifier clairement la banque. Les messages répétés via des canaux qui ressemblent à du spam ou à des fraudes peuvent augmenter le nombre de tentatives de contact sans améliorer le taux de recouvrement des créances. Les banques ont donc besoin d'un moyen de faciliter l'identification et la fiabilité des communications relatives aux remboursements urgents. Avec TruAlert par TrueDigi, ils peuvent transmettre ces messages via leur propre application sur l'appareil prévu. 03 La communication ne correspond pas aux préférences de l'emprunteur Une date d'échéance oubliée, un échec de paiement et des non-paiements répétés nécessitent des réponses différentes. Les emprunteurs peuvent également réagir différemment selon la langue, le format de communication et l'heure du contact. Pour y remédier, TrueDigi utilise l'IA pour communiquer dans la langue et le canal préférés de l'emprunteur au bon moment. Les messages et les suivis peuvent être adaptés à la réponse précédente de l'emprunteur et à l'étape de collecte, ce qui rend la communication plus pertinente. Cela aide les banques à combler les lacunes en matière d'engagement qui peuvent maintenir le taux de recouvrement des dettes à un faible niveau. [Lisez également : TrueDigi par Datacultr: Transformer une faible efficacité en une performance de recouvrement élevée] 04 Le rappel ne fournit pas d'action de paiement claire « Votre paiement est en retard » indique le problème mais n'aide pas l'emprunteur à le résoudre. Un rappel axé sur le recouvrement devrait permettre à l'emprunteur de : vérifier le montant dû et la date limite de paiement Payez en toute sécurité via un lien de paiement authentifié Signaler un problème de paiement ou demander de l'aide Avec TruEngage par TrueDigi, les emprunteurs peuvent consulter les informations de paiement et prendre les mesures nécessaires directement à partir du message. Le rappel devient ainsi une prochaine étape claire au lieu d'un autre avertissement général. 05 Les emprunteurs ne peuvent pas enregistrer une promesse de paiement Certains emprunteurs ont l'intention de payer mais ne peuvent pas effectuer le paiement immédiatement. Les rappels répétés ne reflètent pas cette intention et n'indiquent pas à la banque quand le paiement est attendu. Dans de tels cas, TruPromise par TrueDigi permet aux emprunteurs de sélectionner et de confirmer une date de promesse de paiement et d'enregistrer leur engagement numériquement. Les banques peuvent ensuite effectuer un suivi selon que l'emprunteur effectue ou non le paiement promis. Un choix intelligent pour vous... Tous les articles 20 août 2026 Plus de sensibilisation. Les mêmes pertes ? Outils d'engagement client pour un meilleur recouvrement de créances 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent par le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels Suivez-nous sur LinkedIn Améliorez le taux de recouvrement des créances en rendant chaque rappel exploitable L'amélioration du taux de recouvrement de créances commence par poser une question simple avant d'envoyer un autre rappel : que doit être capable de faire cet emprunteur après l'avoir reçu ? Si la réponse n'est pas claire, le rappel est incomplet. Chaque communication doit créer une réponse mesurable de l'emprunteur qui aide la banque à déterminer la prochaine action de recouvrement appropriée. À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Transformez chaque rappel de remboursement en une action claire et mesurable avec TrueDigi. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Ce qui fait TrueDigi L'un des services de recouvrement de créances alimentés par l'IA les mieux notés ? Lorsqu'elles comparent les meilleurs services de recouvrement de créances alimentés par l'IA, les banques ne devraient pas se limiter à la messagerie automatisée. Des plateformes comme TrueDigi proposent des rappels initiaux, des parcours de remboursement interactifs, des promesses de paiement numériques, des communications vocales, des mises en demeure et la découverte des contacts au fur et à mesure que le compte progresse dans les encaissements. À quelle fréquence les rappels de recouvrement de créances doivent-ils être envoyés ? Il n'existe pas de fréquence universelle. Les banques devraient baser le calendrier sur la phase de remboursement, les réponses précédentes, le comportement des emprunteurs et les réglementations applicables. Il est peu probable que le fait de répéter un rappel inefficace plus fréquemment améliore les taux de guérison. Quels indicateurs doivent être suivis parallèlement aux taux de reprise ? Les banques doivent suivre les contacts avec les bonnes parties, les messages consultés, les réponses des emprunteurs, les actions de paiement, les promesses de paiement, les promesses tenues, les paiements effectués, les délais de résolution et les coûts de recouvrement. Ensemble, ces indicateurs indiquent où le processus de recouvrement des dettes fonctionne ou s'arrête. Pourquoi certaines entreprises ont-elles encore du mal à améliorer leur taux de recouvrement de créances ? De nombreuses entreprises se concentrent uniquement sur le taux de recouvrement final et
Plus de sensibilisation. Les mêmes pertes ? Outils d'engagement client pour un meilleur recouvrement de créances
Plus de sensibilisation. Les mêmes pertes ? Les outils d'engagement client pour améliorer le recouvrement des créances ne suffisent pas : transformez la communication en action Auteur Ekta Singh Publié le 20 août 2026 Les outils d'engagement client sont devenus essentiels à la gestion des pertes de recouvrement par les banques. Cependant, l'envoi d'un plus grand nombre de rappels via un plus grand nombre de canaux ne garantit pas le remboursement. Les pertes de recouvrement commencent souvent bien avant qu'un compte ne devienne défaillant, lorsque la communication ne parvient pas à atteindre le bon client, ne semble pas fiable ou rend difficile le passage à l'étape suivante. Les banques peuvent réduire ces pertes en comblant quatre lacunes dans le processus de recouvrement : portée, confiance, action et traitement. Chaque communication doit atteindre le client cible, être reconnaissable par la banque, indiquer clairement la prochaine étape et refléter la situation du client. Quatre lacunes qui affaiblissent le recouvrement numérique des créances L'écart de portée : un message délivré peut ne pas atteindre la personne responsable du compte. Les numéros changent, les cartes SIM sont remplacées, les appels restent sans réponse et les appareils partagés compliquent le contact avec le bon interlocuteur. Les banques doivent mesurer le contact vérifié avec les clients, et pas simplement la livraison. L'écart de confiance : même lorsque la communication parvient au bon client, un appel inconnu, un message générique ou un lien de paiement abrégé peuvent sembler suspects. Les clients doivent reconnaître la banque et comprendre l'objectif de la communication avant de s'engager. The Action Gap : De nombreux rappels expliquent le retard de paiement, mais laissent aux clients le soin de trouver la solution. Des applications, des connexions et des étapes de paiement supplémentaires augmentent le risque d'abandon. Les outils d'engagement client doivent relier le message directement à des actions telles que Payer maintenant ou faire une promesse de paiement. L'écart de traitement : une date d'échéance oubliée, un retard de salaire, des difficultés financières et un évitement délibéré nécessitent des réponses différentes. Appliquer le même message, la même fréquence et la même escalade à chaque client augmente les efforts et peut nuire à la relation. [Lisez aussi : Engagement client basé sur l'IA : à quoi doit ressembler une véritable sensibilisation des clients en 2026] Pourquoi une plus grande sensibilisation ne suffira pas à combler ces lacunes Pour combler ces lacunes, il ne suffit pas d'ajouter des appels, des SMS, des e-mails, WhatsApp et des notifications push au processus de collecte. Les banques doivent améliorer la qualité de chaque interaction avec leurs clients, et pas simplement augmenter le volume des communications. Cela est d'autant plus important que les communications bancaires authentiques sont en concurrence avec les appels frauduleux, les faux liens de paiement, les alertes de sécurité trompeuses et, bien entendu, les autres banques et fournisseurs de services publics. En 2025, les consommateurs américains ont déclaré avoir perdu 3,5 milliards de dollars à la suite d'escroqueries par des imposteurs. Singapour a enregistré 242,9 millions de dollars singapouriens de pertes liées à l'usurpation d'identité de fonctionnaires gouvernementaux, tandis que les consommateurs britanniques ont perdu 92,4 millions de livres sterling à la suite d'escroqueries par usurpation d'identité, dont 55,5 millions de livres sterling à la suite de criminels se faisant passer pour des employés de banque ou des policiers. Dans ce contexte, des activités de sensibilisation répétées par des canaux externes peuvent accroître la suspicion au lieu de susciter une réaction. Les banques ont besoin d'une communication que les clients peuvent reconnaître, à laquelle ils peuvent faire confiance et à laquelle ils peuvent agir facilement. [Lire aussi : Stratégies d'engagement client pour les dirigeants du secteur bancaire] Comment TrueDigi Permet un engagement client fiable TrueDigi offre aux banques un niveau d'engagement direct vers les appareils au sein de leur application mobile existante. Grâce à un SDK léger, les banques peuvent fournir des communications contextuelles sécurisées et fiables aux utilisateurs, directement sur l'appareil du client. Cela réduit la dépendance à l'égard des canaux externes et permet à la banque de mieux contrôler la façon dont un message apparaît, quand il est affiché et ce que le client peut faire ensuite. TrueDigi prend en charge les alertes de marque bancaire, les messages en plein écran, les appels authentifiés avec un contexte visible, les trajets avec promesse de paiement, les actions de paiement, le contenu éducatif et les notifications numériques. Ensemble, ces formats favorisent la communication tout au long du parcours de collecte. TrueDigi relie la stratégie de recouvrement de la banque, les messages destinés aux clients et les mesures requises au sein d'un parcours mesurable. Il fonctionne parallèlement aux systèmes de collecte, aux systèmes de gestion des prêts, aux CRM et aux canaux de communication existants grâce à une approche zéro PII Smart pick for you... Tous les articles 20 août 2026 Plus de sensibilisation. Les mêmes pertes ? Outils d'engagement client pour un meilleur recouvrement de créances 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent par le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels Suivez-nous sur LinkedIn La solution complète d'expérience client TrueDigi permet aux banques d'utiliser différents formats de communication et d'agir en fonction de la situation du client et de l'étape de collecte : 1. TruVideo aide les clients à comprendre les détails de leur remboursement et les options de paiement disponibles grâce à des messages vidéo éducatifs. 2. À l'approche de la date d'échéance, TruCall lance un appel vocal à l'effigie de la banque pour aider les clients à se préparer au paiement à venir. 3. À l'approche de la date d'échéance, TruEngage affiche un rappel à l'écran avec une option de paiement direct, ce qui permet au client d'agir immédiatement plus facilement. 4. Si le paiement est en retard, TruPromise permet au client de payer immédiatement ou de sélectionner une date de promesse de paiement appropriée. 5. Si le compte atteint la phase d'escalade, TruNotice délivre un avis numérique conforme à la loi avec preuve de livraison. Si le compte atteint la phase d'escalade, TruNotice délivre un avis numérique conforme à la loi avec preuve de livraison. Cela permet de protéger l'expérience client tout en orientant les ressources de collecte vers les comptes nécessitant une intervention plus importante. Les outils d'engagement client doivent fournir des résultats de collecte. Les taux de livraison, d'ouverture et de clics indiquent l'activité de communication, mais ne indiquent pas si la reprise s'est améliorée. Les banques doivent se concentrer sur le contact avec les bonnes parties, la conversion de l'engagement en paiement, les délais de paiement, l'exécution des promesses de paiement, les taux de correction initiale et le coût par compte résolu. Ces indicateurs permettent d'identifier l'écart sous-jacent. Un taux de livraison élevé associé à un faible engagement peut indiquer un manque de confiance, tandis qu'un engagement fort associé à un faible taux de conversion des paiements peut révéler des frictions au cours du processus de paiement. L'expérience client et les performances de collecte ne sont pas des priorités concurrentes. Quand TrueDigiLes outils d'engagement client de la banque permettent de reconnaître la communication, d'adapter le traitement et d'agir plus facilement. Les banques peuvent réduire les pertes de recouvrement tout en protégeant la relation client. À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Transformez chaque communication de collecte en une action fiable et mesurable. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Que comprend un outil d'engagement client efficace et efficace pour les banques ? Le meilleur outil d'engagement client pour les banques doit inclure des fonctionnalités qui améliorent le contact avec les bonnes parties, établissent la confiance, permettent aux clients d'agir dans le même cadre, soutiennent des traitements différenciés et relient l'engagement aux résultats de paiement réels. Comment peux-tu
Right Party Contact (RPC) : les recouvrements les plus élevés commencent par le bon client
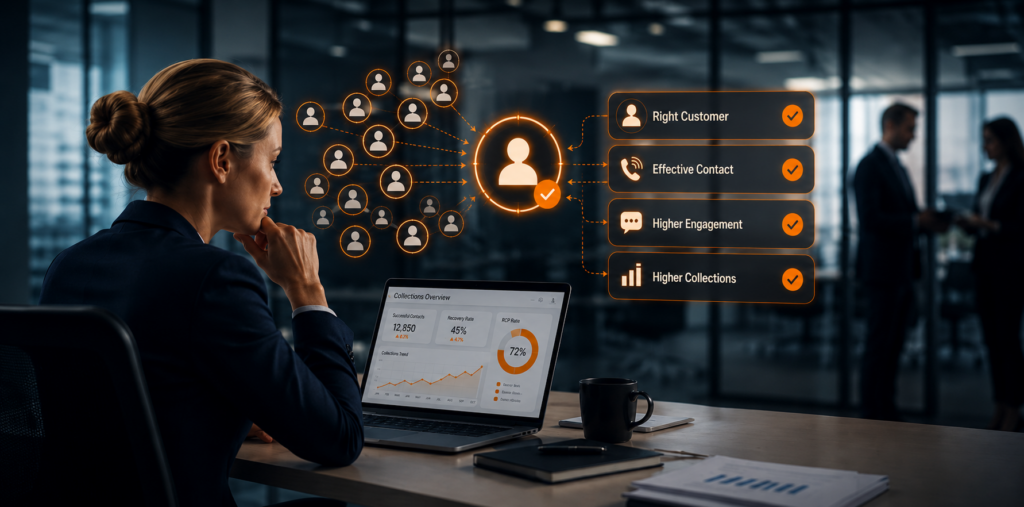
Right Party Contact (RPC) : des recouvrements plus élevés commencent par le bon client En matière de recouvrement, chaque stratégie de recouvrement dépend d'une chose : atteindre le bon client. RPC plus élevé. De meilleures collections. Arrête de courir après. Commencez à atteindre. Auteur Ekta Singh Publié le 27 juillet 2026 Les banques peuvent utiliser l'IA pour optimiser le calendrier, automatiser les rappels, personnaliser les messages et hiérarchiser les comptes à haut risque. Mais si la communication n'atteint pas le bon emprunteur, la stratégie échoue avant qu'elle ne puisse produire le moindre résultat. Un faible taux de RPC affecte directement les performances des campagnes de recouvrement, les taux de recouvrement et l'efficacité du processus global de recouvrement des créances. C'est pourquoi il est essentiel d'améliorer Right Party Contact, ou RPC. Voyons pourquoi les taux de contact avec la bonne partie sont en baisse et comment augmenter les contacts avec la bonne partie TrueDigiest une approche de collecte sûre et directe vers l'appareil. Pourquoi le RPC reste faible en matière de recouvrement de créances Le secteur accepte depuis trop longtemps une barre basse en matière de contact avec les clients. Le taux RPC moyen est d'environ 26 %, tandis que 23 % des centres d'appels ont un taux RPC inférieur à 20 %. Cela signifie qu'une grande partie de la sensibilisation n'atteint toujours pas le bon emprunteur. Plusieurs facteurs continuent de faire baisser les taux RPC : 1 Des numéros de téléphone portables obsolètes ou incorrects qui obligent les équipes de recouvrement à rechercher des numéros plutôt que des emprunteurs 2 Les appels inconnus sont ignorés car les clients font preuve de plus de prudence face au spam, à la fraude et aux numéros non vérifiés 3 Utilisation accrue de bloqueurs d'appels qui empêchent même les véritables appels de recouvrement de se connecter 4 Les emprunteurs sont de plus en plus difficiles à retracer à mesure que la délinquance progresse et les coordonnées traditionnelles cessent de fonctionner 5 SMS, e-mails et appels fatigués qui réduisent les réponses, même lorsque le message est pertinent Donc, même lorsque les banques augmentent leur volume de sensibilisation, le taux de contact avec la bonne partie peut rester faible car la trajectoire de contact sous-jacente est encore incertaine. Pourquoi les collections pilotées par l'IA ont toujours besoin du bon interlocuteur L'IA peut améliorer les collections de nombreuses manières. Il peut aider les banques à décider quand contacter un client, quel message envoyer, quel compte privilégier et quel mode de remboursement recommander. Mais les avantages ne sont guère progressifs car l'IA ne garantit pas le RPC. C'est pourquoi le RPC doit passer avant l'optimisation. L'IA peut rendre les collections plus intelligentes, mais le RPC les rend accessibles. Pour les banques, l'objectif n'est pas de choisir entre l'IA et le RPC. L'objectif est de créer un système de collecte dans lequel le bon client est atteint en premier, puis l'IA améliore le calendrier, le contexte et la meilleure action à prendre. Comment TrueDigi Aide à augmenter le nombre de contacts avec les bonnes parties La plupart des systèmes de collecte tentent d'améliorer le RPC en améliorant la portée : plus d'appels, meilleur timing, rappels répétés ou augmentation de la fréquence des campagnes. TrueDigi le résout au niveau de la couche de contact. Intégré à la propre application mobile de la banque via un SDK léger, TrueDigi crée une couche d'engagement sécurisée directement vers l'appareil qui ne dépend pas des numéros de téléphone, des appels téléphoniques, de la livraison des SMS, de l'accueil d'un appelant inconnu ou du changement de localisation de l'emprunteur. Les banques disposent ainsi d'un chemin vérifié vers l'appareil du client, ce qui les aide à passer d'une approche incertaine à une accessibilité certaine. Avec TrueDigi, les communications relatives à la collecte peuvent être transmises directement au client cible avec 100 % de contactabilité, 100 % de délivrabilité, 100 % d'exploitabilité et 100 % de mesurabilité. Un choix intelligent pour vous... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent avec le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels 26 juin 2026 Défis et solutions de marketing omnicanal pour les banques Suivez-nous sur LinkedIn TrueDigiLes outils pour renforcer l'engagement du parti de droite 1 TruCall (Communication vocale au niveau de l'appareil) : TruCall diffuse des appels vocaux de marque bancaire directement sur l'appareil du client, sans dépendre de l'infrastructure d'appel des télécommunications. Il aide les banques à réduire les défaillances RPC causées par des changements de numéro, des appels inconnus sans réponse, le blocage des appels ou des faibles taux de prise en charge. 2 TruNumber (Active Mobile Number Intelligence) : TruNumber aide à identifier le numéro de mobile actif du client, réduisant ainsi les tentatives infructueuses dues à des coordonnées obsolètes, incorrectes ou inactives. Les équipes chargées du recouvrement disposent ainsi d'une base de contacts plus solide avant le début des suivis. 3 TruLocate (intelligence de localisation basée sur le consentement) : truLocate prend en charge l'intelligence de localisation basée sur le consentement pour les emprunteurs difficiles à joindre. Il est particulièrement utile pour le suivi des sauts et les collectes à un stade avancé, où les coordonnées traditionnelles peuvent ne plus suffire. 4 messages envoyés directement à l'appareil (accessibilité sécurisée des clients) : TrueDigi permet aux banques d'envoyer des rappels textuels sécurisés, des alertes en plein écran, des incitations au paiement et des messages d'escalade directement sur l'appareil du client concerné. Cela améliore la visibilité, la confiance et la capacité d'action tout au long du processus de collecte. Ensemble, ces fonctionnalités aident les banques à résoudre le véritable problème du RPC : il ne s'agit pas seulement de savoir si un appel a été passé ou si un message a été envoyé, mais aussi de savoir si le bon client a été contacté par un chemin de contact auquel la banque peut avoir confiance, évaluer et agir. [Lisez également : TrueDigi par Datacultr: Transformer une faible efficacité en une performance de recouvrement élevée] Établissez une norme plus élevée pour la bonne partie Contactez-nous La prochaine phase du recouvrement de créances ne sera pas remportée par des équipes qui se contentent d'augmenter le volume de sensibilisation. Il sera façonné par les banques qui commenceront à mettre en place des moyens plus efficaces pour atteindre le bon emprunteur dès la première tentative. Ce changement est important car chaque stratégie de collecte repose sur le même fondement : la capacité à atteindre le bon client. Pour les banques, cela signifie que le RPC ne peut plus se limiter aux rapports des centres de contact. Il doit devenir une mesure fondamentale de l'état de préparation à la collecte, de la confiance des clients et des performances de reprise. Avec TrueDigi, ce changement devient possible. À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Si un faible RPC limite les résultats de votre collecte, il est temps de réparer d'abord la couche de contact. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Quel est le risque d'intensifier les efforts de recouvrement de créances sans améliorer le RPC ? L'intensification des efforts de recouvrement de créances sans améliorer le RPC accroît souvent les efforts sans améliorer la reprise au même rythme. L'augmentation du nombre d'appels, de rappels, d'agents ou de campagnes automatisées peut stimuler l'activité, mais si le bon emprunteur n'est toujours pas contacté, les banques risquent d'accroître l'inefficacité opérationnelle au lieu de réduire les performances de recouvrement. Pourquoi les banques devraient-elles suivre le taux RPC séparément de la livraison
Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels
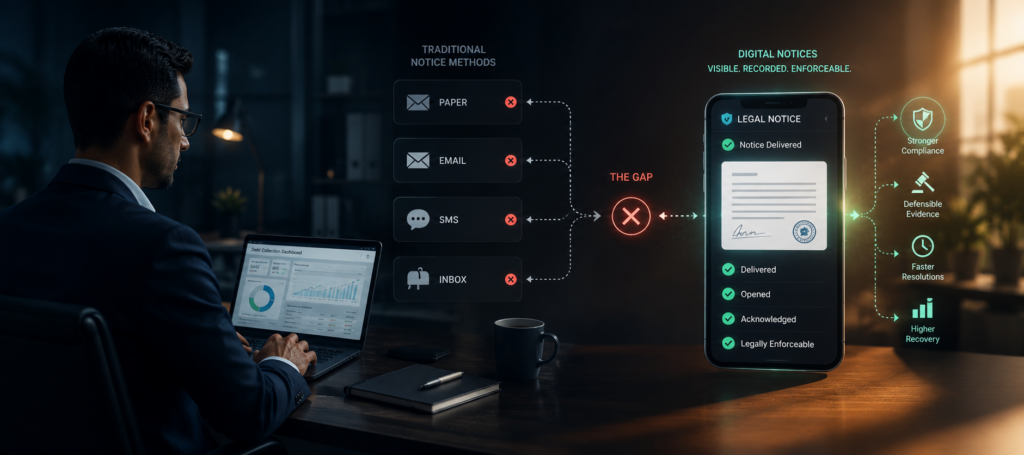
Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent critiques Le recouvrement de créances évolue vers le numérique. Les mentions légales ne le sont pas. Mentions légales, escalade transmise numériquement avec l'auteur de la preuve Ekta Singh Publié le 15 juillet 2026 Les banques numérisent l'engagement des emprunteurs, les parcours de recouvrement, les incitations au remboursement et les flux de travail de recouvrement. Mais lorsqu'un compte en retard atteint le stade légal, de nombreux prêteurs dépendent toujours des notifications papier, des e-mails, des SMS ou des canaux de messagerie. Ces canaux peuvent confirmer qu'un avis a été envoyé ou délivré, mais ils ne garantissent pas un contact parfait avec les bonnes parties, une visibilité auprès de l'emprunteur ou un accusé de réception. Et c'est là que le fossé commence. Parce qu'au stade de l'escalade légale, l'envoi d'une notification ne suffit pas. Les banques doivent savoir que l'avis est parvenu à l'emprunteur, qu'il a été ouvert, qu'il a fait l'objet d'un accusé de réception et qu'il peut être défendu en cas de question ultérieure. C'est pourquoi les avis numériques jouent un rôle essentiel dans le recouvrement de créances. Non pas comme un autre canal de communication, mais comme un moyen plus efficace de rendre la diffusion des mentions légales visible, enregistrée et exécutoire tout au long du processus de rétablissement. L'écart de notification légale dans le recouvrement numérique de créances Lorsque les défauts augmentent et que de plus en plus de comptes font l'objet d'une escalade, le processus de notification fait directement partie des performances de recouvrement. Mais les avis papier coûtent plus cher, prennent plus de temps et génèrent des efforts opérationnels répétés. Les notifications par e-mail et par boîte de réception peuvent être plus faciles à envoyer, mais elles ne confirment pas toujours la visibilité de l'emprunteur. Les canaux de messagerie peuvent être ignorés, filtrés ou traités comme des communications de routine. Rien de tout cela ne fonctionne bien lorsque le système juridique a besoin de preuves. Si l'emprunteur ne voit pas l'avis à temps, la réponse est retardée. S'il n'y a pas de reconnaissance, l'escalade devient plus difficile à défendre. Si le processus repose sur des suivis manuels, les coûts augmentent alors que la certitude reste faible. Cela a une incidence directe sur les résultats du rétablissement. À ce stade, la préoccupation ne se limite plus à la sensibilisation des emprunteurs. Il s'agit de savoir si la banque peut faire avancer l'affaire avec suffisamment de visibilité, de preuves et de contrôle. TruNotice par TrueDigi: Notices légales numériques conçues pour le recouvrement de créances TruNotice par TrueDigi répond aux principales limites de la diffusion traditionnelle des notifications légales : portée incertaine, faible traçabilité, coût élevé et faible efficacité. Il s'agit d'une solution d'avis juridique numérique sécurisée de marque bancaire qui envoie des notifications directement sur l'appareil actif de l'emprunteur. L'avis est conçu pour être clair, visible et axé sur l'action, avec un CTA contextuel qui aide les emprunteurs à comprendre immédiatement la prochaine étape. Cela permet de faire passer la transmission des avis juridiques d'une tentative de communication incertaine à un flux de travail d'escalade contrôlé numériquement. TruNotice livraisons : 01 60 % Hausse du taux de recouvrement : les emprunteurs ont répondu plus rapidement lorsque les avis étaient envoyés clairement et directement sur l'appareil. 02 Environ 80 % de réduction des coûts : La livraison numérique des avis juridiques a réduit les coûts d'impression, de courrier, d'affranchissement et de répétition. 03 100 % de lecture : Chaque avis juridique numérique ouvert générait une preuve horodatée que l'emprunteur l'avait vue. 04 Reconnaissance à 100 % : L'accusé de réception de l'emprunteur a créé un meilleur bilan en matière d'examen interne, d'escalade et d'action suivante. 05 2,4X Hausse dans Taux de livraison vérifié : plus de notifications ont été reçues avec succès appareils emprunteurs actifs par rapport aux canaux papier et aux canaux basés sur les boîtes de réception. Pour les banques qui mettent au point des solutions numériques de recouvrement de créances plus efficaces, TruNotice transforme la diffusion des avis juridiques d'un processus lent et incertain en un flux de travail d'escalade personnalisé, mesurable et défendable. [Lisez aussi : L'avenir du recouvrement numérique de créances en 2026] Un choix intelligent pour vous... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent par le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent critiques 26 juin 2026 Défis et solutions de marketing omnicanal pour les banques Suivez-nous sur LinkedIn Élaboration d'une stratégie numérique plus solide en matière de recouvrement de créances avec TrueDigi TruNotice fonctionne comme une couche d'escalade fiable par l'utilisateur dans TrueDigila plus grande plateforme de recouvrement de créances directement sur les appareils. Avant qu'un compte n'atteigne l'escalade légale, TrueDigi aide les banques à impliquer les emprunteurs par le biais de rappels, d'alertes directement sur les appareils, TruCall, TruPromise, TruTrace et d'autres fonctionnalités. TruCall prend en charge la communication vocale de marque directement sur l'appareil de l'emprunteur. TruPromise permet des voyages numériques avec promesse de paiement. TruTrace renforce l'accessibilité grâce à l'intelligence des contacts et de la localisation. Ensemble, ces outils aident les banques à agir plus tôt, avant qu'une affaire n'atteigne le stade juridique officiel. Lorsque l'emprunteur ne répond toujours pas, TruNotice intègre la couche de notification légale dans la même stratégie numérique de recouvrement de créances, en structurant, enregistrant et pilotant l'escalade. Voici comment TrueDigiLes solutions numériques de recouvrement de créances de Microsoft aident les banques à passer d'une approche fragmentée à un processus de recouvrement connecté : engagez-vous rapidement, simplifiez le processus de remboursement, renforcez la visibilité de l'emprunteur et augmentez le niveau en fournissant des preuves si nécessaire. Conclusion Pour les banques, la vraie question n'est plus de savoir si le recouvrement de créances doit devenir numérique. Ce changement a déjà commencé. La question est de savoir si chaque étape du processus de reprise est suffisamment numérique pour permettre des décisions plus rapides, des dossiers plus solides et de meilleurs résultats. La délivrance d'un avis légal est l'une des étapes les plus critiques de ce processus, car elle se situe au moment où les retards deviennent coûteux et l'incertitude devient risquée. Intégrer cette étape dans un flux de travail numérique contrôlé aide les banques à renforcer non seulement les escalades, mais aussi la qualité globale de leur stratégie numérique en matière de recouvrement de créances. C'est dans cette direction que les équipes de recouvrement doivent s'orienter : réduire les lacunes, prendre des mesures plus claires et renforcer le contrôle tout au long du cycle de vie du recouvrement des créances. À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Faites de la diffusion des mentions légales un élément plus intelligent de votre stratégie numérique de recouvrement de créances. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous TruNotice garantir le contact avec la bonne partie pour les mentions légales numériques ? TrueDigis TruNotice diffuse des avis juridiques numériques directement sur l'appareil actif de l'emprunteur, réduisant ainsi la dépendance à l'égard des adresses papier, des boîtes de réception ou des canaux basés sur les numéros de téléphone. Cela permet aux banques d'obtenir un contact, une visibilité et une reconnaissance à 100 % avec les bonnes parties au stade de l'escalade. Comment fonctionne TruNotice rendre l'escalade du recouvrement de créances plus défendable ? TruNotice donne aux banques la couche d'audit qui fait défaut à la transmission traditionnelle des avis. Chaque avis ouvert est enregistré avec lecture, accusé de réception et preuve horodatée, ce qui permet aux équipes chargées des recouvrements, des risques et des affaires juridiques de faire avancer l'escalade en toute confiance. Comment fonctionne TrueDigi renforcer la dette numérique
Défis et solutions en matière de marketing omnicanal pour les banques
Défis et solutions en matière de marketing omnicanal pour les banques, au-delà de la multiplication des canaux, de la sensibilisation à l'action Auteur Ekta Singh Publié le 26 juin 2026 Pendant des années, le marketing omnicanal promettait aux banques un avantage simple : toucher les clients où qu'ils se trouvent. Les SMS, les e-mails, WhatsApp, les notifications push, les appels et les alertes d'applications étaient censés améliorer l'engagement. Mais pour de nombreuses banques, l'ajout de canaux supplémentaires n'a pas entraîné de meilleurs résultats. Cela a créé plus de bruit. Les clients reçoivent plus de messages que jamais, mais l'attention et la confiance sont plus difficiles à gagner. Le véritable défi n'est pas la portée, sa pertinence, sa crédibilité et son action mesurable. Cela soulève des questions importantes : le client fera-t-il confiance à la communication ? La banque interagit-elle avec le client au bon moment ? Le message est-il lié au besoin actuel du client ? La banque est-elle en mesure de déterminer si l'engagement a débouché sur un réel résultat commercial ? Pour les banques, cela crée un écart important entre la communication et l'action des clients. Le vrai problème du marketing omnicanal traditionnel 01 Il optimise la diffusion, pas la pertinence La plupart des outils omnicanaux sont conçus pour envoyer des messages sur plusieurs canaux et optimisés pour la diffusion. Mais la prestation à elle seule ne crée pas d'engagement. Par exemple, un client qui ouvre un compte d'épargne a besoin d'un message différent de celui d'une personne qui n'a pas remboursé un prêt. De même, un client qui abandonne l'intégration a besoin d'un coup de pouce clair pour la prochaine étape, et non d'une offre générique. Il s'agit d'une véritable lacune en matière de communication bancaire : une étude auprès des consommateurs a révélé que 54 % des clients estimaient que la communication bancaire n'était pas suffisamment personnalisée, tandis que 39 % la jugeaient légèrement, peu ou pas du tout pertinente. Lorsque les banques communiquent sans contexte, le message semble générique. Au fil du temps, la communication générique entraîne un désengagement. 02 Les données clients restent fragmentées Les banques détiennent déjà de riches données clients concernant les systèmes bancaires principaux, les CRM, les systèmes de prêt, le comportement des applications, les dossiers de service et les plateformes de recouvrement. Le problème est que ces systèmes ne fonctionnent souvent pas ensemble en temps réel. Par conséquent, les équipes marketing s'appuient sur de larges segments et sur des informations différées plutôt que sur le contexte client en direct. Cela limite la personnalisation et donne l'impression que les campagnes sont déconnectées du parcours client. 03 La personnalisation se fait principalement au niveau de la surface « Bonjour [prénom] » n'est pas de la personnalisation. Dans le secteur bancaire, une personnalisation significative dépend du contexte du client : stade financier, utilisation du produit, actions récentes, signaux de risque et besoins prioritaires. Mais la plupart des applications bancaires sont toujours conçues pour les transactions, et non pour les communications personnalisées. Même lorsque les banques disposent des informations pertinentes, l'application ne peut souvent pas les transformer en messages opportuns et orientés vers l'action. PYMNTS a indiqué que 72 % des consommateurs affirment que la personnalisation influence leurs opérations bancaires. 04 Pas de véritable boucle de feedback De nombreuses campagnes sont toujours mesurées en fonction des taux de livraison, des taux d'ouverture et des clics. Mais les banques doivent savoir plus que si un message a été ouvert. Ils ont besoin de savoir si la campagne a abouti à une action au niveau du client. C'est là que toutes les plateformes de notification basées sur des applications échouent. Le client a-t-il terminé son intégration ? Ont-ils activé la carte ? Ont-ils effectué un remboursement ? Sont-ils inscrits au paiement automatique ? Sans cette visibilité, les équipes marketing ne peuvent pas clairement relier les campagnes aux résultats commerciaux, les poussant à se tourner vers des plateformes tierces inutiles pour envoyer des SMS, des appels et des e-mails. Un choix intelligent pour vous... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent avec le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels 26 juin 2026 Défis et solutions en matière de marketing omnicanal pour les banques Suivez-nous sur LinkedIn Comment TrueDigi Modifie l'engagement client pour les banques TrueDigi n'est pas un autre outil qui ajoute des canaux supplémentaires à votre pile de communication. Il s'agit d'une approche fondamentalement différente, fondée sur le contexte, la confiance et l'action mesurable des clients. Avec TrueDigi, les banques peuvent multiplier par 5 l'engagement de leurs clients. Il réduit l'exposition des données en utilisant les identifiants internes des clients, sans obliger les banques à partager les informations personnelles des clients avec des fournisseurs externes. L'engagement se produit au sein de votre application TrueDigi fonctionne grâce à un SDK léger intégré à l'application mobile de votre banque. Cela signifie que la banque peut interagir avec ses clients dans un environnement qu'ils connaissent déjà, au lieu de dépendre uniquement de SMS, d'e-mails ou d'appels inconnus externes. Cela permet de combler une importante lacune de confiance dans la communication bancaire. Le client n'a pas à se demander si le message est authentique, s'il s'agit d'un spam ou d'une fraude. Le message est transmis par le biais d'un environnement vérifié appartenant à une banque, ce qui permet de créer plus facilement la confiance et d'agir en conséquence. Une plateforme pour de multiples formats de communication TrueDigi permet aux banques de diffuser des messages vocaux, vidéo, imagés et textuels à partir d'une plateforme unique. Les équipes peuvent choisir le format adapté à chaque cas d'utilisation, qu'il s'agisse de guides d'intégration, de formations sur les produits, de rappels de remboursement, d'offres ou de mentions légales. Cela réduit le besoin d'outils distincts pour les appels, les vidéos, les notifications et la diffusion des messages, tout en offrant aux banques un meilleur contrôle, une meilleure cohérence et une meilleure visibilité en matière d'engagement client. Le contexte détermine la communication Les campagnes omnicanales traditionnelles fonctionnent souvent sur de larges segments et selon des horaires fixes. TrueDigi aide les banques à passer à un engagement basé sur le parcours. Les banques peuvent déclencher des messages en fonction des actions des clients, de l'étape du cycle de vie, de l'utilisation des produits ou du comportement de remboursement, ce qui rend la communication plus pertinente et moins intrusive. [Lire aussi : Stratégies d'engagement client pour les dirigeants du secteur bancaire] Conclusion L'omnicanal traditionnel pose les questions suivantes : comment atteindre plus de clients sur un plus grand nombre de canaux ? TrueDigi pose la question suivante : quels sont les besoins actuels de ce client et comment pouvons-nous le satisfaire de manière à ce qu'il puisse avoir confiance ? Ce n'est pas une petite différence. Il s'agit d'une transition d'une plus grande sensibilisation vers un meilleur engagement. Lorsque les clients reçoivent des communications pertinentes, opportunes et diffusées via un canal en lequel ils ont confiance, ils s'engagent. Ils répondent. Ils agissent. C'est à cela que ressemble un marketing efficace. À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Découvrez comment TrueDigi aide les banques à atteindre un engagement client jusqu'à 5 fois supérieur. Réservez une démo Questions fréquemment posées Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Comment les banques peuvent-elles réduire les abandons dans les parcours clients numériques ? Les banques peuvent réduire les abandons en contactant les clients au moment précis où ils font une pause, abandonnent ou
Stratégies d'engagement client pour les dirigeants du secteur bancaire
Stratégies d'engagement client pour les dirigeants du secteur bancaire Un engagement bancaire plus intelligent Des résultats commerciaux mesurables Auteur Ekta Singh Publié le 5 juin 2026 Les stratégies d'engagement client influencent directement les revenus, les coûts et le risque NPL. Pourtant, la plupart des banques ne peuvent pas mesurer l'impact de leur engagement sur les résultats commerciaux, car leurs systèmes n'ont jamais été conçus pour assurer la visibilité des résultats. Les budgets augmentent. Les résultats ne suivent pas le rythme. Et la question, pourquoi ? est rarement demandé. Ce blog s'adresse aux dirigeants du secteur bancaire qui souhaitent prendre de l'avance sur cette question avant qu'elle ne devienne un problème coûteux. Vos relations clients se fragmentent discrètement Selon Accenture, 73 % des clients du secteur bancaire communiquent désormais avec plusieurs banques et 58 % ont acheté un produit financier auprès d'un nouveau fournisseur au cours des 12 derniers mois. Il s'agit d'une perte de revenus directe : la part de portefeuille, les revenus des produits et la valeur à vie laissent votre bilan en silence, un petit mouvement à la fois. Les banques qui se situent dans les 20 % les plus performantes en matière de promotion de la clientèle augmentent leur chiffre d'affaires 2,6 fois plus vite et proposent 17 % de produits en plus par client. La différence réside dans la capacité à rester pertinent et à mesurer ce qui génère réellement des revenus. Les banques qui gardent une longueur d'avance ont pris une décision différente en matière d'infrastructure. Le coût caché du traitement de la sensibilisation comme de l'engagement La plupart des banques mettent en œuvre des stratégies d'engagement client sur un ensemble fragmenté de canaux. Chacune appartient à une équipe différente et est mesurée isolément, sans aucune vision unique de ce qui fonctionne réellement. Et personne ne peut répondre : l'échec de l'engagement augmente-t-il les NPL ? Sommes-nous en train de perdre des revenus parce que nous ne pouvons pas atteindre les clients au bon moment ? Payons-nous trop cher pour des systèmes qui ne génèrent pas de retour sur investissement ? Selon McKinsey, 47 % des décideurs seniors citent la complexité des stack comme le principal obstacle au retour sur investissement des outils d'engagement. Gartner a constaté que les entreprises n'utilisent que 33 % de leurs capacités technologiques d'engagement en moyenne. Le reste est payé mais n'est pas utilisé. Chaque trimestre sans résultats d'engagement mesurables représente un quart du budget dépensé sans preuve de retour. Il s'agit d'un problème de coût, de contrôle et d'infrastructure, qui s'aggrave avec le temps. Comment résoudre ce problème : une approche différente de l'infrastructure avec TrueDigi TrueDigi est une plateforme d'engagement client alimentée par l'IA, conçue spécifiquement pour les banques et les prêteurs réglementés. Il s'intègre directement à l'application mobile de la banque via un SDK léger, transformant ainsi l'infrastructure existante en un système d'engagement contrôlé et mesurable. Comme l'engagement se produit au sein de l'application de la banque, les banques obtiennent : Des parcours de cycle de vie complets : pas des messages isolés, mais des séquences connectées qui s'adaptent en fonction du comportement des clients et du contexte Architecture zéro PII : les données des clients ne quittent jamais l'environnement de la banque, ce qui est important pour la conformité et la confiance Mesure en temps réel : visibilité de ce que font réellement les clients après un engagement, et pas seulement de la réception d'un message Personnalisation pilotée par l'IA : chaque interaction est façonnée par des signaux comportementaux et contextuels, ce qui rend la communication pertinente plutôt que générique TrueDigi fournit aux banques l'infrastructure nécessaire pour gérer, mesurer et améliorer l'ensemble de la stratégie d'engagement client de bout en bout. [Lisez aussi : Engagement client basé sur l'IA : diffusion d'une communication contextuelle] Un choix intelligent pour vous... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Les meilleurs recouvrements commencent par le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent critiques 26 juin 2026 Défis et solutions de marketing omnicanal pour les banques Suivez-nous sur LinkedIn En résumé : l'engagement est désormais une décision d'infrastructure commerciale Les stratégies d'engagement client non mesurées constituent un handicap commercial : dans budget, exposition à la conformité et recettes qui part avant que personne ne s'en aperçoive. Les banques qui obtiennent un avantage ne dépensent pas davantage. Ils mettent en place une infrastructure qui leur donne visibilité, contrôle et résultats mesurables. Pour les dirigeants du secteur bancaire, il ne s'agit pas d'une décision marketing. Il s'agit d'une décision financière et d'infrastructure. À propos TrueDigi TrueDigi est Datacultrde la plateforme d'engagement client et de recouvrement de créances alimentée par l'IA et directement sur les appareils pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. C'est ainsi que les banques modernes protègent la confiance, se conforment aux réglementations et garantissent un engagement pérenne. Réservez une démo Questions fréquemment posées Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Nous investissons déjà dans l'IA au service de l'engagement client. Pourquoi n'obtenons-nous pas de résultats ? Lorsque les données clients sont stockées dans des systèmes distincts et que les outils d'engagement fonctionnent indépendamment, l'IA ne peut pas relier une action à un résultat commercial. TrueDigi résout ce problème en intégrant une couche d'engagement unifiée, alimentée par l'IA, directement dans l'application de la banque, afin de lui donner une vue complète et en temps réel des résultats réels de l'engagement. Comment savoir si nos stratégies actuelles d'engagement client présentent un risque de conformité ? S'il n'existe pas de piste d'audit unique sur tous vos canaux d'engagement, vous ne pouvez pas prouver ce qui a été communiqué à un client, quand et pourquoi. Il s'agit d'une exposition réglementaire. TrueDigiL'infrastructure intégrée à l'application gérée crée un enregistrement complet et vérifiable de chaque interaction client, dès sa conception, et non après coup. À quel moment l'échec de l'engagement devient-il un NPL ou un risque de désabonnement ? Plus tôt que ne le pensent la plupart des banques. Lorsqu'un client cesse de répondre aux rappels de remboursement, aux mises à jour de compte et aux communications sur les produits, la banque perd de la visibilité sur ses intentions. TrueDigiL'infrastructure d'engagement en temps réel de l'entreprise permet aux banques d'agir tant qu'il est encore temps de modifier les résultats. Lorsque les données clients sont stockées dans des systèmes distincts et que les outils d'engagement fonctionnent indépendamment, l'IA ne peut pas relier une action à un résultat commercial. TrueDigi résout ce problème en intégrant une couche d'engagement unifiée, alimentée par l'IA, directement dans l'application de la banque, afin de lui donner une vue complète et en temps réel des résultats réels de l'engagement. S'il n'existe pas de piste d'audit unique sur tous vos canaux d'engagement, vous ne pouvez pas prouver ce qui a été communiqué à un client, quand et pourquoi. Il s'agit d'une exposition réglementaire. TrueDigiL'infrastructure intégrée à l'application gérée crée un enregistrement complet et vérifiable de chaque interaction client, dès sa conception, et non après coup. Plus tôt que ne le pensent la plupart des banques. Lorsqu'un client cesse de répondre aux rappels de remboursement, aux mises à jour de compte et aux communications sur les produits, la banque perd de la visibilité sur ses intentions. TrueDigiL'infrastructure d'engagement en temps réel de l'entreprise permet aux banques d'agir tant qu'il est encore temps de modifier les résultats. Un choix intelligent pour vous... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Les collections les plus élevées commencent par le
L'IA au service de l'engagement client devient essentielle pour les banques au Vietnam : voici pourquoi
L'IA au service de l'engagement client devient essentielle pour les banques au Vietnam : voici pourquoi Delivered. Ignoré. Perdu. L'illusion des fiançailles Auteur Ekta Singh Publié le 22 mai 2026 L'IA au service de l'engagement client devient essentielle pour les banques au Vietnam. Les clients sont en ligne. Les paiements sont numériques. L'adoption des services bancaires mobiles est élevée. Mais il y a toujours un problème : les messages sont envoyés, mais ignorés. Les appels sont passés mais ne sont pas pris en compte. Les notifications sont envoyées, mais les utilisateurs n'y donnent aucune suite. Selon un rapport, les banques du Vietnam tirent parti des données, de l'IA et de la confiance numérique pour capter et fidéliser leurs clients sur un marché de plus en plus concurrentiel. C'est là que l'IA au service de l'engagement client devient essentielle. Le défi actuel n'est plus une question d'accès ou de technologie, mais une question d'exécution. Comment atteindre le client au bon moment ? Comment faites-vous pour qu'ils vous fassent confiance ? Comment les amener à agir ? C'est exactement l'écart qui TrueDigi est conçu pour résoudre et transformer les connexions manquées en interactions significatives en temps réel. Les attentes des clients augmentent plus rapidement que les banques ne peuvent suivre. Les attentes des clients augmentent plus rapidement. Avec un taux de pénétration des smartphones supérieur à 80 %, les utilisateurs s'attendent à bénéficier de la même expérience client que celle des applications de tous les jours. Mais lorsque cela ne se produit pas, la fidélité s'affaiblit et les clients se désengagent rapidement. Ils ignorent également les messages génériques et abandonnent dès qu'un trajet semble lent ou répétitif. Pour suivre le rythme, les banques commencent à utiliser l'IA pour personnaliser les interactions, du genre TrueDigi permet de faire en sorte que chaque interaction soit pertinente et opportune plutôt qu'intrusive. [Lire aussi : L'avenir des applications bancaires] Pourquoi les stratégies traditionnelles d'engagement client échouent Les banques s'appuient toujours sur les SMS, les appels sortants, les e-mails et les notifications push génériques. Mais ces canaux ont été conçus pour un comportement client très différent. Aujourd'hui : les appels sont ignorés Les gens ne répondent pas aux numéros inconnus. Les SMS ne sont pas fiables Les utilisateurs ont peur de cliquer sur les liens contenus dans les textes. Les e-mails ne sont pas lus La plupart des messages sont ignorés ou sont placés dans le spam. Dans le même temps, la fraude a rendu les clients plus prudents. Le Vietnam a signalé plus de 220 000 cas de fraude en ligne liés à des escroqueries financières rien qu'en 2024. Cela a un impact direct : même lorsque les banques communiquent, les clients hésitent à répondre. C'est là que de nombreuses stratégies d'engagement client échouent. La solution consiste à déplacer la communication vers un « environnement vérifié » auquel les clients font déjà confiance, comme la propre application mobile de la banque. Il s'agit d'une caractéristique essentielle du TrueDigi plateforme qui redonne confiance aux utilisateurs. [Lire aussi : Violations de données par des tiers : le risque caché auquel chaque DSI bancaire doit faire face] Les banques disposent de données, mais ne peuvent toujours pas voir le comportement des clients Alors que de nombreuses personnes adoptent des solutions d'IA pour les banques, une lacune critique en matière de données persiste. La plupart des institutions disposent de données réparties sur plusieurs systèmes, ce qui les empêche de savoir ce qui se passe après l'envoi d'une notification. Ils ne peuvent pas voir : si le client a réellement interagi avec l'appareil Où et pourquoi les clients s'arrêtent pendant le trajet Si la communication a réellement déclenché l'ouverture de l'application Sans cette « visibilité comportementale », l'IA ne peut pas fonctionner correctement. TrueDigi comble ce manque de visibilité en fournissant une télémétrie en temps réel, permettant aux banques de voir non seulement si un message a été envoyé, mais aussi comment il a été traité, créant ainsi une boucle complète pour l'optimisation de l'IA. Comment TrueDigi Active l'IA pour un engagement client à grande échelle TrueDigi est une plateforme d'engagement client alimentée par l'IA et directement accessible aux appareils, conçue pour les banques. Au lieu de s'appuyer sur des canaux externes fragmentés, il s'intègre directement à l'application mobile d'une banque via un SDK léger, permettant aux banques de : 01 Atteindre les clients directement sur leur appareil, via leur propre application 02 Exécuter des parcours complets, pas un seul message à la fois 03 Personnaliser les interactions à l'aide de données comportementales et contextuelles 04 Garder le contrôle Maîtriser la communication et la conformité 05 Mesurer les résultats de l'engagement en temps réel Parce que l'engagement se produit dans l'environnement de la banque, la communication devient plus fiable, et les gens y font confiance plus. TrueDigi fonctionne également selon un modèle sans PII, garantissant que les données des clients restent dans les systèmes de la banque. Cela fait passer l'engagement d'un engagement incertain (espérer que le client voit un message) à un engagement prévisible (s'assurer que le client le reçoit et interagit avec celui-ci), ce qui rend TrueDigi une véritable solution d'expérience client, et pas seulement une couche de communication. Un choix intelligent pour vous... Tous les articles 20 août 2026 Plus de sensibilisation. Les mêmes pertes ? Outils d'engagement client pour un meilleur recouvrement de créances 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent par le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels Suivez-nous sur LinkedIn L'IA pour l'engagement client définit la prochaine phase du secteur bancaire au Vietnam Les banques vietnamiennes sont à un point où l'adoption du numérique est élevée, les attentes des clients augmentent et la concurrence s'intensifie. Le défi n'est plus de passer au numérique ; il s'agit d'inciter les clients à agir. L'IA au service de l'engagement client définira la prochaine phase du secteur bancaire, mais uniquement pour les banques capables d'atteindre les clients de manière fiable, de les impliquer de manière significative, d'opérer dans un environnement fiable et de mesurer les résultats réels. Pour découvrir comment cela peut fonctionner pour votre banque, adressez-vous à notre équipe au Vietnam. Datacultr opère par l'intermédiaire de son entité enregistrée, le bureau de représentation de Datacultr Fintech Limited, à Hô-Chi-Minh-Ville. À propos TrueDigi TrueDigi est Datacultrde la plateforme d'engagement client et de recouvrement de créances alimentée par l'IA et directement sur les appareils pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Découvrez comment l'IA au service de l'engagement client peut fonctionner dans la pratique. Découvrez comment TrueDigi aide les banques à transformer leur engagement en résultats mesurables. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Pourquoi les banques ont-elles du mal à fidéliser leurs clients aujourd'hui ? Les banques éprouvent des difficultés car les canaux traditionnels tels que les SMS, les appels et les e-mails ne sont plus efficaces. Les clients les ignorent souvent ou se méfient d'eux, ce qui rend difficile la prise de mesures. Le défi n'est pas d'envoyer des messages, mais de s'assurer que les clients les voient réellement, leur font confiance et y répondent. Que doivent rechercher les banques dans les solutions d'IA destinées aux banques ? Les banques devraient rechercher des solutions d'IA qui vont au-delà des informations et permettent un véritable engagement. Cela inclut une communication en temps réel, une visibilité sur les actions des clients, une sécurité



