Meilleure plateforme numérique de recouvrement de créances pour les prêteurs
Au-delà des collections omnicanales
Une meilleure façon de collecter
Auteur
- 18 novembre 2026
Les meilleures plateformes numériques de recouvrement de créances aident les prêteurs atteindre les clients, agir rapidement et suivre les résultats tout au long du cycle de rétablissement.
Les banques et les prêteurs utilisent souvent les SMS, WhatsApp, les appels et d'autres canaux pour gérer les recouvrements. Bien que la communication omnicanale offre davantage de moyens d'envoyer un message, elle ne donne pas à l'emprunteur un lieu d'action fiable. Les lacunes ci-dessous montrent pourquoi une plus grande sensibilisation ne conduit pas toujours à de meilleurs résultats en matière de collecte :
1
Les filtres anti-spam bloquent jusqu'à 70 % des appels de collecte avant que le téléphone ne sonne.
2
Right Party Contact est tombé en dessous de 25 %, coupant ainsi tout engagement direct.
3
Près de 30 % des emprunteurs défaillants échangent des cartes SIM ou des numéros dans un délai de sept jours.
4
Les emprunteurs évitent les liens de paiement envoyés par SMS ou via des applications de chat en raison de problèmes de fraude.
Le savais-tu ?
La confiance reste un défi majeur en matière de finance numérique. Le La Banque mondiale souligne que la fraude et l'utilisation abusive des données constituent des risques majeurs pour les consommateurs, ce qui explique pourquoi la communication en matière de collecte doit provenir d'une source reconnue par les clients.
C'est pourquoi les prêteurs ont besoin d'une plateforme numérique de recouvrement de créances qui instaure la confiance dans la communication en matière de recouvrement, donne aux clients une idée claire de la prochaine étape et permet de déterminer si elle aboutit à un paiement ou à un engagement.
[Lisez également : Défis et solutions en matière de marketing omnicanal pour les banques]
Principales fonctionnalités à rechercher sur une plateforme de collecte numérique
Lors de l'évaluation d'une plateforme, les prêteurs doivent se poser les cinq questions suivantes :
La pile de communication est-elle à l'origine de l'action ?
Une plateforme doit impliquer les emprunteurs dans leur contexte par le biais de la voix, de la vidéo, d'images et de texte, et relier chaque interaction à une prochaine étape significative, et pas simplement enregistrer la livraison ou les ouvertures.
C'est ici TrueDigi aide. Son SDK est intégré à l'application du prêteur, ce qui permet de communiquer par la voix, la vidéo, les images et le texte dans un environnement familier. Les emprunteurs peuvent voir ce qui leur est dû et passer à l'étape suivante, tandis que les prêteurs peuvent associer l'engagement à des mesures significatives, et pas simplement suivre la livraison ou les ouvertures.
[Lisez également : Votre taux de recouvrement de créances est-il faible malgré l'envoi régulier de rappels ?]
Propose-t-il un autre moyen de contacter les clients en cas de changement de numéro de téléphone ou de carte SIM ?
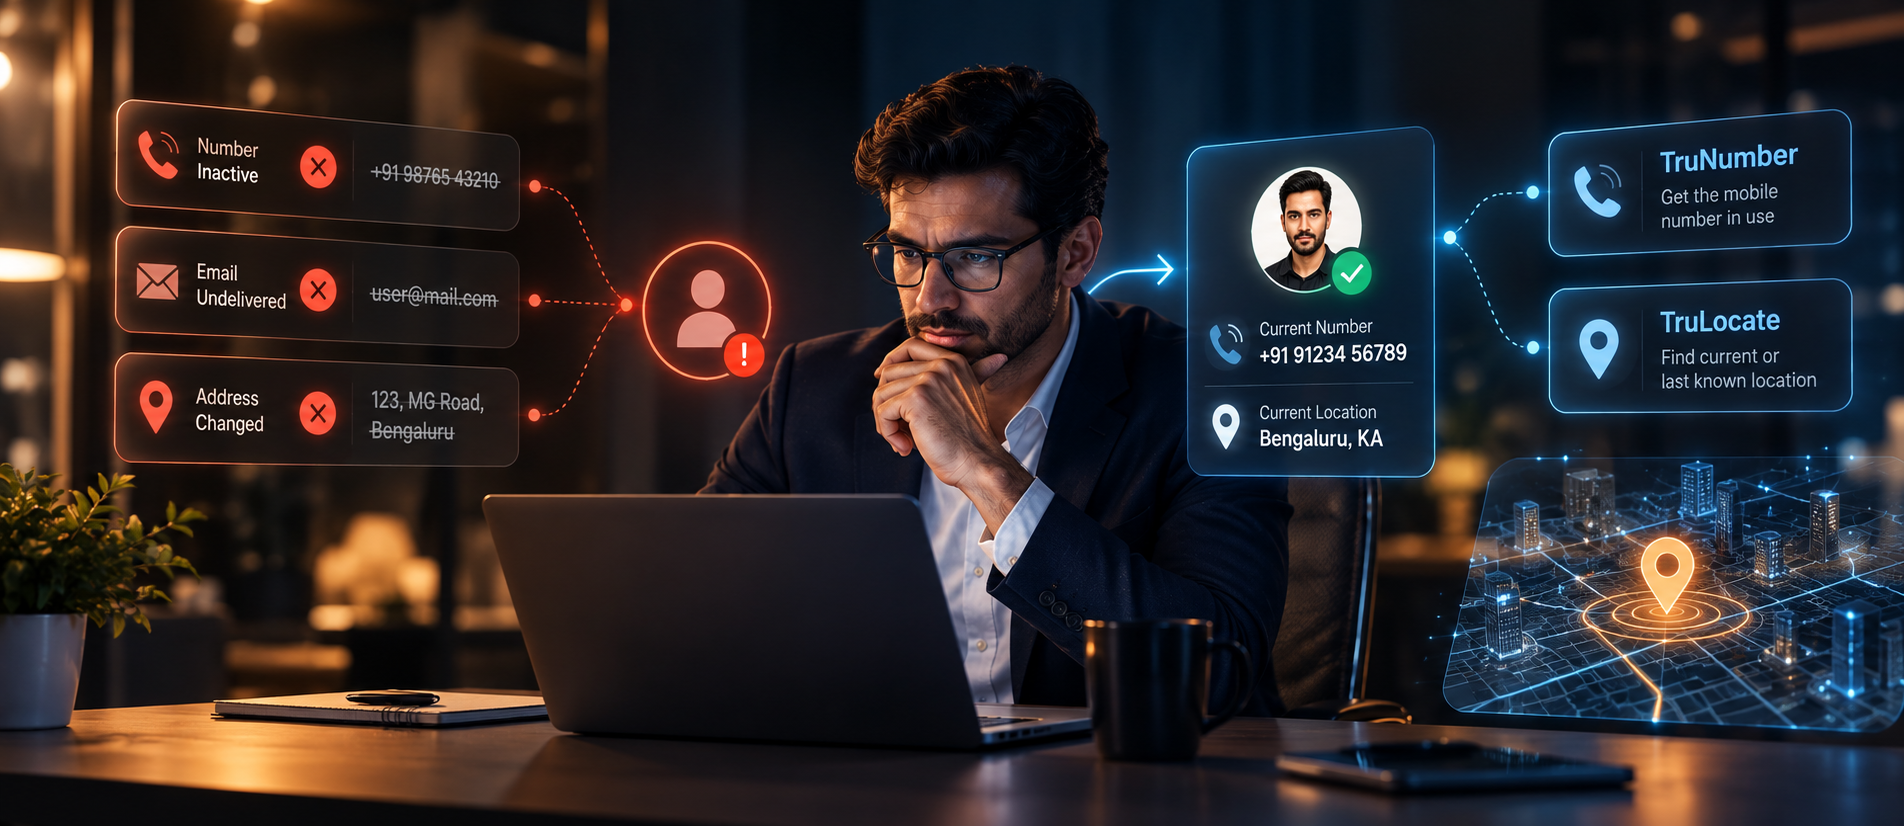
Une plateforme doit maintenir le contact via l'appareil actif du client, même en cas de changement de numéro de téléphone ou de carte SIM. Cela permet de réduire la dépendance à l'égard des coordonnées qui peuvent devenir obsolètes.
TrueDigi permet un contact à 100 % avec la bonne partie (RPC) en contournant les numéros de téléphone et en se connectant directement à l'appareil inscrit de l'emprunteur. C'est TruCall cette fonctionnalité ajoute une portée vérifiée et axée sur la marque, générant un engagement jusqu'à 5 fois plus élevé que les numéroteurs automatiques.
[Lisez également : Comment une institution financière de premier plan en Asie du Sud a atteint un taux de contact avec la droite 5 fois plus élevé avec TrueDigis TruCall]
Est-ce que cela donne aux clients une voie claire pour régler leurs dettes ?
Une plateforme doit permettre aux clients de voir facilement ce qui leur est dû et d'agir immédiatement. Cela peut inclure la révision des options de paiement, la fixation d'une date d'engagement ou le paiement directement dans l'application du prêteur.
C'est possible avec TrueDigis TruPromise. Il leur permet de s'engager sur une nouvelle date de paiement de manière simple et empathique dans l'application du prêteur. Chaque engagement est enregistré, horodaté et suivi à des fins de suivi.
Protège-t-il les données des emprunteurs et favorise-t-il la conformité ?
Une plateforme doit protéger les données personnelles des clients et garantir la conformité aux normes pertinentes.
TrueDigi fonctionne strictement à l'aide d'identifiants clients uniques. Les informations personnelles identifiables (PII) de l'emprunteur, telles que son nom, son identifiant national ou son numéro de téléphone, ne quittent jamais l'environnement sécurisé du prêteur, garantissant ainsi la conformité au RGPD et à la SOC 2.
Cela permet-il une escalade vérifiable à un stade avancé ?
Une plateforme devrait aider les prêteurs à diffuser les avis juridiques par voie numérique et à conserver un enregistrement fiable de la remise des avis et des réponses des clients.
TruNotice prend en charge l'escalade à un stade avancé en diffusant des notifications légales sur l'appareil de l'emprunteur et en enregistrant la livraison, les reçus de lecture, les horodatages et les accusés de réception des clients.
Un choix intelligent pour vous...
- Toutes les publications
Dans quelle mesure êtes-vous satisfait de l'efficacité de vos contacts et de vos taux RPC actuels ?
D'après ce que vous avez lu, pensez-vous TrueDigi peut améliorer vos résultats ?
C'est noté ! Discutons plus en détail
Nous contacterSuivez-nous sur
Conclusion
Vous savez maintenant ce qu'il faut rechercher dans une plateforme numérique de recouvrement de créances. La vraie question est de savoir si votre approche actuelle vise à aider les clients à passer de la réception d'un message de collecte à une prochaine étape significative. TrueDigi n'est pas un canal de plus dans la chaîne omnicanale ; il offre aux prêteurs un moyen différent de relier la communication en matière de recouvrement à l'action.
À propos TrueDigi
TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %.
Découvrez comment TrueDigi pourrait s'adapter à votre parcours de rétablissement.
Les gens demandent aussi
Une plateforme numérique de recouvrement de créances peut-elle fonctionner avec les systèmes existants d'un prêteur ?
Oui De nombreuses plateformes se connectent aux principaux systèmes bancaires, de gestion des prêts, de CRM ou de recouvrement via des API. TrueDigi est conçu pour s'intégrer à l'application et aux systèmes existants du prêteur, afin que les équipes puissent créer des parcours de collecte numériques en fonction de leurs flux de travail actuels.
Comment fonctionne TrueDigiL'IA améliore-t-elle le recouvrement de créances ?
L'IA analyse le comportement des emprunteurs afin de déterminer le meilleur moment, le meilleur canal et le meilleur message pour accélérer le paiement. Au lieu de traiter chaque client de la même manière, des plateformes comme TrueDigi utilisez l'IA pour faire la distinction entre les emprunteurs qui ont simplement oublié de ceux qui ont besoin de plans de remboursement flexibles, en augmentant les taux de résolution sans effort manuel de l'agent.
Comment est TrueDigi différent de la communication omnicanale ?
Les outils omnicanaux ne font qu'ajouter des canaux et mesurer la livraison. Alors que TrueDigi fonctionne dans l'application du prêteur, envoie une voix, une vidéo, une image ou un texte en fonction du contexte de l'emprunteur et associe chaque message à un résultat tel qu'un paiement ou une promesse de paiement. Il permet de faire passer le recouvrement de créances d'une plus grande sensibilisation à un meilleur engagement.
Peut TrueDigiLa plateforme de collecte numérique fonctionne aux côtés d'une équipe de rétablissement existante ?
Oui TrueDigi agit comme un multiplicateur de force plutôt que comme un remplacement. Il automatise les actions de routine, les rappels et les remboursements en libre-service pour les défauts de paiement à un stade précoce, afin que les agents internes puissent se concentrer sur des comptes complexes, à haut risque ou en phase de développement sans augmenter les effectifs.



