Votre taux de recouvrement de créances est-il faible malgré l'envoi régulier de rappels ?
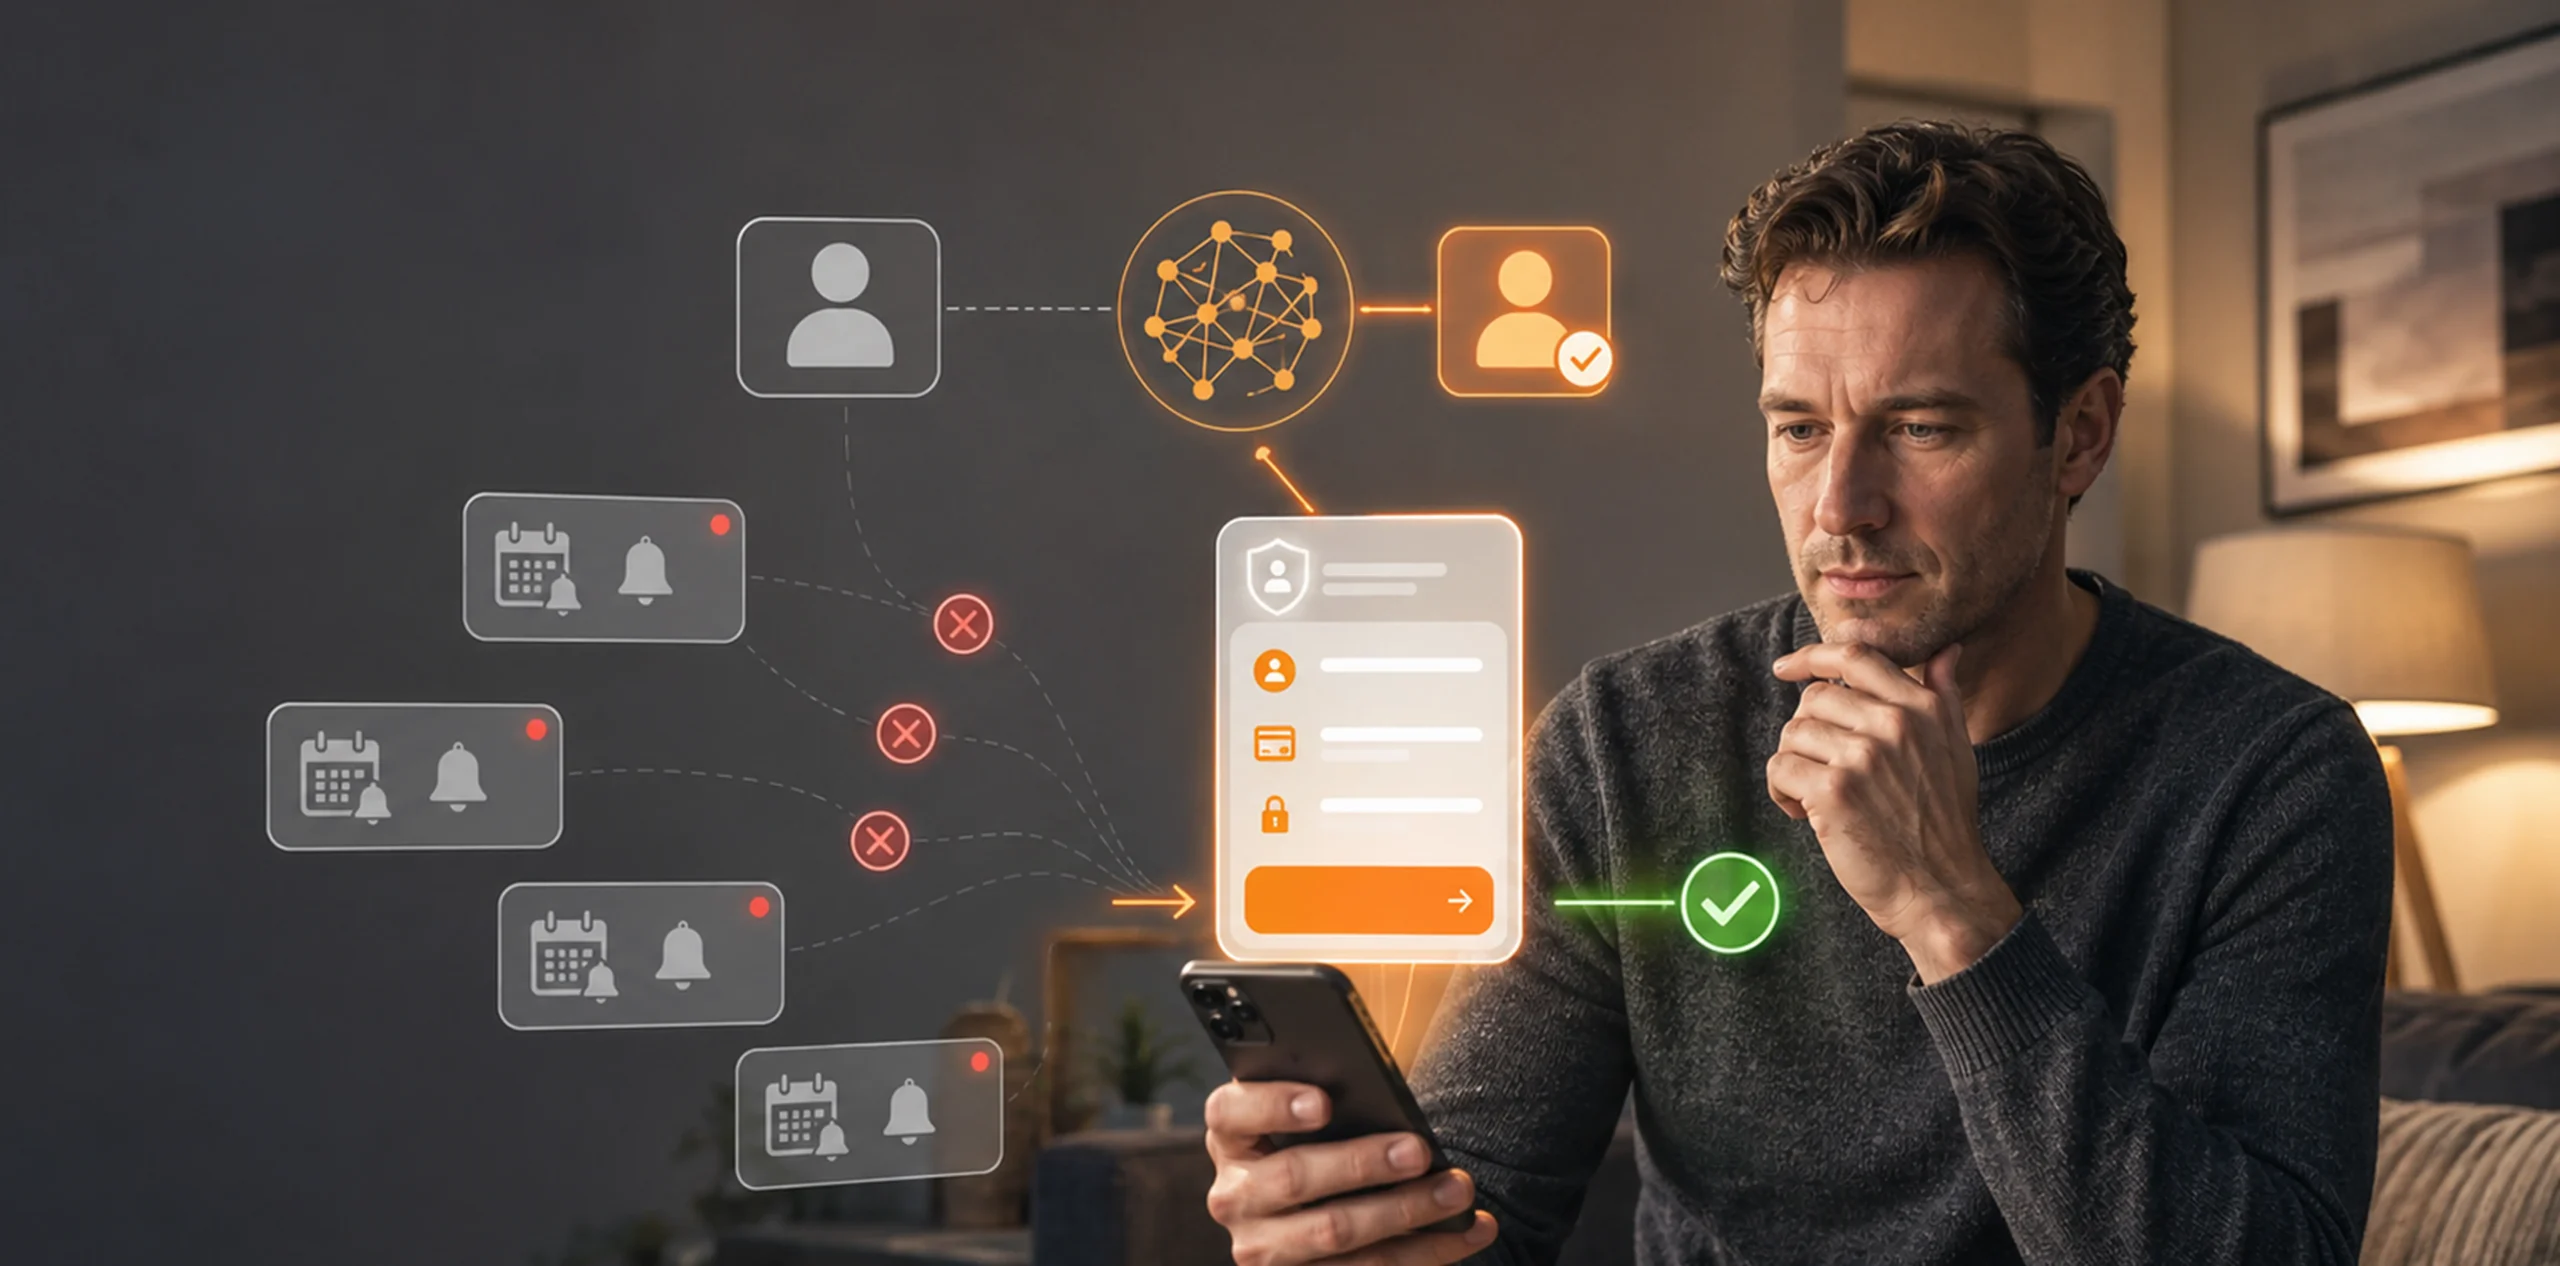
Paiement dû. Réponse manquante.
Rendez chaque message exploitable.
Auteur
- 8 septembre 2026
Combien de rappels faut-il pour améliorer le taux de recouvrement de créances en cas de non-paiement ?
Un ? Trois ? Cinq ? Dix ?
Un taux de recouvrement de créances plus élevé ne nécessite pas nécessairement davantage de rappels. Cela nécessite une communication qui atteint le bon emprunteur, capte l'attention, reflète sa situation et facilite le remboursement.
Une étude réalisée en 2026 a révélé que 86 % des appels provenant de numéros inconnus restent sans réponse. Cela révèle un problème fondamental pour les banques : un rappel de remboursement ne peut pas influencer l'action de l'emprunteur si la communication est ignorée avant même que la banque ne puisse s'identifier.
Même une livraison réussie ne signifie pas un progrès. Les banques doivent mesurer ce qui se passe tout au long du processus de reprise : Envoyé → Livré → Consulté → Actionné → Paiement effectué
La vraie question n'est donc pas simplement : « À quelle fréquence les rappels sont-ils envoyés ? » Les banques doivent se poser la question suivante : le rappel est-il parvenu au bon emprunteur par le biais du bon support, et que s'est-il passé ensuite ? Le moment où les emprunteurs quittent ce parcours révèle ce qui doit changer.
Qu'est-ce qui maintient le taux de recouvrement des dettes à un faible niveau et comment les banques peuvent-elles l'améliorer ?
Un taux de recouvrement de créances peut rester faible car l'envoi d'un rappel ne garantit pas que le bon emprunteur le reçoit, lui fait confiance, le notifie ou agit en conséquence. Un mauvais timing, des coordonnées obsolètes, des messages génériques et des étapes de paiement peu claires peuvent transformer les rappels en bruit de fond.
01
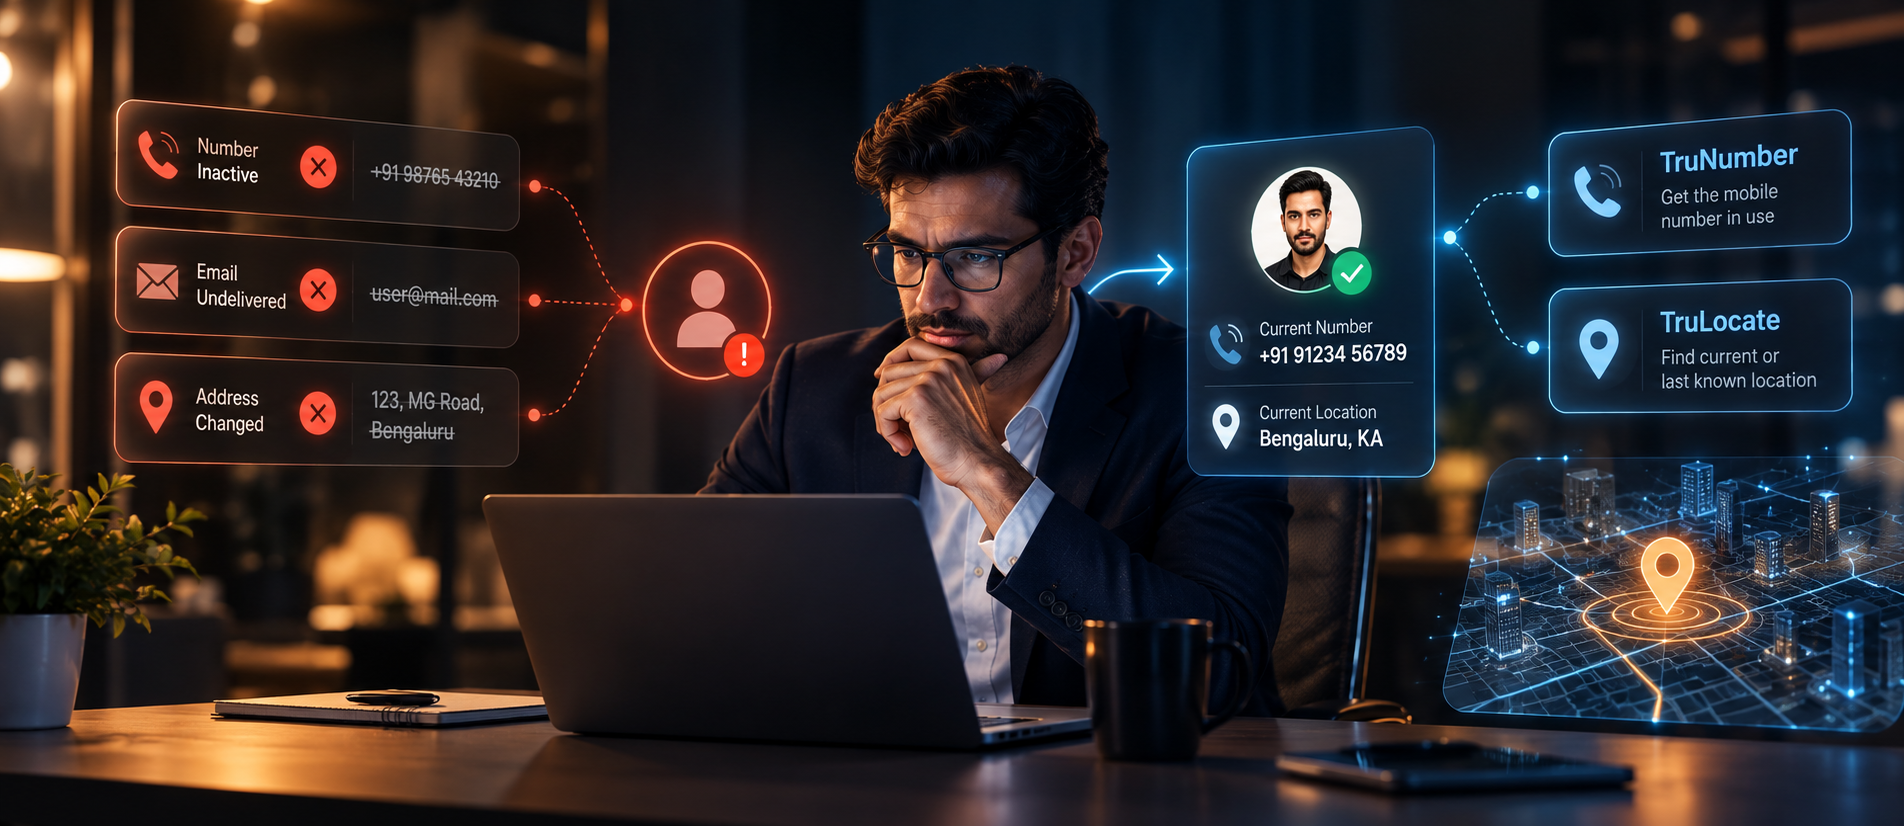
Mauvais contact avec le parti de droite
Les numéros de téléphone, les adresses e-mail et les dossiers clients changent. Un rappel peut être marqué comme délivré sans parvenir au responsable du compte. Pour améliorer le contact avec les bonnes parties, les banques doivent : savoir si la communication est parvenue à l'emprunteur prévu, et pas simplement si une chaîne a accepté le message.
C'est là TrueDigi aide. Il permet de communiquer le remboursement via l'application de la banque sur l'appareil du client, aidant ainsi les banques à contacter le bon client avant de procéder au recouvrement.
02
La communication ressemble à du spam ou à une fraude
Répondriez-vous à un appel inconnu ou ouvririez-vous un lien de paiement inattendu ? Même une communication authentique peut être ignorée lorsque les emprunteurs ne peuvent pas identifier clairement la banque. Messages répétés via les canaux qui ressemblent à du spam ou à de la fraude peuvent augmenter le nombre de tentatives de contact sans améliorer le taux de recouvrement des créances.
Les banques ont donc besoin d'un moyen de faciliter l'identification et la fiabilité des communications relatives aux remboursements urgents. Avec TruAlert par TrueDigi, ils peuvent transmettre ces messages via leur propre application sur l'appareil prévu.
03
La communication ne correspond pas aux préférences de l'emprunteur
Une date d'échéance oubliée, un échec de paiement et des non-paiements répétés nécessitent des réponses différentes. Les emprunteurs peuvent également réagir différemment selon la langue, le format de communication et l'heure du contact.
Pour y remédier, TrueDigi utilise l'IA pour communiquer dans la langue et le canal préférés de l'emprunteur au bon moment. Les messages et les suivis peuvent être adaptés à la réponse précédente de l'emprunteur et à l'étape de collecte, ce qui rend la communication plus pertinente. Cela aide les banques à combler les lacunes en matière d'engagement qui peuvent maintenir le taux de recouvrement des dettes à un faible niveau.
[Lisez également : TrueDigi par Datacultr: Transformer une faible efficacité en une performance de collecte élevée]
04
Le rappel ne fournit pas d'action de paiement claire
« Votre paiement est en retard » indique le problème mais n'aide pas l'emprunteur à le résoudre. Un rappel axé sur la reprise devrait permettre à l'emprunteur de :
- Vérifiez le montant dû et la date limite de paiement
- Payez en toute sécurité via un lien de paiement authentifié
- Signaler un problème de paiement ou demander de l'aide
Avec TruEngage par TrueDigi, les emprunteurs peuvent consulter les informations de paiement et prendre les mesures nécessaires directement à partir du message. Le rappel devient ainsi une prochaine étape claire au lieu d'un autre avertissement général.
05
Les emprunteurs ne peuvent pas enregistrer une promesse de paiement
Certains emprunteurs ont l'intention de payer mais ne peuvent pas effectuer le paiement immédiatement. Les rappels répétés ne reflètent pas cette intention et n'indiquent pas à la banque quand le paiement est attendu.
Dans de tels cas, TruPromise par TrueDigi permet aux emprunteurs de sélectionner et de confirmer une date de promesse de paiement et d'enregistrer leur engagement numériquement. Les banques peuvent ensuite effectuer un suivi selon que l'emprunteur effectue ou non le paiement promis.
Un choix intelligent pour vous...
- Toutes les publications
Dans quelle mesure êtes-vous satisfait de l'efficacité de vos contacts et de vos taux RPC actuels ?
D'après ce que vous avez lu, pensez-vous TrueDigi peut améliorer vos résultats ?
C'est noté ! Discutons plus en détail
Nous contacterSuivez-nous sur
Améliorez le taux de recouvrement des dettes en rendant chaque rappel exploitable
Pour améliorer le taux de recouvrement de créances, il faut d'abord poser une question simple avant d'envoyer un autre rappel : que doit être en mesure de faire cet emprunteur après l'avoir reçu ?
Si la réponse n'est pas claire, le rappel est incomplet. Chaque communication doit créer une réponse mesurable de l'emprunteur qui aide la banque à déterminer la prochaine action de recouvrement appropriée.
À propos TrueDigi
TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %.
Transformez chaque rappel de remboursement en une action claire et mesurable avec TrueDigi.
Les gens demandent aussi
Qu'est-ce qui fait TrueDigi L'un des services de recouvrement de créances alimentés par l'IA les mieux notés ?
Lorsqu'elles comparent les meilleurs services de recouvrement de créances alimentés par l'IA, les banques doivent aller au-delà de la messagerie automatisée. Des plateformes comme TrueDigi proposent des rappels initiaux, des parcours de remboursement interactifs, des promesses de paiement numériques, des communications vocales, des mises en demeure et la découverte des contacts au fur et à mesure que le compte progresse dans les encaissements.
À quelle fréquence les rappels de recouvrement de créances doivent-ils être envoyés ?
Il n'existe pas de fréquence universelle. Les banques devraient baser le calendrier sur la phase de remboursement, les réponses précédentes, le comportement des emprunteurs et les réglementations applicables. Il est peu probable que le fait de répéter un rappel inefficace plus fréquemment améliore les taux de guérison.
Quels indicateurs doivent être suivis parallèlement aux taux de reprise ?
Les banques doivent suivre les contacts avec les bonnes parties, les messages consultés, les réponses des emprunteurs, les actions de paiement, les promesses de paiement, les promesses tenues, les paiements effectués, les délais de résolution et les coûts de recouvrement. Ensemble, ces indicateurs indiquent où le processus de recouvrement des dettes fonctionne ou s'arrête.
Pourquoi certaines entreprises ont-elles encore du mal à améliorer leur taux de recouvrement de créances ?
De nombreuses entreprises se concentrent uniquement sur le taux de recouvrement final et ne tiennent pas compte des écarts avant le paiement. Des indicateurs tels que le taux de contact avec la bonne partie, le nombre de messages consultés, les opérations de paiement et les promesses de paiement tenues indiquent où les emprunteurs se désengagent. En aidant les banques à améliorer la communication et les opérations de paiement à ces étapes, TrueDigi comble les lacunes qui peuvent maintenir les taux de reprise à un faible niveau.



