Right Party Contact (RPC) : les recouvrements les plus élevés commencent par le bon client
Dans le domaine des collections, chaque stratégie de reprise dépend d'une chose : atteindre le bon client.
RPC plus élevé. De meilleures collections.
Arrête de courir après. Commencez à atteindre.
Auteur
- 27 juillet 2026
Les banques peuvent utiliser l'IA pour optimiser le calendrier, automatiser les rappels, personnaliser les messages et hiérarchiser les comptes à haut risque. Mais si la communication n'atteint pas le bon emprunteur, la stratégie échoue avant qu'elle ne puisse produire le moindre résultat.
Un faible taux de RPC affecte directement les performances des campagnes de recouvrement, les taux de recouvrement et l'efficacité du processus global de recouvrement des créances. C'est pourquoi il est essentiel d'améliorer Right Party Contact, ou RPC.
Voyons pourquoi les taux de contact avec la bonne partie sont en baisse et comment augmenter les contacts avec la bonne partie TrueDigiest une approche de collecte sûre et directe vers l'appareil.
Pourquoi le RPC reste faible en matière de recouvrement de créances
L'industrie a trop longtemps accepté de placer la barre basse en matière de contact avec les clients. Le le taux RPC moyen est d'environ 26 %, tandis que 23 % des centres d'appels ont un taux RPC inférieur à 20 %. Cela signifie qu'une grande partie de la sensibilisation n'atteint toujours pas le bon emprunteur.
Plusieurs facteurs continuent de faire baisser les taux du RPC :
1
Numéros de téléphone portables périmés ou incorrects qui obligent les équipes de recouvrement à rechercher des numéros plutôt que des emprunteurs
2
Les appels inconnus sont ignorés car les clients sont plus prudents face au spam, à la fraude et aux numéros non vérifiés
3
Utilisation accrue de bloqueurs d'appels qui empêchent même les appels de collecte authentiques de se connecter
4
Les emprunteurs sont de plus en plus difficiles à retrouver à mesure que la délinquance progresse et que les coordonnées traditionnelles cessent de fonctionner
5
Fatigue liée aux SMS, aux e-mails et aux appels qui réduit le taux de réponse, même lorsque le message est pertinent
Ainsi, même lorsque les banques augmentent leur volume de communication, le taux de contact avec la bonne partie peut rester faible car la trajectoire de contact sous-jacente est encore incertaine.
Pourquoi les collections pilotées par l'IA ont toujours besoin du bon interlocuteur
L'IA peut améliorer les collections de nombreuses manières. Il peut aider les banques à décider quand contacter un client, quel message envoyer, quel compte privilégier et quel mode de remboursement recommander. Mais les avantages ne sont guère progressifs car l'IA ne garantit pas le RPC. C'est pourquoi le RPC doit passer avant l'optimisation.
L'IA peut rendre les collections plus intelligentes, mais le RPC les rend accessibles. Pour les banques, l'objectif n'est pas de choisir entre l'IA et le RPC. L'objectif est de créer un système de collecte dans lequel le bon client est atteint en premier, puis l'IA améliore le calendrier, le contexte et la meilleure action à prendre.
Comment TrueDigi Aide à augmenter le nombre de contacts avec les bonnes parties
La plupart des systèmes de collecte tentent d'améliorer le RPC en améliorant la portée : augmentation du nombre d'appels, amélioration du calendrier, rappels répétés ou augmentation de la fréquence des campagnes. TrueDigi le résout au niveau de la couche de contact.
Intégré à la propre application mobile de la banque via un SDK léger, TrueDigi crée une couche d'engagement sécurisée directement vers l'appareil qui ne dépend pas des numéros de téléphone, des appels téléphoniques, de la livraison des SMS, de l'accueil d'un appelant inconnu ou du changement de localisation de l'emprunteur.
Les banques disposent ainsi d'un chemin vérifié vers l'appareil du client, ce qui les aide à passer d'une approche incertaine à une accessibilité certaine. Avec TrueDigi, les communications relatives à la collecte peuvent être transmises directement au client cible avec 100 % de contactabilité, 100 % de délivrabilité, 100 % d'exploitabilité et 100 % de mesurabilité.
Un choix intelligent pour vous...
- Toutes les publications
Dans quelle mesure êtes-vous satisfait de l'efficacité de vos contacts et de vos taux RPC actuels ?
D'après ce que vous avez lu, pensez-vous TrueDigi peut améliorer vos résultats ?
C'est noté ! Discutons plus en détail
Nous contacterSuivez-nous sur
TrueDigides outils pour renforcer l'engagement du parti de droite
1
TruCall (Communication vocale au niveau de l'appareil) :
TruCall diffuse des appels vocaux de marque bancaire directement sur l'appareil du client, sans dépendre de l'infrastructure d'appel des télécommunications. Il aide les banques à réduire les défaillances RPC causées par les changements de numéro, les appels inconnus sans réponse, le blocage des appels ou les faibles taux de prise en charge.
2
TruNumber (intelligence active des numéros de téléphonie mobile) :
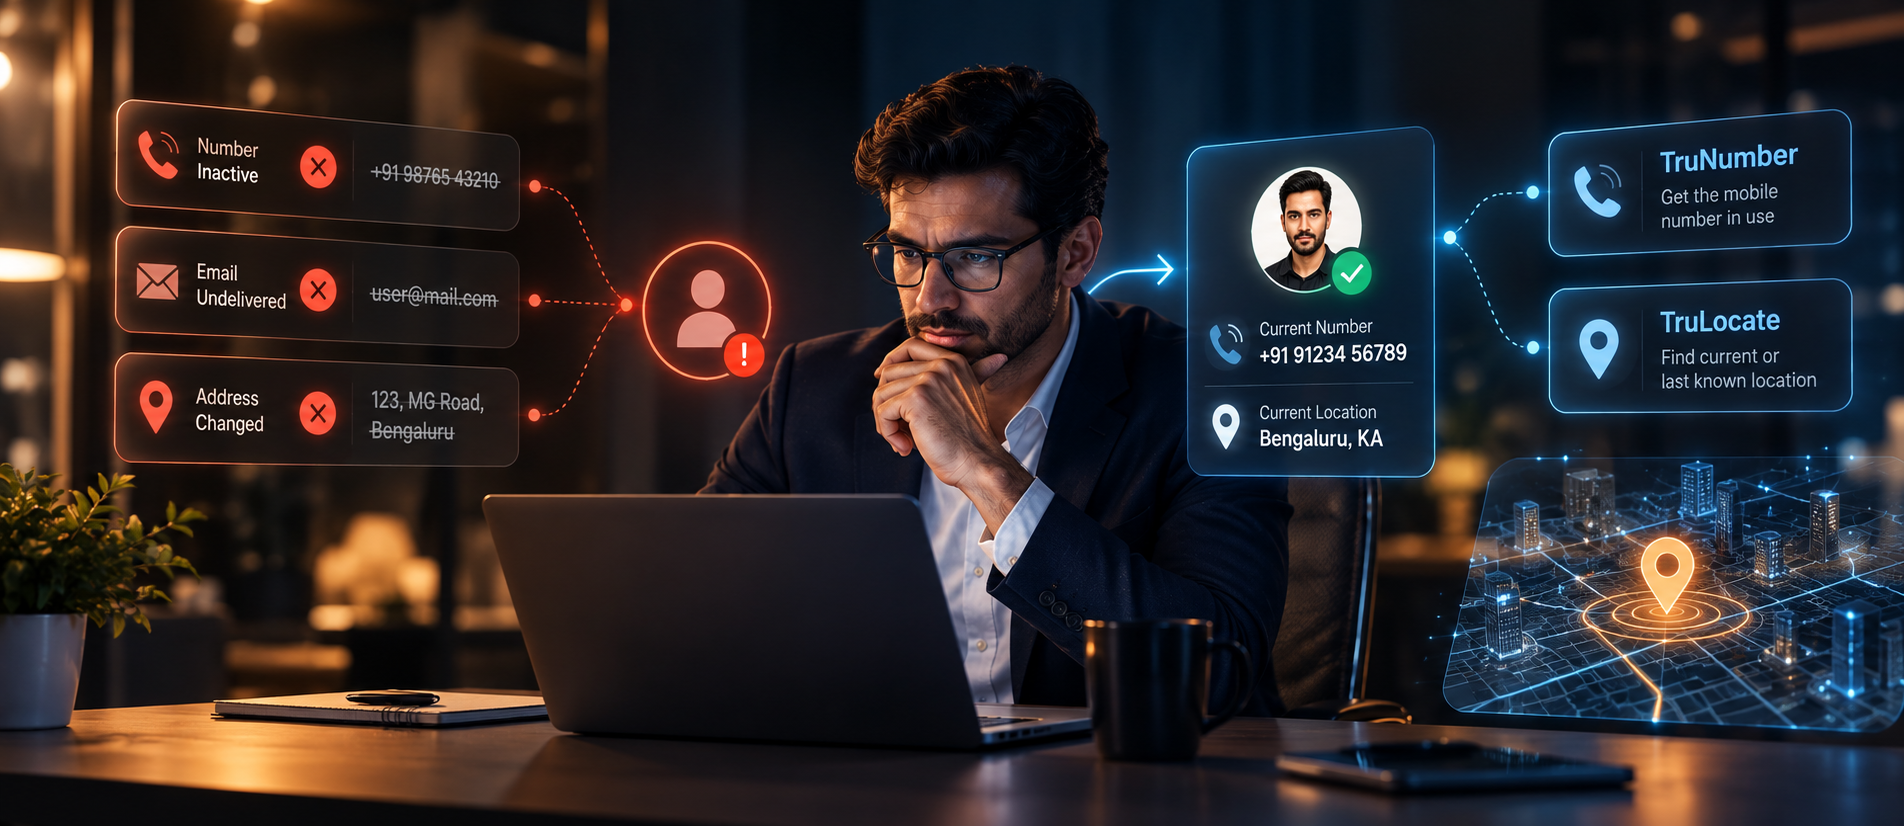
TruNumber permet d'identifier le numéro de mobile actif du client, réduisant ainsi les tentatives infructueuses dues à des coordonnées obsolètes, incorrectes ou inactives. Cela donne aux équipes de collecte une base de contacts plus solide avant le début des suivis.
3
TruLocate (intelligence de localisation basée sur le consentement) :
TruLocate prend en charge l'intelligence de localisation basée sur le consentement pour les emprunteurs difficiles à joindre. Il est particulièrement utile pour le suivi automatique et les collectes à un stade avancé, où les coordonnées traditionnelles peuvent ne plus suffire.
4
Messages envoyés directement à l'appareil (accessibilité sécurisée pour les clients) :
TrueDigi permet aux banques d'envoyer des rappels textuels sécurisés, des alertes en plein écran, des incitations au paiement et des messages d'escalade directement sur l'appareil du client concerné. Cela améliore la visibilité, la confiance et la capacité d'action tout au long du processus de collecte.
Ensemble, ces fonctionnalités aident les banques à résoudre le véritable problème du RPC: il ne s'agit pas seulement de savoir si un appel a été passé ou si un message a été envoyé, mais aussi de savoir si le bon client a été contacté par un chemin de contact fiable, que la banque peut évaluer et sur lequel elle peut agir.
[Lisez également : TrueDigi par Datacultr: Transformer une faible efficacité en une performance de collecte élevée]
Établissez une norme plus élevée pour le bon interlocuteur avec nous
La prochaine phase du recouvrement de créances ne sera pas remportée par les équipes qui se contentent d'augmenter le volume de sensibilisation. Il sera façonné par les banques qui commenceront à mettre en place des moyens plus efficaces pour atteindre le bon emprunteur dès la première tentative.
Ce changement est important parce que chaque stratégie de collecte repose sur le même fondement : la capacité à atteindre le bon client.
Pour les banques, cela signifie que le RPC ne peut plus se limiter aux rapports des centres de contact. Il doit devenir une mesure fondamentale de l'état de préparation à la collecte, de la confiance des clients et des performances de reprise. Avec TrueDigi, ce changement devient possible.
À propos TrueDigi
TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %.
Si un faible RPC limite les résultats de votre collecte, il est temps de réparer d'abord la couche de contact.
Les gens demandent aussi
Quel est le risque d'intensifier les efforts de recouvrement de créances sans améliorer le RPC ?
L'intensification des efforts de recouvrement de créances sans améliorer le RPC accroît souvent les efforts sans améliorer la reprise au même rythme. L'augmentation du nombre d'appels, de rappels, d'agents ou de campagnes automatisées peut stimuler l'activité, mais si le bon emprunteur n'est toujours pas contacté, les banques risquent d'accroître l'inefficacité opérationnelle au lieu de réduire les performances de recouvrement.
Pourquoi les banques devraient-elles suivre le taux RPC séparément des taux de livraison et des tentatives d'appel ?
Pour les banques, les taux de livraison et les tentatives d'appel sont des indicateurs d'activité. Ils montrent que des actions de sensibilisation ont été menées, mais ne permettent pas de savoir si le bon emprunteur a été atteint. Le suivi distinct de Right Party Contact donne aux équipes de recouvrement une vision plus précise de la qualité des contacts, de l'accessibilité des emprunteurs et de la solidité réelle de leur entonnoir de reprise. Avec des plateformes comme TrueDigi, les banques peuvent atteindre un RPC de 100 % et constater une augmentation de la réponse des clients, des mesures de remboursement et des résultats de collecte au niveau des campagnes.
Comment peux-tu TrueDigi rendre Right Party Contact plus mesurable pour les banques ?
TrueDigi aide les banques à faire passer le RPC d'une métrique de centre de contact à une métrique de collecte plus liée aux résultats. En permettant un engagement direct sur l'appareil dans l'environnement applicatif de la banque, TrueDigi permet aux équipes de savoir plus clairement si l'emprunteur a été contacté, si le message a été vu et si l'interaction a évolué vers une action de remboursement.



