La mejor plataforma digital de cobro de deudas para prestamistas
La mejor plataforma digital de cobro de deudas para prestamistas Más allá de las cobranzas omnicanales: una mejor forma de cobrar Autor Ekta Singh Publicado el 18 de noviembre de 2026 Las mejores plataformas digitales de cobro de deudas ayudan a los prestamistas a llegar a los clientes, tomar medidas rápidas y hacer un seguimiento de los resultados a lo largo del ciclo de recuperación. Los bancos y los prestamistas suelen utilizar SMS, WhatsApp, llamadas y otros canales para gestionar los cobros. Si bien la comunicación omnicanal agrega más formas de enviar un mensaje, no brinda al prestatario un lugar confiable para actuar. Las siguientes brechas muestran por qué una mayor divulgación no siempre conduce a mejores resultados de cobro: 1 Los filtros de spam bloquean hasta el 70% de las llamadas de cobro antes de que suene el teléfono. 2 El contacto con la parte derecha ha caído por debajo del 25%, lo que impide la participación directa. 3 Casi el 30% de los prestatarios morosos intercambian tarjetas SIM o números en un plazo de siete días. 4 Los prestatarios evitan los enlaces de pago enviados por SMS o aplicaciones de chat por motivos de fraude. ¿Lo sabía? La confianza sigue siendo un desafío clave en las finanzas digitales. El Banco Mundial destaca el fraude y el uso indebido de datos como los principales riesgos para los consumidores, lo que refuerza la razón por la que la comunicación de recopilación debe provenir de una fuente que los clientes reconozcan. Por eso, los prestamistas necesitan una plataforma digital de cobro de deudas que fomente la confianza en las comunicaciones de cobro, ofrezca a los clientes un paso claro a seguir y controle si ello conlleva un pago o un compromiso. [Lee también: Desafíos y soluciones del marketing omnicanal para los bancos] Capacidades clave a tener en cuenta en una plataforma de cobro digital Al evaluar una plataforma, los prestamistas deben hacerse estas cinco preguntas: 01 ¿La comunicación impulsa la acción? Una plataforma debe involucrar a los prestatarios en su contexto a través de la voz, el vídeo, las imágenes y el texto, y conectar cada interacción con un paso siguiente significativo, no solo con la entrega de un registro o una apertura. Aquí es donde TrueDigi ayuda. Su SDK está integrado en la aplicación del prestamista, lo que permite la comunicación a través de voz, vídeo, imágenes y texto en un entorno familiar. Los prestatarios pueden ver lo que vence y dar el siguiente paso, mientras que los prestamistas pueden vincular el compromiso con una acción significativa, no solo con hacer un seguimiento de la entrega o las aperturas. [Lea también: ¿Su tasa de recuperación de deudas es baja a pesar de enviar recordatorios con regularidad?] 02 ¿Ofrece una forma alternativa de comunicarse con los clientes si cambian sus números de teléfono o tarjetas SIM? Una plataforma debe mantener el contacto a través del dispositivo activo del cliente, incluso si su número de teléfono o tarjeta SIM cambian. Esto reduce la dependencia de los datos de contacto, que pueden quedar desactualizados. TrueDigi habilita el contacto con la parte derecha (RPC) al omitir los números de teléfono y conectarse directamente al dispositivo inscrito del prestatario. Es TruCall La función añade un alcance verificado y de marca, lo que genera una participación hasta 5 veces mayor que la de los marcadores automáticos. [Lea también: Cómo una importante institución financiera del sur de Asia logró una tasa de contacto con la derecha 5 veces mayor con TrueDigies TruCall] 03 ¿Ofrece a los clientes un camino claro para resolver lo que deben? Una plataforma debería facilitar a los clientes ver lo que adeudan y actuar de inmediato. Esto puede incluir revisar las opciones de pago, establecer una fecha de compromiso o pagar directamente desde la aplicación del prestamista. Esto es posible con TrueDigies TruPromise. Les permite comprometerse a una nueva fecha de pago de forma sencilla y empática en la aplicación del prestamista. Cada compromiso se registra, se marca con una marca de tiempo y se hace un seguimiento para su seguimiento. 04 ¿Protege los datos de los prestatarios y apoya el cumplimiento? Una plataforma debe proteger los datos personales de los clientes y respaldar el cumplimiento de las normas pertinentes. TrueDigi funciona estrictamente con ID de cliente únicos. La información de identificación personal (PII) del prestatario, como el nombre, el documento de identidad nacional o el número de teléfono, nunca sale del entorno seguro del prestamista, lo que garantiza el cumplimiento del RGPD y el SOC 2.05 ¿Es compatible con una escalación tardía y verificable? Una plataforma debería ayudar a los prestamistas a entregar las notificaciones legales de forma digital y a mantener un registro fiable de la entrega de las notificaciones y las respuestas de los clientes. TruNotice permite la escalación tardía mediante la entrega de avisos legales en el dispositivo del prestatario y el registro de la entrega, la lectura de los recibos, las marcas de tiempo y los acuses de recibo de los clientes. Una opción inteligente para usted... Todas las publicaciones 18 de noviembre de 2026 La mejor plataforma digital de cobro de deudas para prestamistas 7 de octubre de 2026 Datos desactualizados = recuperaciones perdidas: replantearse la posibilidad de saltarse el rastro en el cobro de deudas 25 de septiembre de 2026 ¿Sus llamadas de cobro de deudas tienen tasas de participación bajas? Síguenos en LinkedIn Conclusión Ahora sabes qué buscar en una plataforma digital de cobro de deudas. La verdadera pregunta es si su enfoque actual está ayudando a los clientes a pasar de recibir un mensaje de cobro a dar un siguiente paso significativo. TrueDigi no es otro canal de la omnicanalidad; ofrece a los prestamistas una forma diferente de conectar la comunicación de cobro con la acción. Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Descubra cómo TrueDigi podría adaptarse a su proceso de recuperación. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Póngase en contacto con nosotros ¿Puede una plataforma digital de cobro de deudas funcionar con los sistemas existentes de un prestamista? Sí. Muchas plataformas se conectan a los principales sistemas bancarios, de gestión de préstamos, de CRM o de cobros a través de API. TrueDigi está diseñado para integrarse con las aplicaciones y los sistemas existentes de un prestamista, de modo que los equipos puedan crear recorridos de cobro digital en función de sus flujos de trabajo actuales. ¿Cómo lo hace TrueDigi¿La IA mejora el cobro de deudas? La IA analiza el comportamiento de los prestatarios para determinar cuál es el mejor momento, canal y mensaje para pagar con prontitud. En lugar de tratar a todos los clientes de la misma manera, plataformas como TrueDigi utilice la IA para distinguir entre los prestatarios que simplemente lo olvidaron y los que necesitan planes de pago flexibles, lo que aumenta las tasas de resolución sin el esfuerzo manual de un agente. ¿Cómo es TrueDigi ¿diferente de la comunicación omnicanal? Las herramientas omnicanal solo añaden canales y miden la entrega. Considerando TrueDigi funciona dentro de la aplicación del prestamista, envía voz, vídeo, imagen o texto según el contexto del prestatario y vincula cada mensaje a un resultado, como un pago o una promesa de pago. Hace que el cobro de deudas pase de una mayor divulgación a una mayor participación. ¿Puede TrueDigi¿La plataforma de recolección digital funciona junto con un equipo de recuperación existente? Sí. TrueDigi actúa como un multiplicador de fuerza más que como un sustituto. Automatiza la divulgación rutinaria, los recordatorios y los reembolsos de autoservicio para los casos de morosidad en fase inicial, por lo tanto, internos
Datos obsoletos = recuperaciones incumplidas: replantearse la posibilidad de omitir el rastreo en el cobro de deudas
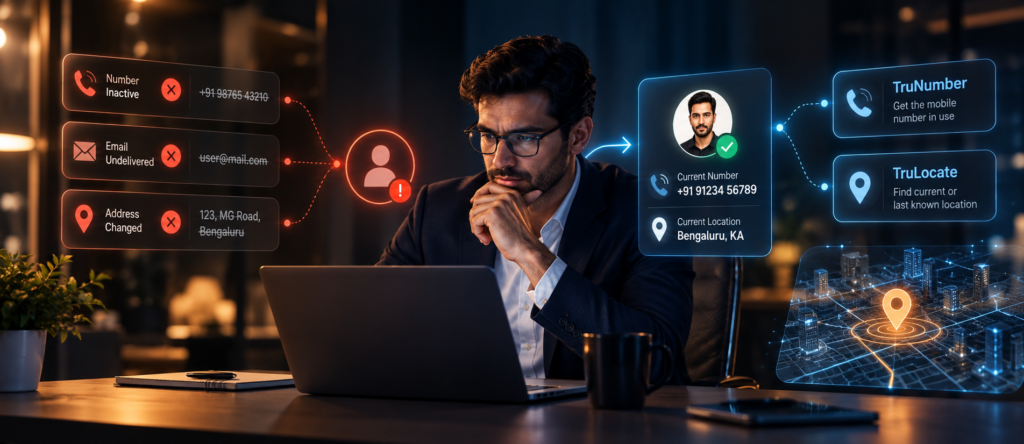
Deje de perseguir registros antiguos Encuentre al autor de clientes adecuado Ekta Singh Publicado el 7 de octubre de 2026 Omitir el rastreo en el cobro de deudas a menudo se trata como último recurso. Los bancos comienzan a rastrear solo después de que las llamadas quedan sin respuesta, los mensajes rebotan y la cuenta se hunde aún más en la morosidad. Sin embargo, los clientes rara vez se vuelven inaccesibles de la noche a la mañana. Por lo general, su capacidad de contacto disminuye con el tiempo: un número queda inactivo, una dirección cambia, la comunicación falla repetidamente o el cliente deja de responder a través de los canales que antes estaban activos. Si los bancos detectan estos cambios a tiempo, el rastreo de las omisiones puede convertirse en algo más que una búsqueda de clientes desaparecidos. Puede ayudar a verificar la información de contacto actual, mejorar el contacto con las partes adecuadas y evitar que los equipos de cobranza actúen repetidamente sobre registros obsoletos. Por qué la información de contacto del cliente deja de ser fiable El registro de un cliente puede parecer completo y seguir siendo inutilizable. Aquí es cuando la capacidad de contacto disminuye: un cliente cambia su número principal o tarjeta SIM. Un número previamente activo se desconecta o se reasigna El cliente se traslada sin actualizar el banco La dirección de correo electrónico pasa a estar inactiva. No se investigan los errores de entrega repetidos. La información de contacto permanece inalterada durante un largo ciclo de vida de la cuenta. La búsqueda de números o direcciones adicionales no resuelve el problema. Antes de utilizar la nueva información disponible, el banco debe determinar: 1 ¿Hace cuánto se verificó? 2 ¿Se puede vincular de forma fiable con el cliente? 3 ¿Es probable que esto mejore las posibilidades de contacto? Sin estas comprobaciones, las herramientas de rastreo omitidas pueden aumentar las actividades infructuosas de divulgación o dirigir las actividades de recolección hacia la persona equivocada. El desafío no es simplemente encontrar más datos. Se trata de identificar información lo suficientemente fiable como para guiar la próxima acción de recopilación. ¿Cómo TrueDigi Fortalece el rastreo por omisión en el cobro de deudas para los bancos TrueDigi ayuda a los bancos a responder a dos preguntas prácticas: ¿qué número es relevante actualmente y hacia dónde debe dirigirse el próximo esfuerzo de recaudación? TruNumber: recupere el número de teléfono móvil en uso TruNumber es una función basada en el consentimiento que recupera el número de teléfono móvil que se utiliza actualmente en el dispositivo registrado del cliente, es decir, el dispositivo en el que está activa la aplicación del banco. Ayuda a los bancos a: establecer un contacto adecuado con las partes interesadas mediante el número de teléfono móvil en uso Reducir el tiempo y los recursos dedicados a los métodos tradicionales de llamadas y cobros Mejorar la eficiencia y la productividad de los agentes de cobro TruLocate: encuentre la ubicación actual o última conocida del dispositivo TruLocate utiliza datos de GPS en tiempo real y basados en el consentimiento para proporcionar la ubicación exacta actual o conocida del dispositivo directamente al equipo de cobranza. Ayuda a los bancos a: localizar dispositivos sin buscar en un área amplia Proporcione a los oficiales de campo una ruta directa a la ubicación disponible Reduzca el tiempo, el esfuerzo y el costo que implican las recopilaciones in situ Juntos, TruNumber y TruLocate permiten rastrear los saltos: 100% precisos, 100% compatibles y un 70% más rentables Para los bancos, esto significa menos llamadas fallidas, menos tiempo dedicado a localizar clientes, visitas de campo mejor dirigidas y más esfuerzo de recolección para llegar al cliente objetivo. [Lea también: El cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos] Conclusión: Haga del rastreo por omisión una capacidad de cobro de deudas más temprana Un rastreo efectivo por omisión no consiste en encontrar el mayor volumen de datos de los clientes. Se trata de reconocer cuándo la información de contacto deja de ser fiable, de evaluar la información más sólida disponible y de elegir la siguiente acción que tenga más probabilidades de llegar al cliente objetivo. Cuando se integra en el proceso digital de cobro de deudas, TrueDigiLas herramientas de rastreo de saltos pueden pasar de un ejercicio de búsqueda avanzado a una capacidad continua de inteligencia de contactos, lo que ayuda a los bancos a mejorar el contacto con las partes correctas y, al mismo tiempo, a utilizar los recursos de recolección de manera más eficaz. Una opción inteligente para usted... Todas las publicaciones 7 de octubre de 2026 Datos anticuados = recuperaciones fallidas: replantearse la posibilidad de no rastrear el cobro de deudas 25 de septiembre de 2026 ¿Sus llamadas de cobro de deudas tienen tasas de participación bajas? 8 de septiembre de 2026 ¿Su tasa de recuperación de deudas es baja a pesar de enviar recordatorios periódicos? Síguenos en LinkedIn Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Mejore la eficiencia del contacto y el cobro con las partes adecuadas con inteligencia de contactos y ubicación basada en el consentimiento. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Póngase en contacto con nosotros ¿De qué manera contribuye la omisión de rastreo al cobro de deudas? El rastreo omitido ayuda a identificar el número de teléfono móvil que se está utilizando actualmente en el dispositivo registrado del cliente y la ubicación actual o la última conocida del dispositivo. Los bancos pueden utilizar esta información para mejorar el alcance digital, verificar los detalles de los clientes o planificar las visitas de campo de manera más eficaz. ¿Cada intento fallido de contacto debería provocar el rastreo por omisión? ¡No!. Una sola llamada o mensaje sin responder no indica necesariamente un problema de contactabilidad. Los bancos deben definir los factores desencadenantes en función de los errores repetidos, las respuestas con números no válidos, las comunicaciones no entregadas, la antigüedad del registro de contactos y el comportamiento de respuesta anterior del cliente. ¿Cómo deberían los bancos priorizar las cuentas a la hora de omitir el rastreo? Los bancos pueden priorizar las cuentas en función de la exposición, el grado de morosidad, el historial de quiebras de los contactos, la antigüedad de los registros, las contrataciones anteriores, la información alternativa disponible y el coste probable de continuar con las actividades de cobro. El rastreo omitido ayuda a identificar el número de teléfono móvil que se utiliza actualmente en el dispositivo registrado del cliente y la ubicación actual o la última conocida del dispositivo. Los bancos pueden utilizar esta información para mejorar el alcance digital, verificar los detalles de los clientes o planificar las visitas de campo de manera más eficaz. No. Una sola llamada o mensaje sin responder no indica necesariamente un problema de contactabilidad. Los bancos deben definir los factores desencadenantes en función de los errores repetidos, las respuestas con números no válidos, las comunicaciones no entregadas, la antigüedad del registro de contactos y el comportamiento de respuesta anterior del cliente. Los bancos pueden priorizar las cuentas en función de la exposición, el grado de morosidad, el historial de quiebras de los contactos, la antigüedad de los registros, las contrataciones anteriores, la información alternativa disponible y el coste probable de continuar con la actividad de cobro.
¿Sus llamadas de cobro de deudas tienen tasas de participación bajas?
¿Sus llamadas de cobro de deudas tienen tasas de participación bajas? Más llamadas. ¿Sigue siendo bajo el compromiso? Arregle la brecha real. Autor Ekta Singh Publicado el 25 de septiembre de 2026 ¿Los prestatarios responden a sus llamadas de cobro de deudas? ¿Su equipo responde a la baja participación aumentando los intentos de llamadas? Más llamadas no resolverán el problema si los prestatarios no reconocen a la persona que llama o si la conversación no les da motivos para responder. Un informe de mayo de 2026 reveló que el 66% de las llamadas desconocidas en la India se identificaron como spam o fraude. Si dos de cada tres llamadas desconocidas se clasifican de esta manera, incluso las llamadas de cobro auténticas pueden pasarse por alto antes de que los prestatarios sepan qué banco se pone en contacto con ellos. ¿Por qué las llamadas de cobro de deudas tienen tasas de participación tan bajas? Las llamadas de cobro de deudas suelen tener poca participación porque los prestatarios no reconocen a la persona que llama, las llamadas llegan a números desactualizados o los intentos repetidos parecen spam. Incluso las llamadas contestadas pueden fallar si repiten información antigua, ignoran interacciones anteriores o no indican claramente el siguiente paso. Este desglose puede deberse a varios factores: 1 No se reconoce la identidad de la persona que llama: cuando el prestatario ve un número desconocido en lugar del nombre del banco, comienza a dudar antes de iniciar la conversación. 2 Números anticuados o reasignados: los prestatarios pueden cambiar sus números de teléfono o tarjetas SIM sin modificar sus registros bancarios. Llamar repetidamente al mismo número aumenta los intentos sin mejorar el contacto con la parte derecha. 3 Mal momento: las llamadas realizadas mientras los prestatarios están trabajando, se desplazan o no están disponibles de otro modo pueden quedar sin respuesta repetidamente. 4 Comunicación repetitiva: si cada llamada repite información ya compartida por SMS o correo electrónico, no le da al prestatario ningún motivo nuevo para escuchar o actuar. 5 No hay un siguiente paso claro: incluso una llamada respondida puede no llevar a la acción si termina sin guiar al prestatario hacia el pago, un compromiso o otra resolución adecuada. Por lo tanto, el rendimiento de las llamadas debe medirse más allá de los intentos y las recogidas: llamadas intentadas → Se llega a la parte correcta → Se compromete el prestatario → Compromiso asumido → Compromiso cumplido Una diferencia entre dos etapas muestra dónde radica el problema. Los puntos de contacto de la parte baja de la derecha para detectar un problema de alcance. Un contacto fuerte pero un compromiso débil pueden indicar que no es oportuno, que hay poca confianza o que se trata de un mensaje irrelevante. Los compromisos incumplidos sugieren que es necesario prestar atención al tratamiento de seguimiento del banco. [Lea también: Estrategias de captación de clientes para líderes bancarios] ¿Cómo TrueDigi ¿Mejorar la participación en las llamadas de cobro de deudas? TruCall por TrueDigi ofrece a los bancos un canal de voz digital de marca que llega al dispositivo registrado del prestatario sin marcar un número de teléfono móvil. Esto reduce la dependencia de los registros telefónicos, que pueden estar desactualizados o reasignados, y favorece un mayor contacto con las partes derechistas. Los bancos pueden utilizar grabaciones de audio o conversión de texto a voz para enviar mensajes de voz coherentes y medir la entrega y las consiguientes medidas del prestatario. Esto hace que cada interacción sea reconocible y mensurable, en lugar de otro intento de llamada inexplicable. Tasas de recogida 3 veces más altas, un 41% más de atención del cliente, un 70% menos de costes operativos. Qué mejor aspecto tiene la captación de deudas Las llamadas de cobro eficaces deberían hacer más que conectar. Deben llegar al prestatario previsto, basarse en las interacciones anteriores y llevar a definir la siguiente acción. Al gestionar las llamadas de cobro en función de estos resultados, los bancos pueden reducir los intentos improductivos, centrar a los agentes en los casos que requieren apoyo humano y hacer que más prestatarios avancen hacia la resolución. Una elección inteligente para ti... Todas las publicaciones 8 de septiembre de 2026 ¿Su tasa de recuperación de deudas es baja a pesar de enviar recordatorios periódicos? 20 de agosto de 2026 Más divulgación. ¿Las mismas pérdidas? Herramientas de participación del cliente para una mejor recaudación de deudas 27 de julio de 2026 Contacto con la parte derecha (RPC): Los cobros más altos comienzan con el cliente adecuado Síguenos en LinkedIn Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Descubra cómo TruCall puede ayudar a su banco a mejorar la participación en las llamadas de cobro. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Póngase en contacto con nosotros ¿Con qué frecuencia deben los bancos realizar llamadas de cobro? No existe una frecuencia única adecuada para cada prestatario. Los bancos deben tener en cuenta el estado de morosidad, las respuestas anteriores, los horarios de contacto preferidos, el consentimiento y la normativa aplicable. Repetir las llamadas de cobro sin cambiar su horario o propósito puede reducir aún más la participación. ¿Cómo pueden los bancos mantener el contacto correcto con las partes interesadas cuando cambia un número de teléfono? Los bancos pueden utilizar una comunicación basada en dispositivos que no dependa del número de teléfono móvil actual del prestatario. TruCall por TrueDigi ofrece comunicación de voz digital directamente al dispositivo registrado del prestatario, lo que ayuda al banco a mantener el contacto con las partes adecuadas incluso cuando cambian los registros de telecomunicaciones. ¿Qué es una buena tasa de participación para las llamadas de cobro de deudas? No existe un punto de referencia único que se aplique a todos los bancos. La participación varía según el segmento del prestatario, la fase de morosidad, la cartera y el propósito de la compra. Los bancos deben establecer una base de referencia para el contacto con las partes adecuadas, la respuesta del prestatario, los compromisos asumidos y los compromisos cumplidos, y luego comparar el desempeño de cuentas y campañas similares. No existe una frecuencia única adecuada para cada prestatario. Los bancos deben tener en cuenta el estado de morosidad, las respuestas anteriores, los horarios de contacto preferidos, el consentimiento y la normativa aplicable. Repetir las llamadas de cobro sin cambiar su horario o propósito puede reducir aún más la participación. Los bancos pueden utilizar una comunicación basada en dispositivos que no dependa del número de teléfono móvil actual del prestatario. TruCall por TrueDigi ofrece comunicación de voz digital directamente al dispositivo registrado del prestatario, lo que ayuda al banco a mantener el contacto con las partes adecuadas incluso cuando cambian los registros de telecomunicaciones. No existe un punto de referencia único que se aplique a todos los bancos. La participación varía según el segmento del prestatario, la fase de morosidad, la cartera y el propósito de la compra. Los bancos deben establecer una base de referencia para el contacto con las partes adecuadas, la respuesta del prestatario, los compromisos asumidos y los compromisos cumplidos, y luego comparar el desempeño de cuentas y campañas similares.
¿Su tasa de recuperación de deudas es baja a pesar de enviar recordatorios periódicos?
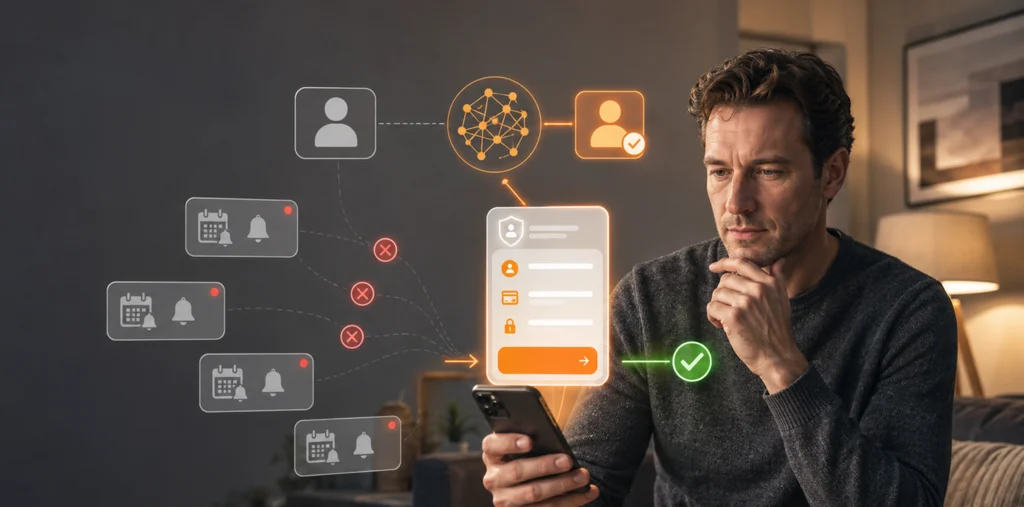
¿Su tasa de recuperación de deudas es baja a pesar de enviar recordatorios periódicos? Pago pendiente. Falta la respuesta. Haga que cada mensaje sea procesable. Autor Ekta Singh Publicado el 7 de septiembre de 2026 ¿Cuántos recordatorios se necesitan para mejorar la tasa de recuperación de deudas después de un pago atrasado? ¿Uno? ¿Tres? ¿Cinco? ¿Diez? Una tasa de recuperación de deudas más alta no requiere necesariamente más recordatorios. Requiere una comunicación que llegue al prestatario correcto, capte la atención, refleje sus circunstancias y facilite el pago. Un estudio de 2026 descubrió que el 86% de las llamadas de números desconocidos quedan sin respuesta. Esto revela un problema fundamental para los bancos: un recordatorio de reembolso no puede influir en la acción del prestatario si se ignora la comunicación antes de que el banco pueda identificarse. Incluso una entrega exitosa no significa progreso. Los bancos deben medir lo que ocurre a lo largo del proceso de recuperación: Enviado → Entregado → Consultado → Actuado → Pago completado Por lo tanto, la verdadera pregunta no es simplemente: «¿Con qué frecuencia se envían los recordatorios?» Los bancos deben preguntarse: ¿El recordatorio llegó al prestatario correcto por el medio correcto y qué ocurrió después? El punto en el que los prestatarios abandonan este viaje revela lo que hay que cambiar. ¿Qué mantiene baja la tasa de recuperación de la deuda y cómo pueden mejorarla los bancos? La tasa de recuperación de deudas puede permanecer baja porque enviar un recordatorio no garantiza que el prestatario correcto lo reciba, deposite su confianza, lo notifique o actúe en consecuencia. La falta de puntualidad, los datos de contacto desactualizados, los mensajes genéricos y las medidas de pago poco claras pueden convertir los recordatorios en ruido de fondo. 01 Los números de teléfono, las direcciones de correo electrónico y los registros de clientes de las personas de mala derecha para contactar cambian. Un recordatorio puede marcarse como entregado sin que la persona responsable de la cuenta llegue a su destinatario. Para mejorar el contacto con las partes adecuadas, es necesario que los bancos sepan si la comunicación ha llegado al prestatario previsto, y no simplemente si un canal ha aceptado el mensaje. Ahí es donde TrueDigi ayuda. Permite comunicarse con los pagos a través de la aplicación del banco en el dispositivo del cliente, lo que ayuda a los bancos a contactar con el cliente correcto antes de continuar con la recuperación. 02 La comunicación parece spam o fraude ¿Respondería a una llamada desconocida o abriría un enlace de pago inesperado? Incluso una comunicación genuina puede pasarse por alto cuando los prestatarios no pueden identificar claramente al banco. Los mensajes repetidos a través de canales que parecen spam o fraude pueden aumentar los intentos de contacto sin mejorar la tasa de recuperación de deudas. Por lo tanto, los bancos necesitan una forma de hacer que las comunicaciones de pago urgentes sean fáciles de identificar y confiar. Con TruAlert por TrueDigi, pueden enviar estos mensajes a través de su propia aplicación en el dispositivo deseado. 03 La comunicación no coincide con las preferencias del prestatario Una fecha de vencimiento olvidada, un pago fallido y una falta de pago repetida requieren respuestas diferentes. Los prestatarios también pueden responder de manera diferente según el idioma, el formato de comunicación y la hora del contacto. Para abordar esto, TrueDigi utiliza la inteligencia artificial para comunicarse en el idioma y el canal preferidos del prestatario en el momento adecuado. Los mensajes y los seguimientos se pueden adaptar a la fase anterior de respuesta y cobro del prestatario, lo que hace que la comunicación sea más relevante. Esto ayuda a los bancos a abordar las brechas de compromiso que pueden mantener baja la tasa de recuperación de la deuda. [Lea también: TrueDigi por Datacultr: Convertir la baja eficiencia en un alto rendimiento de cobro] 04 El recordatorio no proporciona una acción de pago clara «Su pago está atrasado» expone el problema pero no ayuda al prestatario a resolverlo. Un recordatorio centrado en la recuperación debería permitir al prestatario: comprobar el importe adeudado y la fecha límite de pago Pague de forma segura a través de un enlace de pago autenticado, denuncie un problema con el pago o solicite ayuda Con TruEngage por TrueDigi, los prestatarios pueden revisar los detalles del pago y tomar las medidas necesarias directamente desde el mensaje. De este modo, el recordatorio se convierte en el siguiente paso claro y no en otra advertencia general. 05 Los prestatarios no pueden hacer constar una promesa de pago Algunos prestatarios tienen la intención de pagar, pero no pueden completar el pago inmediatamente. Los recordatorios repetidos no reflejan esa intención ni indican al banco cuándo se espera el pago. En esos casos, TruPromise por TrueDigi permite a los prestatarios seleccionar y confirmar una fecha de promesa de pago y registrar su compromiso digitalmente. Luego, los bancos pueden hacer un seguimiento en función de si el prestatario realiza o no el pago prometido. Una elección inteligente para ti... Todas las publicaciones del 20 de agosto de 2026 Más divulgación. ¿Las mismas pérdidas? Herramientas de captación de clientes para un mejor cobro de deudas 27 de julio de 2026 Contacto con la parte correcta (RPC): Los cobros más altos comienzan con el cliente adecuado El 15 de julio de 2026 El cobro de deudas en la banca: por qué las notificaciones digitales se están volviendo fundamentales Síguenos en LinkedIn Mejore la tasa de recuperación de deudas haciendo que cada recordatorio sea práctico Mejorar la tasa de recuperación de deudas comienza con hacer una pregunta sencilla antes de enviar otro recordatorio: ¿qué debe poder hacer el prestatario después de recibirlo? Si la respuesta no está clara, el recordatorio está incompleto. Cada comunicación debe generar una respuesta mensurable del prestatario que ayude al banco a determinar la siguiente medida de cobro adecuada. Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Convierte cada recordatorio de pago en una acción clara y mensurable con TrueDigi. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Póngase en contacto con nosotros ¿Qué hace TrueDigi ¿Uno de los servicios de recuperación de deudas impulsados por IA mejor valorados? Al comparar los mejores servicios de recuperación de deudas basados en inteligencia artificial, los bancos deberían mirar más allá de la mensajería automatizada. Plataformas como TrueDigi ofrecen recordatorios iniciales, recorridos de pago interactivos, promesas de pago digitales, comunicación por voz, avisos formales y detección de contactos a medida que la cuenta avanza en el proceso de cobro. ¿Con qué frecuencia se deben enviar recordatorios de recuperación de deudas? No existe una frecuencia universal. Los bancos deben basar los plazos en la fase de amortización, las respuestas anteriores, el comportamiento de los prestatarios y la normativa aplicable. Es poco probable que repetir con más frecuencia un recordatorio ineficaz mejore las tasas de recuperación. ¿Qué métricas deben rastrearse junto con las tasas de recuperación? Los bancos deben hacer un seguimiento de los contactos con las partes interesadas, las visitas a los mensajes, las respuestas de los prestatarios, las acciones de pago, las promesas de pago, las promesas cumplidas, los pagos completados, el tiempo de resolución y los costos de cobro. En conjunto, estas métricas muestran los puntos en los que el proceso de recuperación de la deuda está dando buenos resultados o no. ¿Por qué algunas empresas siguen esforzándose por mejorar su tasa de recuperación de deudas? Muchas empresas se centran únicamente en la tasa de recuperación final y
Más divulgación. ¿Las mismas pérdidas? Herramientas de captación de clientes para un mejor cobro de deudas
Más divulgación. ¿Las mismas pérdidas? Las herramientas de captación de clientes para mejorar la gestión del cobro de deudas no son suficientes: convertir la comunicación en acción Autor Ekta Singh Publicado el 20 de agosto de 2026 Las herramientas de participación de los clientes se han convertido en un elemento fundamental para la forma en que los bancos gestionan las pérdidas por cobro. Sin embargo, enviar más recordatorios a través de más canales no garantiza el reembolso. Las pérdidas por cobro suelen comenzar mucho antes de que una cuenta pase a ser morosa, cuando la comunicación no llega al cliente correcto, parece poco confiable o dificulta dar el siguiente paso. Los bancos pueden reducir estas pérdidas cerrando cuatro brechas en el proceso de cobro: el alcance, la confianza, la acción y el tratamiento. Todas las comunicaciones deben llegar al cliente objetivo, ser reconocibles por parte del banco, indicar claramente el siguiente paso y reflejar la situación del cliente. Cuatro brechas que debilitan el cobro de deudas digitales La brecha de alcance: Es posible que un mensaje entregado no llegue a la persona responsable de la cuenta. Los números cambian, las tarjetas SIM se sustituyen, las llamadas quedan sin respuesta y los dispositivos compartidos complican el contacto con la parte derecha. Los bancos deben medir el contacto verificado con el cliente, no solo la entrega. La brecha de confianza: incluso cuando la comunicación llega al cliente correcto, una llamada desconocida, un mensaje genérico o un enlace de pago abreviado pueden parecer sospechosos. Los clientes deben reconocer al banco y comprender el propósito de la comunicación antes de iniciar una conversación. La brecha de acción: muchos recordatorios explican el atraso en el pago, pero dejan que los clientes encuentren la solución. Las aplicaciones, los inicios de sesión y los pasos de pago adicionales aumentan la probabilidad de abandono. Las herramientas de interacción con los clientes deben vincular el mensaje directamente con acciones como pagar ahora o hacer una promesa de pago. La brecha de tratamiento: Una fecha límite olvidada, un salario retrasado, dificultades financieras y una evasión deliberada requieren respuestas diferentes. Aplicar el mismo mensaje, frecuencia y escalamiento a todos los clientes aumenta el esfuerzo y puede dañar la relación. [Lee también: Interacción con los clientes mediante IA: cómo debe ser la verdadera comunicación con los clientes en 2026] Por qué un mayor alcance por sí solo no cierra estas brechas Para cerrar estas brechas es necesario algo más que añadir llamadas, SMS, correos electrónicos, WhatsApp y notificaciones push al proceso de recogida. Los bancos deben mejorar la calidad de cada interacción con los clientes, no limitarse a aumentar el volumen de la comunicación. Esto es especialmente importante, ya que la comunicación bancaria genuina compite con las llamadas fraudulentas, los enlaces de pago falsos, las alertas de seguridad engañosas y, por supuesto, con otros bancos y proveedores de servicios públicos. En 2025, los consumidores estadounidenses informaron haber perdido 3.500 millones de dólares a causa de estafas impostoras. Singapur registró pérdidas por 242,9 millones de dólares singapurenses por estafas de suplantación de identidad realizadas por funcionarios gubernamentales, mientras que los consumidores del Reino Unido perdieron 92,4 millones de libras esterlinas por estafas de suplantación de identidad, incluidos 55,5 millones de libras a manos de delincuentes que se hacían pasar por empleados de bancos o agentes de policía. En este entorno, la divulgación repetida a través de canales externos puede aumentar las sospechas en lugar de fomentar una respuesta. Los bancos necesitan una comunicación en la que los clientes puedan reconocer, confiar y actuar con facilidad. [Lea también: Estrategias de captación de clientes para líderes bancarios] ¿Cómo TrueDigi Permite una interacción confiable con los clientes TrueDigi ofrece a los bancos una capa de interacción directa con el dispositivo dentro de su aplicación móvil existente. A través de un SDK ligero, los bancos pueden ofrecer una comunicación contextual segura, confiable para el usuario y directamente en el dispositivo del cliente. Esto reduce la dependencia de los canales externos y brinda al banco un mayor control sobre cómo aparece un mensaje, cuándo se muestra y qué puede hacer el cliente a continuación. TrueDigi admite alertas de marca bancaria, mensajes en pantalla completa, llamadas autenticadas con contexto visible, viajes con promesas de pago, acciones de pago, contenido educativo y avisos digitales. En conjunto, estos formatos permiten la comunicación durante todo el proceso de cobro. TrueDigi conecta la estrategia de cobro del banco, los mensajes de los clientes y las medidas necesarias en un recorrido mensurable. Funciona junto con los sistemas de cobro, los sistemas de gestión de préstamos, los CRM y los canales de comunicación existentes mediante un enfoque sin PII. Smart pick for you... Todas las publicaciones 20 de agosto de 2026 Más divulgación. ¿Las mismas pérdidas? Herramientas de participación del cliente para una mejor recaudación de deudas 27 de julio de 2026 Contacto con la parte derecha (RPC): Los cobros más altos comienzan con el cliente adecuado El cobro de deudas en la banca: por qué los avisos digitales se están volviendo fundamentales Síguenos en LinkedIn La solución completa para la experiencia del cliente TrueDigi permite a los bancos utilizar diferentes formatos de comunicación y acciones en función de la situación del cliente y la etapa de cobro: 1. TruVideo ayuda a los clientes a comprender sus detalles de reembolso y las opciones de pago disponibles a través de mensajes de vídeo educativos. 2. A medida que se acerca la fecha de vencimiento, TruCall ofrece una llamada de voz con la marca del banco para ayudar a los clientes a prepararse para el próximo pago. 3. Más cerca de la fecha de vencimiento, TruEngage muestra un recordatorio en pantalla con una opción de pago directo, lo que facilita al cliente la acción inmediata. 4. Si el pago se retrasa, TruPromise permite al cliente pagar inmediatamente o seleccionar una fecha de promesa de pago adecuada. 5. Si la cuenta llega a la fase de escalamiento, TruNotice entrega un aviso digital que cumple con la ley con un comprobante de entrega. Si la cuenta llega a la fase de escalamiento, TruNotice entrega un aviso digital que cumple con la ley con un comprobante de entrega. Esto ayuda a proteger la experiencia del cliente y, al mismo tiempo, dirige los recursos de cobro a las cuentas que requieren una mayor intervención. Las herramientas de interacción con los clientes deben ofrecer resultados de cobro, de entrega, de apertura y de clics muestran la actividad de comunicación, pero no si la recuperación ha mejorado. Los bancos deben centrarse en el contacto directo con las partes interesadas, la conversión de la interacción en pago, el plazo de entrega del pago, el cumplimiento de la promesa de pago, las tasas de subsanación en las fases iniciales y el coste por cuenta resuelta. Estas métricas ayudan a identificar la brecha subyacente. Un alto nivel de entrega con una baja participación puede indicar una falta de confianza, mientras que un compromiso fuerte con una baja conversión de pagos puede revelar problemas en el proceso de pago. La experiencia del cliente y el rendimiento del cobro no son prioridades contrapuestas. ¿Cuándo TrueDigiLas herramientas de interacción con los clientes hacen que la comunicación sea reconocible, el tratamiento adecuado y la acción más fáciles. Los bancos pueden reducir las pérdidas de cobro y, al mismo tiempo, proteger la relación con los clientes. Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Convierte cada comunicación de cobro en una acción fiable y medible. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Póngase en contacto con nosotros ¿Qué incluye una herramienta de captación de clientes buena y eficaz para los bancos? La mejor herramienta de captación de clientes para los bancos debería incluir capacidades que mejoren el contacto con las partes correctas, generen confianza, permitan a los clientes actuar en el mismo proceso, fomentar tratamientos diferenciados y conectar la interacción con los resultados reales de los pagos. ¿Cómo puede
Contacto con la parte adecuada (RPC): las recaudaciones más altas comienzan con el cliente adecuado
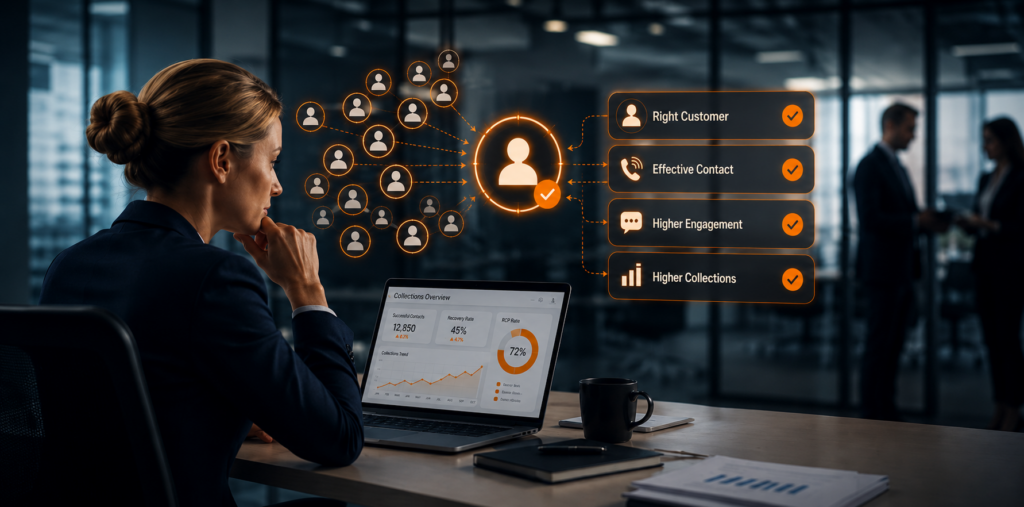
Contacto con la parte adecuada (RPC): los cobros más altos comienzan con el cliente adecuado En los cobros, cada estrategia de recuperación depende de una cosa: llegar al cliente correcto. Un RPC más alto. Mejores colecciones. Deja de perseguir. Comience a alcanzar. Autor Ekta Singh Publicado el 27 de julio de 2026 Los bancos pueden usar la inteligencia artificial para optimizar el tiempo, automatizar los recordatorios, personalizar los mensajes y priorizar las cuentas de alto riesgo. Sin embargo, si la comunicación no llega al prestatario correcto, la estrategia fracasa antes de que pueda generar ningún resultado. La baja tasa de RPC afecta directamente al rendimiento de las campañas de cobro, a las tasas de recuperación y a la eficiencia del proceso general de recuperación de la deuda. Por eso es fundamental mejorar el Right Party Contact, o RPC. Veamos por qué están cayendo las tasas de contacto de la parte derecha y cómo aumentar los contactos de la parte derecha con TrueDigies un enfoque de recopilación seguro y directo al dispositivo. Por qué el RPC sigue siendo bajo en el cobro de deudas La industria ha aceptado durante demasiado tiempo un listón bajo para el contacto con los clientes. La tasa de RPC promedio es de alrededor del 26%, mientras que el 23% de los centros de llamadas tienen una tasa de RPC inferior al 20%. Esto significa que una gran parte de la divulgación sigue sin llegar al prestatario adecuado. Varios factores siguen haciendo bajar las tasas de RPC: 1 Números de teléfono anticuados o incorrectos que hacen que los equipos de cobro persigan números en lugar de a los prestatarios 2 Se ignoran las llamadas desconocidas porque los clientes son más cautelosos con el spam, el fraude y los números no verificados 3 Mayor uso de bloqueadores de llamadas que impiden que incluso las llamadas de cobro genuinas conecten a 4 los prestatarios son cada vez más difíciles de rastrear a medida que avanza la morosidad, y los datos de contacto tradicionales dejan de funcionar 5 La fatiga por SMS, correo electrónico y llamadas que la respuesta se reduce, incluso cuando el mensaje es relevante Así que incluso cuando los bancos aumentan el volumen de divulgación, la tasa de contacto con las partes correctas puede permanecer baja porque la ruta de contacto subyacente aún es incierta. Por qué las recaudaciones dirigidas por la IA siguen necesitando a la parte adecuada Contacto La IA puede mejorar las recaudaciones de muchas maneras. Puede ayudar a los bancos a decidir cuándo contactar con un cliente, qué mensaje enviar, qué cuenta priorizar y qué método de pago recomendar. Sin embargo, los beneficios apenas aumentan porque la IA no garantiza el RPC. Por eso, la RPC debe anteponerse a la optimización. La IA puede hacer que las colecciones sean más inteligentes, pero el RPC las hace accesibles. Para los bancos, el objetivo no es elegir entre la IA y la RPC. El objetivo es crear un sistema de cobro en el que se llegue primero al cliente correcto y, a continuación, la IA mejore los plazos, el contexto y la siguiente mejor acción. ¿Cómo TrueDigi Ayuda a aumentar los contactos con las partes adecuadas La mayoría de los sistemas de recopilación intentan mejorar el RPC mejorando el alcance: más llamadas, mejor sincronización, recordatorios repetidos o una mayor frecuencia de campañas. TrueDigi lo resuelve en la capa de contacto. Integrado en la propia aplicación móvil del banco a través de un SDK ligero, TrueDigi crea una capa segura de interacción directa al dispositivo que no depende de los números de teléfono, las llamadas de telecomunicaciones, la entrega de SMS, la atención de llamadas desconocidas o el cambio de ubicación de los prestatarios. De este modo, los bancos tienen una ruta verificada hasta el dispositivo del cliente, lo que les ayuda a pasar de un alcance incierto a un alcance seguro. Con TrueDigi, la comunicación de cobro se puede entregar directamente al cliente objetivo con un 100% de capacidad de contacto, entrega, acción y medición del 100%. Una elección inteligente para ti... Todas las publicaciones 27 de julio de 2026 Contacto con la parte derecha (RPC): Los cobros más altos comienzan con el cliente adecuado El cobro de deudas en la banca: por qué las notificaciones digitales se están volviendo fundamentales 26 de junio de 2026 Retos y soluciones del marketing omnicanal para los bancos Síguenos en LinkedIn TrueDigiHerramientas para impulsar la participación de las partes adecuadas 1 TruCall (Comunicación de voz a nivel de dispositivo): TruCall ofrece llamadas de voz con la marca del banco directamente en el dispositivo del cliente, sin depender de la infraestructura de llamadas de telecomunicaciones. Ayuda a los bancos a reducir los fallos de RPC causados por cambios de número, llamadas desconocidas sin respuesta, bloqueos de llamadas o bajas tasas de recogida. 2 TruNumber (inteligencia numérica móvil activa): TruNumber ayuda a identificar el número de teléfono móvil activo del cliente, lo que reduce los intentos fallidos provocados por datos de contacto desactualizados, incorrectos o inactivos. Esto brinda a los equipos de cobranza una base de contactos más sólida antes de que comiencen los seguimientos. 3 TruLocate (inteligencia de ubicación basada en el consentimiento): TruLocate admite la inteligencia de ubicación basada en el consentimiento para los prestatarios de difícil acceso. Resulta especialmente útil para evitar el rastreo y para recopilar información en fases avanzadas, en las que los datos de contacto tradicionales pueden dejar de ser suficientes. 4 mensajes directos al dispositivo (acceso seguro al cliente): TrueDigi permite a los bancos enviar recordatorios de texto seguros, alertas de pantalla completa, sugerencias de pago y mensajes de escalamiento directamente al dispositivo del cliente deseado. Esto mejora la visibilidad, la confianza y la capacidad de acción durante todo el proceso de cobro. En conjunto, estas capacidades ayudan a los bancos a resolver el verdadero problema de la RPC: no solo si se realizó una llamada o se envió un mensaje, sino también si se contactó con el cliente correcto a través de una ruta de contacto en la que el banco pueda confiar, medir y actuar. [Lea también: TrueDigi por Datacultr: Convertir la baja eficiencia en un alto rendimiento de cobro] Establezca un estándar más alto para la parte adecuada Póngase en contacto con nosotros La siguiente fase del cobro de deudas no la ganarán los equipos que se limiten a aumentar el volumen de divulgación. Será moldeada por los bancos que empiecen a crear formas más sólidas de llegar al prestatario adecuado desde el primer intento. Ese cambio es importante porque cada estrategia de cobro depende de la misma base: la capacidad de llegar al cliente adecuado. Para los bancos, esto significa que el RPC ya no puede centrarse únicamente en los informes de los centros de contacto. Debe convertirse en una medida fundamental de la preparación para el cobro, la confianza de los clientes y el rendimiento de la recuperación. Con TrueDigi, ese cambio se hace posible. Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Si un RPC bajo limita los resultados de cobro, es hora de arreglar primero la capa de contacto. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Póngase en contacto con nosotros ¿Cuál es el riesgo de ampliar las iniciativas de cobro de deudas sin mejorar el RPC? Ampliar los esfuerzos de cobro de deudas sin mejorar el RPC a menudo aumenta el esfuerzo sin mejorar la recuperación al mismo ritmo. Más llamadas, recordatorios, agentes o campañas automatizadas pueden impulsar la actividad, pero si aún no se contacta con el prestatario adecuado, los bancos corren el riesgo de aumentar la ineficiencia operativa en lugar de aumentar el rendimiento de la cobranza. ¿Por qué los bancos deberían hacer un seguimiento de la tasa de RPC por separado de la de entrega
El cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos
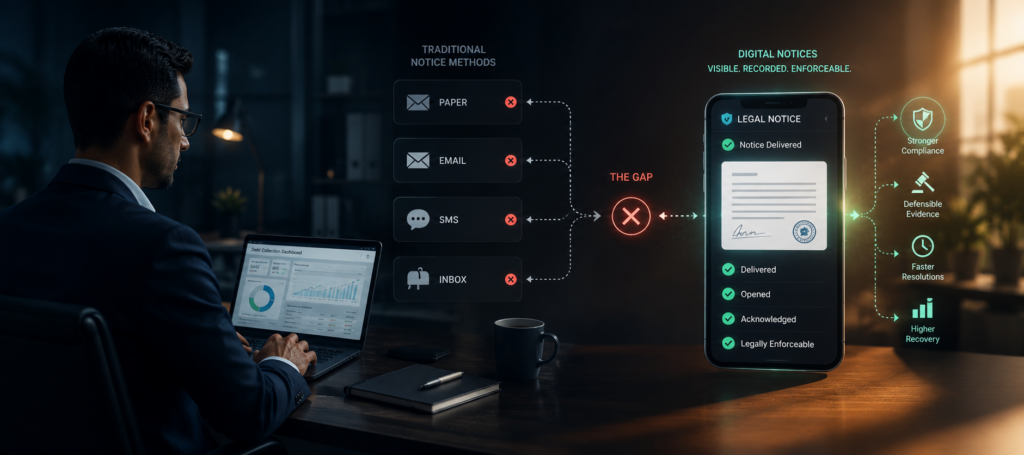
Cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos El cobro de deudas avanza hacia lo digital. Los avisos legales no lo son. Avisos legales, escalado entregado digitalmente con el autor de la prueba Ekta Singh Publicado el 15 de julio de 2026 Los bancos están digitalizando la participación de los prestatarios, los procesos de cobro, los incentivos de reembolso y los flujos de trabajo de recuperación. Sin embargo, cuando una cuenta vencida llega a la fase legal, muchos prestamistas siguen dependiendo de los avisos en papel, los correos electrónicos, los SMS o los canales de entrada. Estos canales pueden confirmar que se ha enviado o entregado una notificación, pero no garantizan al 100% que las partes interesadas contacten con las partes interesadas, que sean visibles o confirmadas por el prestatario. Y ahí es donde comienza la brecha. Porque en la etapa de escalada legal, enviar un aviso no es suficiente. Los bancos deben saber que la notificación ha llegado al prestatario, que ha sido abierta, que ha sido confirmada y que pueden defenderse si son interrogadas más adelante. Esta es la razón por la que los avisos digitales se están volviendo fundamentales para el cobro de deudas. No como otro canal de comunicación, sino como una forma más sólida de hacer que la entrega de avisos legales sea visible, registrada y ejecutable durante el proceso de recuperación. La falta de notificación legal en el cobro digital de deudas Cuando aumentan los impagos y más cuentas comienzan a escalar, el proceso de notificación pasa a ser una parte directa del rendimiento de la recuperación. Sin embargo, las notificaciones en papel cuestan más, llevan más tiempo y generan un esfuerzo operativo repetido. Los avisos por correo electrónico y en la bandeja de entrada pueden ser más fáciles de enviar, pero no siempre confirman la visibilidad del prestatario. Los canales de mensajería se pueden ignorar, filtrar o tratar como una comunicación rutinaria. Nada de esto funciona bien cuando el sistema legal necesita pruebas. Si el prestatario no ve el aviso a tiempo, la respuesta se retrasa. Si no hay reconocimiento, la escalada se vuelve más difícil de defender. Si el proceso depende de los seguimientos manuales, el costo aumenta mientras que la certeza sigue siendo baja. Esto afecta directamente a los resultados de la recuperación. En esta etapa, la preocupación ya no es solo llegar a los prestatarios. La cuestión es si el banco puede hacer avanzar el caso con suficiente visibilidad, pruebas y control. TruNotice por TrueDigi: Avisos legales digitales creados para el cobro de deudas TruNotice por TrueDigi aborda las principales limitaciones de la entrega tradicional de avisos legales: alcance incierto, trazabilidad débil, alto costo y baja eficiencia. Es una solución de notificación legal digital segura con la marca de un banco que envía las notificaciones directamente al dispositivo activo del prestatario. El aviso está diseñado para ser claro, visible y orientado a la acción, con una CTA contextual que ayuda a los prestatarios a comprender el siguiente paso de inmediato. Esto hace que la entrega de avisos legales pase de ser un intento incierto de comunicación a un flujo de trabajo de escalamiento controlado digitalmente. TruNotice entrega: 01 60% de aumento en la tasa de recuperación: los prestatarios respondieron más rápido cuando los avisos se entregaron de forma clara y directa en el dispositivo. 02 Costo alrededor de un 80% más bajo: la entrega de avisos legales digitales redujo los costos de impresión, mensajería, franqueo e intento repetido. 03 100% de lectura de recibos: cada aviso legal digital abierto generaba una prueba con fecha y hora de que el prestatario lo había visto. 04 Reconocimiento del 100%: el acuse de recibo del prestatario creó un historial más sólido de revisión interna, escalamiento y próxima acción 05 2.4 Aumento de X en la tasa de entregas verificadas: se han recibido más avisos con éxito dispositivos de prestatarios activos en comparación con los canales en papel y en bandeja de entrada. Para los bancos que están creando soluciones digitales de cobro de deudas más sólidas, TruNotice convierte la entrega de avisos legales de un proceso lento e incierto a un flujo de trabajo de escalamiento personalizado, medible y defendible. [Lea también: El futuro de la recuperación de la deuda digital en 2026] Una elección inteligente para usted... Todas las publicaciones 27 de julio de 2026 Contacto con la parte correcta (RPC): Los cobros más altos comienzan con el cliente adecuado El 15 de julio de 2026 El cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos el 26 de junio de 2026 Los desafíos y las soluciones del marketing omnicanal para los bancos Síguenos en LinkedIn Construyendo una estrategia digital más sólida en el cobro de deudas con TrueDigi TruNotice funciona como una capa de escalamiento en la que el usuario confía en TrueDigila plataforma de cobro de deudas más grande y directa al dispositivo. Antes de que una cuenta alcance un escalamiento legal, TrueDigi ayuda a los bancos a interactuar con los prestatarios mediante recordatorios y alertas directos al dispositivo TruCall, TruPromise, TruTrace y otras capacidades. TruCall admite la comunicación de voz de marca directamente en el dispositivo del prestatario. TruPromise permite viajes digitales con la promesa de pagar. TruTrace refuerza la accesibilidad mediante la inteligencia de contacto y ubicación. En conjunto, estas herramientas ayudan a los bancos a actuar antes, antes de que un caso llegue a la fase legal formal. Cuando el prestatario sigue sin responder, TruNotice incorpora la capa de aviso legal a la misma estrategia digital de cobro de deudas, lo que hace que la escalada sea estructurada, grabada y dirigida a la acción. Así es cómo TrueDigiLas soluciones digitales de cobro de deudas ayudan a los bancos a pasar de un alcance fragmentado a un proceso de recuperación conectado: participar desde el principio, facilitar el proceso de reembolso, reforzar la visibilidad de los prestatarios y presentar pruebas cuando sea necesario. Conclusión Para los bancos, la verdadera pregunta ya no es si el cobro de deudas debe pasar a ser digital. Ese cambio ya ha comenzado. La pregunta es si cada etapa del proceso de recuperación es lo suficientemente digital como para respaldar decisiones más rápidas, registros más sólidos y mejores resultados. La entrega de notificaciones legales es una de las etapas más críticas de ese proceso, ya que se encuentra en un punto en el que las demoras se vuelven costosas y la incertidumbre se convierte en un riesgo. Incorporar esta fase a un flujo de trabajo digital controlado ayuda a los bancos a reforzar no solo las escalaciones, sino también la calidad general de su estrategia digital de cobro de deudas. Esa es la dirección hacia la que deben avanzar los equipos de recuperación: reducir las brechas, tomar medidas más claras y un mayor control durante todo el ciclo de vida del cobro de deudas. Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Haga que la entrega de avisos legales sea una parte más inteligente de su estrategia digital de cobro de deudas. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Contacta con nosotros ¿Lo hace TruNotice ¿garantizar el contacto con las partes derechas para los avisos legales digitales? TrueDigies TruNotice envía avisos legales digitales directamente al dispositivo activo del prestatario, lo que reduce la dependencia de direcciones impresas, bandejas de entrada o canales basados en números de teléfono. Esto ayuda a los bancos a lograr un contacto, una visibilidad y un reconocimiento del 100% con las partes correctas en la fase de escalamiento. ¿Cómo lo hace TruNotice ¿hacer que la escalada del cobro de deudas sea más defendible? TruNotice brinda a los bancos el nivel de auditoría del que carece la entrega de avisos tradicional. Cada notificación abierta se registra con acuse de recibo, acuse de recibo y comprobante con fecha y hora, lo que ayuda a los equipos de cobranza, riesgos y asuntos legales a avanzar con mayor confianza. ¿Cómo lo hace TrueDigi fortalecer la deuda digital
Desafíos y soluciones del marketing omnicanal para los bancos
Desafíos y soluciones del marketing omnicanal para los bancos Más allá de más canales, desde la divulgación hasta la acción Autor Ekta Singh Publicado el 26 de junio de 2026 Durante años, el marketing omnicanal prometía a los bancos una ventaja sencilla: llegar a los clientes dondequiera que se encuentren. Se esperaba que los SMS, el correo electrónico, WhatsApp, las notificaciones push, las llamadas y las alertas de aplicaciones mejoraran la participación. Sin embargo, para muchos bancos, agregar más canales no ha generado mejores resultados. Ha creado más ruido. Los clientes reciben más mensajes que nunca, pero es más difícil ganarse la atención y la confianza. El verdadero desafío no es el alcance, sino su relevancia, credibilidad y acción mensurable. Esto plantea preguntas importantes: ¿el cliente confiará en la comunicación? ¿El banco interactúa con el cliente en el momento adecuado? ¿El mensaje está relacionado con las necesidades actuales del cliente? ¿Puede el banco medir si la interacción se tradujo en un resultado empresarial real? Para los bancos, esto crea una brecha importante entre la comunicación y la acción del cliente. El verdadero problema del marketing omnicanal tradicional es que se optimiza para la entrega, no para la relevancia. La mayoría de las herramientas omnicanales están diseñadas para enviar mensajes a través de múltiples canales y optimizadas para su entrega. Pero la entrega por sí sola no genera compromiso. Por ejemplo, un cliente que abre una cuenta de ahorros necesita un mensaje diferente al de alguien que no ha pagado un préstamo. Del mismo modo, un cliente que abandona la incorporación necesita un empujón claro para dar el siguiente paso, no una oferta genérica. Este es un verdadero vacío en la comunicación bancaria: un estudio realizado con consumidores descubrió que el 54% de los clientes opinaba que la comunicación bancaria no era lo suficientemente personalizada, mientras que el 39% la consideraba poco relevante, poco o nada relevante. Cuando los bancos se comunican sin contexto, el mensaje parece genérico. Con el tiempo, la comunicación genérica lleva a la desconexión. 02 Los datos de los clientes siguen siendo fragmentarios Los bancos ya almacenan datos valiosos sobre los clientes en los principales sistemas bancarios, los CRM, los sistemas de préstamos, el comportamiento de las aplicaciones, los registros de servicio y las plataformas de cobro. El problema es que, con frecuencia, estos sistemas no funcionan de forma conjunta en tiempo real. Como resultado, los equipos de marketing se basan en segmentos amplios y en información retrasada en lugar de en el contexto real del cliente. Esto limita la personalización y hace que las campañas parezcan desconectadas del recorrido del cliente. 03 La personalización se basa principalmente en el nivel superficial: «Hola [nombre]» no es personalización. En el sector bancario, la personalización significativa depende del contexto del cliente: su situación financiera, el uso del producto, las acciones recientes, las señales de riesgo y la siguiente mejor necesidad. Sin embargo, la mayoría de las aplicaciones bancarias siguen siendo diseñadas para transacciones, no para comunicaciones personalizadas. Incluso cuando los bancos tienen la información correcta, la aplicación a menudo no puede convertir esa información en mensajes oportunos e impulsados por la acción. PYMNTS informó de que el 72% de los consumidores afirma que la personalización influye en la forma en la que realizan sus operaciones bancarias. 04 No existe un verdadero ciclo de retroalimentación Muchas campañas todavía se miden en función de las tasas de entrega, las tasas de apertura y los clics. Sin embargo, los bancos necesitan saber más que si se abrió un mensaje. Necesitan saber si la campaña llevó a completar una acción a nivel del cliente. Aquí es donde fallan todas las plataformas de notificación basadas en aplicaciones. ¿El cliente terminó de incorporarse? ¿Activaron la tarjeta? ¿Hicieron un reembolso? ¿Se inscribieron para pagar automáticamente? Sin esta visibilidad, los equipos de marketing no pueden vincular claramente las campañas con los resultados empresariales, sino que tienen que recurrir a plataformas de terceros innecesarias para enviar SMS, llamadas y correos electrónicos. Una opción inteligente para ti... Todas las publicaciones 27 de julio de 2026 Contacto con la parte derecha (RPC): Los cobros más altos comienzan con el cliente adecuado El cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos 26 de junio de 2026 El marketing omnicanal desafíos y soluciones para los bancos Síguenos en LinkedIn Cómo TrueDigi Cambia la interacción con los clientes para los bancos TrueDigi no es otra herramienta que añada más canales a tu sistema de comunicación. Es un enfoque fundamentalmente diferente, que se basa en el contexto, la confianza y la acción medible del cliente. Con TrueDigi, los bancos pueden multiplicar por 5 la participación de los clientes. Reduce la exposición de los datos al trabajar con identificadores de clientes internos, sin necesidad de que los bancos compartan la información de identificación personal de los clientes con proveedores externos. La interacción se produce dentro de tu aplicación TrueDigi funciona a través de un SDK ligero integrado en la propia aplicación móvil de su banco. Esto significa que el banco puede interactuar con los clientes en un entorno que ya reconocen, en lugar de depender únicamente de SMS externos, correos electrónicos o llamadas desconocidas. Esto ayuda a resolver una importante brecha de confianza en la comunicación bancaria. El cliente no tiene que preguntarse si el mensaje es auténtico, no deseado o fraudulento. El mensaje llega a través de un entorno verificado propiedad del banco, lo que hace que sea más fácil confiar en él y actuar en consecuencia. Una plataforma para múltiples formatos de comunicación TrueDigi permite a los bancos enviar mensajes de voz, vídeo, imágenes y texto desde una única plataforma. Los equipos pueden elegir el formato adecuado para cada caso de uso, desde guías de incorporación y formación sobre el producto hasta recordatorios de pago, avisos sobre ofertas y avisos legales. Esto reduce la necesidad de utilizar herramientas independientes para las llamadas, los vídeos, las notificaciones y la entrega de mensajes, al tiempo que proporciona a los bancos un mayor control, coherencia y visibilidad de la interacción con los clientes. El contexto decide la comunicación Las campañas omnicanales tradicionales suelen funcionar en segmentos amplios y con cronogramas fijos. TrueDigi ayuda a los bancos a adoptar un compromiso basado en la trayectoria. Los bancos pueden enviar mensajes en función de las acciones de los clientes, la fase del ciclo de vida, el uso del producto o el comportamiento de reembolso, lo que hace que la comunicación sea más relevante y menos intrusiva. [Lea también: Estrategias de captación de clientes para líderes bancarios] Conclusión La omnicanalidad tradicional plantea la siguiente pregunta: ¿cómo podemos llegar a más clientes a través de más canales? TrueDigi pregunta: ¿qué necesita este cliente en este momento y cómo se lo entregamos de una manera en la que pueda confiar? Esa no es una diferencia insignificante. Se trata de pasar de una mayor divulgación a una mayor participación. Cuando los clientes reciben una comunicación relevante, oportuna y entregada a través de un canal en el que confían, interactúan. Responden. Actúan. Así es como se ve el marketing efectivo. Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Descubra cómo TrueDigi ayuda a los bancos a lograr una participación de los clientes hasta 5 veces mayor. Reserve una demostración Preguntas frecuentes ¿Aún tiene preguntas? ¿No encuentra respuestas a sus preguntas? Ponte en contacto con nosotros ¿Cómo pueden los bancos reducir la pérdida de clientes digitales? Los bancos pueden reducir el número de clientes abandonados atrayendo a los clientes en el punto exacto en el que hacen una pausa, abandonan o
Estrategias de participación del cliente para líderes bancarios
Estrategias de participación del cliente para líderes bancarios Participación bancaria más inteligente Resultados empresariales medibles Autor Ekta Singh Publicado el 5 de junio de 2026 Las estrategias de captación de clientes influyen directamente en los ingresos, los costes y el riesgo de morosidad. Sin embargo, la mayoría de los bancos no pueden medir el impacto de su compromiso en los resultados empresariales porque sus sistemas nunca se diseñaron para ofrecer visibilidad a los resultados. Los presupuestos están aumentando. Los resultados no siguen el ritmo. Y la pregunta, ¿por qué? rara vez se pregunta. Este blog es para los líderes bancarios que quieren adelantarse a esa pregunta antes de que se convierta en un problema costoso. Sus relaciones con los clientes se están fragmentando silenciosamente Según Accenture, el 73% de los clientes bancarios ahora interactúa con varios bancos, y el 58% ha comprado un producto financiero a un nuevo proveedor en los últimos 12 meses. Se trata de una pérdida directa de ingresos: la cuota de cartera, los ingresos por productos y el valor de por vida hacen que tu balance se quede sin hacer ruido, un pequeño movimiento a la vez. Los bancos que se encuentran entre el 20% más rico en promoción de los clientes aumentan sus ingresos 2,6 veces más rápido y tienen un 17% más de productos por cliente. La diferencia radica en la capacidad de mantener la relevancia y medir qué es lo que realmente genera ingresos. Los bancos que se mantienen a la vanguardia han tomado una decisión de infraestructura diferente. El costo oculto de tratar la divulgación como un compromiso La mayoría de los bancos aplican estrategias de captación de clientes a través de una combinación fragmentada de canales. Cada uno pertenece a un equipo diferente y se mide de forma aislada, sin una visión única de lo que realmente funciona. Y nadie puede responder: ¿el fracaso de la participación está aumentando los préstamos dudosos? ¿Estamos perdiendo ingresos porque no podemos llegar a los clientes en el momento adecuado? ¿Estamos pagando de más por sistemas que no ofrecen un retorno de la inversión? Según McKinsey, el 47% de los responsables de la toma de decisiones sénior consideran que la complejidad de los sistemas es el principal obstáculo para obtener el ROI de las herramientas de interacción. Gartner descubrió que, de media, las organizaciones utilizan solo el 33% de sus capacidades de tecnología de interacción. El resto se paga, pero no se utiliza. Cada trimestre sin resultados de participación cuantificables equivale a una cuarta parte del presupuesto gastado sin evidencia de rentabilidad. Se trata de un problema de costes, control e infraestructura, que se agrava con el tiempo. Qué soluciona este problema: un enfoque de infraestructura diferente con TrueDigi TrueDigi es una plataforma de captación de clientes basada en inteligencia artificial creada específicamente para bancos y prestamistas regulados. Se integra directamente en la propia aplicación móvil del banco a través de un SDK ligero, lo que convierte la infraestructura existente en un sistema de participación gobernado y medible. Como la interacción se produce dentro de la aplicación del banco, los bancos obtienen: Recorridos completos del ciclo de vida: no mensajes aislados, sino secuencias conectadas que se adaptan en función del comportamiento y el contexto del cliente Arquitectura sin PII: los datos de los clientes nunca salen del entorno del banco, lo que es importante para el cumplimiento y la confianza Medición en tiempo real: visibilidad de lo que los clientes realmente hacen después de una interacción, no solo de si un mensaje se entregó Personalización impulsada por la IA: cada interacción se basa en señales conductuales y contextuales, lo que hace que la comunicación sea relevante que genérico TrueDigi brinda a los bancos la infraestructura necesaria para gobernar, medir y mejorar toda la estrategia de participación del cliente de principio a fin. [Lea también: Interacción con el cliente impulsada por la IA: ofrecer comunicación contextual] Elección inteligente para usted... Todas las publicaciones 27 de julio de 2026 Contacto con la parte adecuada (RPC): Los cobros más altos comienzan con el cliente adecuado El 15 de julio de 2026 Cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos el 26 de junio de 2026 Desafíos y soluciones del marketing omnicanal para los bancos Síguenos en LinkedIn En resumen: la participación es ahora una decisión de infraestructura empresarial Las estrategias desmesuradas de participación del cliente son una responsabilidad empresarial: en el presupuesto, en la exposición al cumplimiento y en los ingresos que se va antes de que alguien se dé cuenta. Los bancos que acumulan una ventaja no gastan más. Están creando una infraestructura que les brinda visibilidad, control y resultados mensurables. Para los líderes bancarios, esta no es una decisión de marketing. Es una decisión financiera y de infraestructura. Acerca de TrueDigi TrueDigi es Datacultrde la plataforma de captación de clientes y recuperación de deudas, basada en inteligencia artificial y directa al dispositivo, para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Así es como los bancos modernos protegen la confianza, cumplen con las normativas y garantizan un compromiso con garantías de futuro. Reserva una demostración Preguntas frecuentes ¿Aún tienes dudas? ¿No encuentra respuestas a sus preguntas? Póngase en contacto con nosotros Ya estamos invirtiendo en inteligencia artificial para captar clientes. ¿Por qué no vemos resultados? Cuando los datos de los clientes se almacenan en sistemas separados y las herramientas de interacción funcionan de forma independiente, la IA no puede conectar una acción con un resultado empresarial. TrueDigi resuelve este problema al integrar una capa de participación unificada e impulsada por la inteligencia artificial directamente dentro de la aplicación del banco, lo que les brinda una visión completa y en tiempo real de lo que realmente ofrece la participación. ¿Cómo sabemos si nuestras estrategias actuales de interacción con los clientes están creando un riesgo de cumplimiento? Si no hay un registro de auditoría único en sus canales de interacción, no puede demostrar qué se comunicó a un cliente, cuándo y por qué. Se trata de una exposición reglamentaria. TrueDigiSu infraestructura gobernada e integrada en la aplicación crea un registro completo y auditable de cada interacción con el cliente, por diseño, no como una idea de último momento. ¿En qué momento el fracaso de la interacción se convierte en un riesgo de morosidad o pérdida de clientes? Antes de lo que la mayoría de los bancos creen. Cuando un cliente deja de responder a los recordatorios de pago, a las actualizaciones de la cuenta y a las comunicaciones sobre los productos, el banco pierde la visibilidad de la intención. TrueDigiLa infraestructura de participación en tiempo real brinda a los bancos la capacidad de actuar mientras aún hay tiempo para cambiar el resultado. Cuando los datos de los clientes se encuentran en sistemas separados y las herramientas de interacción funcionan de forma independiente, la IA no puede conectar una acción con un resultado empresarial. TrueDigi resuelve este problema al integrar una capa de participación unificada e impulsada por la inteligencia artificial directamente dentro de la aplicación del banco, lo que les brinda una visión completa y en tiempo real de lo que realmente ofrece la participación. Si no hay un registro de auditoría único en sus canales de interacción, no podrá demostrar qué se comunicó a un cliente, cuándo y por qué. Se trata de una exposición reglamentaria. TrueDigiSu infraestructura gobernada e integrada en la aplicación crea un registro completo y auditable de cada interacción con el cliente, por diseño, no como una idea de último momento. Antes de lo que la mayoría de los bancos creen. Cuando un cliente deja de responder a los recordatorios de pago, a las actualizaciones de la cuenta y a las comunicaciones sobre los productos, el banco pierde la visibilidad de la intención. TrueDigiLa infraestructura de participación en tiempo real brinda a los bancos la capacidad de actuar mientras aún hay tiempo para cambiar el resultado. Una elección inteligente para ti... Todas las publicaciones 27 de julio de 2026 Contacto con la parte derecha (RPC): Las recaudaciones más altas comienzan con el
La IA para la participación de los clientes se está volviendo fundamental para los bancos de Vietnam: he aquí por qué
La inteligencia artificial para la participación de los clientes se está volviendo fundamental para los bancos de Vietnam: he aquí por qué se entregó. Ignorado. Perdido. La ilusión del compromiso, autor. Ekta Singh Publicado el 22 de mayo de 2026 La inteligencia artificial para la captación de clientes se está volviendo fundamental para los bancos de Vietnam. Los clientes están en línea. Los pagos son digitales. La adopción de la banca móvil es alta. Pero aún hay un problema: los mensajes se entregan, pero se ignoran. Las llamadas se hacen, pero no se contestan. Las notificaciones se envían, pero las personas no actúan en consecuencia. Según un informe, los bancos de Vietnam están aprovechando los datos, la inteligencia artificial y la confianza digital para captar y retener clientes en un mercado cada vez más competitivo. Aquí es donde la IA para la interacción con los clientes se vuelve fundamental. El desafío ahora ya no tiene que ver con el acceso o la tecnología, sino con la ejecución. ¿Cómo se llega al cliente en el momento adecuado? ¿Cómo haces que confíen en ti? ¿Cómo logras que actúen? Esta es exactamente la brecha que TrueDigi está diseñado para resolver, transformando las conexiones perdidas en interacciones significativas y en tiempo real. Las expectativas de los clientes aumentan más rápido de lo que los bancos pueden mantener el ritmo Las expectativas de los clientes crecen más rápido. Con más del 80% de penetración de los teléfonos inteligentes, los usuarios esperan la misma experiencia de cliente que obtienen de las aplicaciones cotidianas. Pero cuando esto no sucede, la lealtad se debilita y los clientes se desconectan rápidamente. También ignoran los mensajes genéricos y se retiran en el momento en que el viaje parece lento o repetitivo. Para mantenerse al día, los bancos están empezando a utilizar la inteligencia artificial para personalizar las interacciones, de este tipo TrueDigi permite garantizar que cada interacción se sienta relevante y oportuna en lugar de intrusiva. [Lea también: El futuro de las aplicaciones bancarias] Por qué fracasan las estrategias tradicionales de captación de clientes Los bancos siguen confiando en los SMS, las llamadas salientes, el correo electrónico y las notificaciones automáticas genéricas. Sin embargo, estos canales se crearon para un comportamiento de los clientes muy diferente. Hoy en día: se ignoran las llamadas La gente no responde a números desconocidos. Los SMS no son confiables. Los usuarios tienen miedo de hacer clic en los enlaces de los textos. Los correos electrónicos no se leen La mayoría de los mensajes se ignoran o se convierten en spam. Al mismo tiempo, el fraude ha hecho que los clientes sean más cautelosos. Solo en 2024, Vietnam informó de más de 220 000 casos de fraude en línea relacionados con estafas financieras. Esto tiene un impacto directo: incluso cuando los bancos se comunican, los clientes dudan en responder. Aquí es donde fallan muchas estrategias de captación de clientes. La solución consiste en trasladar la comunicación a un «entorno verificado» en el que los clientes ya confíen, como la propia aplicación móvil del banco. Es una característica fundamental de la TrueDigi plataforma que restaura la confianza de los usuarios. [Lea también: Las filtraciones de datos de terceros: el riesgo oculto que todo director de TI bancario debe abordar] Los bancos tienen datos, pero aún no pueden ver el comportamiento de los clientes Si bien muchos están adoptando soluciones de inteligencia artificial para los bancos, sigue existiendo una brecha de datos crítica. La mayoría de las instituciones tienen datos repartidos entre los sistemas, lo que les impide saber lo que ocurre después de enviar una notificación. No pueden ver: si el cliente realmente interactuó con el dispositivo Dónde y por qué los clientes se quedan durante el viaje Si la comunicación realmente provocó que se abriera la aplicación. Sin esta «visibilidad conductual», la IA no puede funcionar correctamente. TrueDigi cierra esta brecha de visibilidad al proporcionar telemetría en tiempo real, lo que permite a los bancos ver no solo si se envió un mensaje, sino también cómo se actuó en consecuencia, creando un ciclo completo para la optimización de la IA. ¿Cómo TrueDigi Habilita la IA para la interacción con los clientes a gran escala TrueDigi es una plataforma de interacción con el cliente basada en inteligencia artificial y directa al dispositivo creada para bancos. En lugar de depender de canales externos fragmentados, se integra directamente en la aplicación móvil del banco a través de un SDK ligero, lo que permite a los bancos: 01 Llegar a los clientes directamente desde su dispositivo, dentro de la propia aplicación del banco 02 Ejecutar recorridos completos, no solo un mensaje a la vez 03 Personalizar las interacciones mediante datos conductuales y contextuales 04 Mantener el control De la comunicación y el cumplimiento 05 Medir los resultados de la participación en tiempo real Como la participación se produce dentro del propio entorno del banco, la comunicación se vuelve más confiable, y la gente confía en él más. TrueDigi también funciona con un modelo sin PII, lo que garantiza que los datos de los clientes permanezcan en los sistemas del banco. Esto hace que la interacción pase de ser incierta (esperar que el cliente vea un mensaje) a predecible (garantizar que el cliente lo reciba e interactúe con él), haciendo TrueDigi una verdadera solución de experiencia del cliente, no solo una capa de comunicación. Una elección inteligente para ti... Todas las publicaciones del 20 de agosto de 2026 Más alcance. ¿Las mismas pérdidas? Herramientas de captación de clientes para una mejor recaudación de deudas 27 de julio de 2026 Contacto con la parte adecuada (RPC): Los cobros más altos comienzan con el cliente adecuado El cobro de deudas en la banca: por qué las notificaciones digitales se están volviendo fundamentales Síguenos en LinkedIn La inteligencia artificial para la interacción con los clientes define la siguiente fase de la banca en Vietnam Los bancos de Vietnam se encuentran en un punto en el que la adopción digital es alta, las expectativas de los clientes aumentan y la competencia se intensifica. El desafío ya no es digitalizarse, sino lograr que los clientes actúen. La IA para la captación de clientes definirá la siguiente fase de la banca, pero solo para los bancos que puedan llegar a los clientes de forma fiable, fidelizarlos de forma significativa, operar en un entorno de confianza y medir los resultados reales. Para saber cómo puede funcionar esto para su banco, hable con nuestro equipo en Vietnam. Datacultr opera a través de su entidad registrada, la Oficina de Representación de Datacultr Fintech Limited, en la ciudad de Ho Chi Minh. Acerca de TrueDigi TrueDigi es Datacultrde la plataforma de captación de clientes y recuperación de deudas, basada en inteligencia artificial y directa al dispositivo, para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Descubra cómo la IA para la interacción con los clientes puede funcionar en la práctica. Descubra cómo TrueDigi ayuda a los bancos a convertir el compromiso en resultados medibles. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Póngase en contacto con nosotros ¿Por qué los bancos tienen dificultades hoy en día para captar clientes? Los bancos tienen dificultades porque los canales tradicionales como los SMS, las llamadas y el correo electrónico ya no son efectivos. Los clientes suelen ignorarlos o desconfiar de ellos, lo que dificulta impulsar la acción. El desafío no es enviar mensajes, sino garantizar que los clientes realmente los vean, confíen en ellos y respondan a ellos. ¿Qué deben buscar los bancos en las soluciones de IA para bancos? Los bancos deben buscar soluciones de IA que vayan más allá de la información y permitan una participación real. Esto incluye la comunicación en tiempo real, la visibilidad de las acciones de los clientes y la seguridad



