La mejor plataforma digital de cobro de deudas para prestamistas
Más allá de las colecciones omnicanal
Una forma mejor de coleccionar
autor
- 18 de noviembre de 2026
Las mejores plataformas digitales de cobro de deudas ayudan a los prestamistas llegar a los clientes, actuar rápidamente y realizar un seguimiento de los resultados durante todo el ciclo de recuperación.
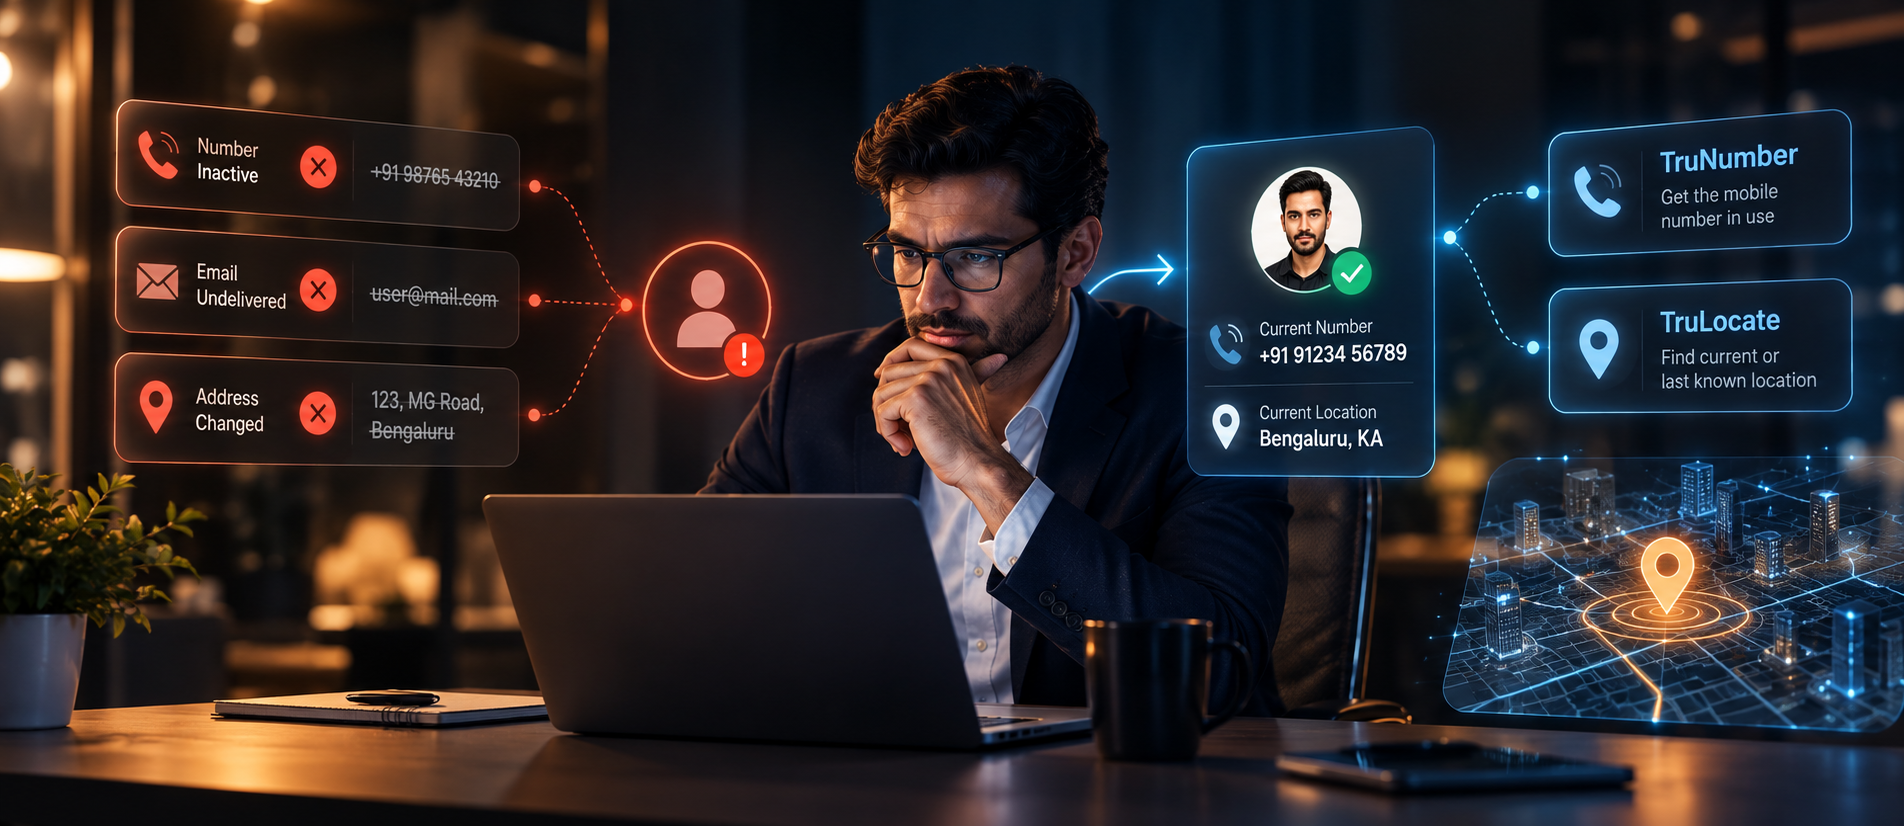
Los bancos y los prestamistas suelen utilizar SMS, WhatsApp, llamadas y otros canales para gestionar los cobros. Si bien la comunicación omnicanal agrega más formas de enviar un mensaje, no brinda al prestatario un lugar confiable para actuar. Las brechas que figuran a continuación muestran por qué una mayor divulgación no siempre conduce a mejores resultados de recaudación:
1
Los filtros de spam bloquean hasta el 70% de las llamadas de cobro antes de que suene el teléfono.
2
El contacto con la parte derecha ha caído por debajo del 25%, interrumpiendo la participación directa.
3
Casi el 30% de los prestatarios morosos intercambian tarjetas SIM o números dentro de siete días.
4
Los prestatarios evitan los enlaces de pago enviado a través de SMS o aplicaciones de chat por motivos de fraude.
¿Lo sabía?
La confianza sigue siendo un desafío clave en las finanzas digitales. El El Banco Mundial destaca el fraude y el uso indebido de datos como los principales riesgos para los consumidores, lo que refuerza la razón por la que la comunicación de cobro debe provenir de una fuente que los clientes reconozcan.
Es por eso que los prestamistas necesitan una plataforma digital de cobro de deudas que genere confianza en la comunicación de cobro, brinde a los clientes un siguiente paso claro y controle si conduce al pago o a un compromiso.
[Lea también: Desafíos y soluciones del marketing omnicanal para los bancos]
Capacidades clave que debe buscar en una plataforma de recolección digital
Al evaluar una plataforma, los prestamistas deben hacerse estas cinco preguntas:
¿La pila de comunicaciones impulsa la acción?
Una plataforma debe involucrar a los prestatarios en su contexto a través de la voz, el vídeo, las imágenes y el texto, y conectar cada interacción con un siguiente paso significativo, no solo con la entrega de registros o las aperturas.
Aquí es donde TrueDigi ayuda. Su SDK está integrado en la aplicación del prestamista, lo que permite la comunicación a través de voz, vídeo, imágenes y texto en un entorno familiar. Los prestatarios pueden ver lo que vence y dar el siguiente paso, mientras que los prestamistas pueden vincular el compromiso con una acción significativa, no solo con hacer un seguimiento de la entrega o las aperturas.
[Lea también: ¿Su tasa de recuperación de deudas es baja a pesar de enviar recordatorios periódicos?]
¿Ofrece una forma alternativa de comunicarse con los clientes si cambian sus números de teléfono o tarjetas SIM?
Una plataforma debe mantener el contacto a través del dispositivo activo del cliente, incluso si su número de teléfono o SIM cambian. Esto reduce la dependencia de los datos de contacto, que pueden quedar desactualizados.
TrueDigi habilita el contacto con la parte derecha (RPC) al omitir los números de teléfono y conectarse directamente al dispositivo inscrito del prestatario. Es TruCall La función añade un alcance verificado y de marca, lo que genera una participación hasta 5 veces mayor que la de los marcadores automáticos.
¿Ofrece a los clientes un camino claro para resolver lo que deben?
Una plataforma debería facilitar a los clientes ver lo que se debe y actuar de inmediato. Esto puede incluir revisar las opciones de pago, establecer una fecha de compromiso o pagar directamente desde la aplicación del prestamista.
Esto es posible con TrueDigies TruPromise. Les permite comprometerse a una nueva fecha de pago de forma sencilla y empática en la aplicación del prestamista. Cada compromiso se registra, marca la hora y se hace un seguimiento de cada compromiso para su seguimiento.
¿Protege los datos de los prestatarios y apoya el cumplimiento?
Una plataforma debe proteger los datos personales de los clientes y respaldar el cumplimiento de las normas pertinentes.
TrueDigi funciona estrictamente con ID de cliente únicos. La información de identificación personal (PII) del prestatario, como el nombre, el documento de identidad nacional o el número de teléfono, nunca abandona el entorno seguro del prestamista, lo que garantiza el cumplimiento del GDPR y el SOC 2.
¿Soporta una escalación verificable en etapas avanzadas?
Una plataforma debería ayudar a los prestamistas a entregar los avisos legales de forma digital y a mantener un registro confiable de la entrega de los avisos y las respuestas de los clientes.
TruNotice permite la escalación tardía mediante la entrega de avisos legales en el dispositivo del prestatario y el registro de la entrega, la lectura de los recibos, las marcas de tiempo y los acuses de recibo de los clientes.
Una elección inteligente para ti...
- Todas las publicaciones
¿Qué tan satisfecho está con la eficiencia de sus contactos y las tasas de RPC actuales?
Según lo que ha leído, ¿cree que TrueDigi ¿puede mejorar sus resultados?
¡Tomado nota! Vamos a discutir más
Póngase en contacto con nosotrosSíguenos en
Conclusión
Ahora ya sabe qué buscar en una plataforma digital de cobro de deudas. La verdadera pregunta es si su enfoque actual está ayudando a los clientes a pasar de recibir un mensaje de cobro a dar el siguiente paso significativo. TrueDigi no es otro canal de la omnicanalidad; ofrece a los prestamistas una forma diferente de conectar la comunicación de cobro con la acción.
Acerca de TrueDigi
TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real.
Vea cómo TrueDigi podría adaptarse a su proceso de recuperación.
La gente también pregunta
¿Puede una plataforma digital de cobro de deudas funcionar con los sistemas existentes de un prestamista?
Sí. Muchas plataformas se conectan a los principales sistemas bancarios, de gestión de préstamos, de CRM o de cobros a través de API. TrueDigi está diseñado para integrarse con las aplicaciones y los sistemas existentes de un prestamista, de modo que los equipos puedan crear recorridos de cobro digital en función de sus flujos de trabajo actuales.
¿Cómo lo hace? TrueDigi¿La IA mejora el cobro de deudas?
La IA analiza el comportamiento de los prestatarios para determinar el mejor momento, canal y mensaje para realizar el pago puntual. En lugar de tratar a todos los clientes de la misma manera, plataformas como TrueDigi utilice la IA para distinguir entre los prestatarios que simplemente lo olvidaron y los que necesitan planes de pago flexibles, lo que aumenta las tasas de resolución sin el esfuerzo manual de un agente.
¿Cómo es TrueDigi ¿diferente de la comunicación omnicanal?
Las herramientas omnicanal solo añaden canales y miden la entrega. Considerando TrueDigi funciona dentro de la aplicación del prestamista, envía voz, vídeo, imagen o texto según el contexto del prestatario y vincula cada mensaje a un resultado, como un pago o una promesa de pago. Hace que el cobro de deudas pase de una mayor divulgación a una mayor participación.
Puede TrueDigi¿La plataforma de recolección digital funciona junto con un equipo de recuperación existente?
Sí. TrueDigi actúa como un multiplicador de fuerza más que como un sustituto. Automatiza la divulgación rutinaria, los recordatorios y los reembolsos de autoservicio para los casos de morosidad en fase inicial, de modo que los agentes internos pueden centrarse en cuentas complejas, de alto riesgo o en fase avanzada sin necesidad de aumentar la plantilla.



