Estrategias de participación del cliente
para líderes bancarios

Interacción bancaria más inteligente

Resultados empresariales cuantificables

autor


Ekta Singh

Publicado el

Las estrategias de fidelización de los clientes influyen directamente en los ingresos, los costes y el riesgo de morosidad. Sin embargo, la mayoría de los bancos no pueden medir el impacto de su compromiso en los resultados empresariales porque sus sistemas nunca se diseñaron para ofrecer visibilidad a los resultados.

Los presupuestos están aumentando. Los resultados no siguen el ritmo. Y la pregunta, ¿por qué? rara vez se pregunta. Este blog es para los líderes bancarios que quieren adelantarse a esa pregunta antes de que se convierta en un problema costoso.

Sus relaciones con los clientes se están fragmentando silenciosamente

Según Accenture, El 73% de los clientes bancarios ahora interactúan con varios bancos, y el 58% compró un producto financiero a un nuevo proveedor en los últimos 12 meses. Se trata de una pérdida directa de ingresos: la participación en el monedero, los ingresos por productos y el valor de por vida, lo que deja su balance en silencio, un pequeño movimiento a la vez.

Los bancos que se encuentran entre el 20% más rico en defensa de los clientes aumentan sus ingresos 2,6 veces más rápido, y tener un 17% más de productos por cliente. La diferencia es la capacidad de mantener la relevancia y medir lo que realmente genera ingresos. Los bancos que se mantienen a la vanguardia han tomado una decisión de infraestructura diferente.

El costo oculto de tratar la divulgación como compromiso

La mayoría de los bancos aplican estrategias de captación de clientes a través de una combinación fragmentada de canales. Cada uno pertenece a un equipo diferente y se mide de forma aislada, sin una visión única de lo que realmente funciona. Y nadie puede responder:

¿El fracaso de la participación aumenta los préstamos dudosos?   

¿Estamos perdiendo ingresos porque no podemos llegar a los clientes en el momento adecuado?   

¿Estamos pagando de más por sistemas que no ofrecen un ROI?

Según McKinsey, 47% de los altos responsables de la toma de decisiones citan la complejidad de la pila como el principal obstáculo para obtener el ROI de las herramientas de participación. Gartner descubrió que, de media, las organizaciones utilizan solo el 33% de sus capacidades de tecnología de interacción. El resto se paga, pero no se utiliza.      

Cada trimestre sin resultados de compromiso cuantificables equivale a una cuarta parte del presupuesto gastado sin evidencia de rentabilidad. Se trata de un problema de costes, control e infraestructura, que se agrava con el tiempo.

Qué soluciona este problema: un enfoque de infraestructura diferente con TrueDigi

TrueDigi es una plataforma de captación de clientes basada en inteligencia artificial creada específicamente para bancos y prestamistas regulados. Se integra directamente en la propia aplicación móvil del banco a través de un SDK ligero, lo que convierte la infraestructura existente en un sistema de participación gobernado y medible.

Como la interacción se produce dentro de la aplicación del banco, los bancos obtienen:

Viajes de ciclo de vida completos:

  • No son mensajes aislados, sino secuencias conectadas que se adaptan en función del comportamiento y el contexto del cliente

Arquitectura Zero-PII:

  •    Los datos de los clientes nunca salen del entorno del banco, lo que es importante para el cumplimiento y la confianza

Medición en tiempo real:

  • Visibilidad de lo que realmente hacen los clientes después de una interacción, no solo de si se entregó un mensaje

Personalización basada en IA:

  • Cada interacción está determinada por señales conductuales y contextuales, lo que hace que la comunicación sea relevante en lugar de genérica
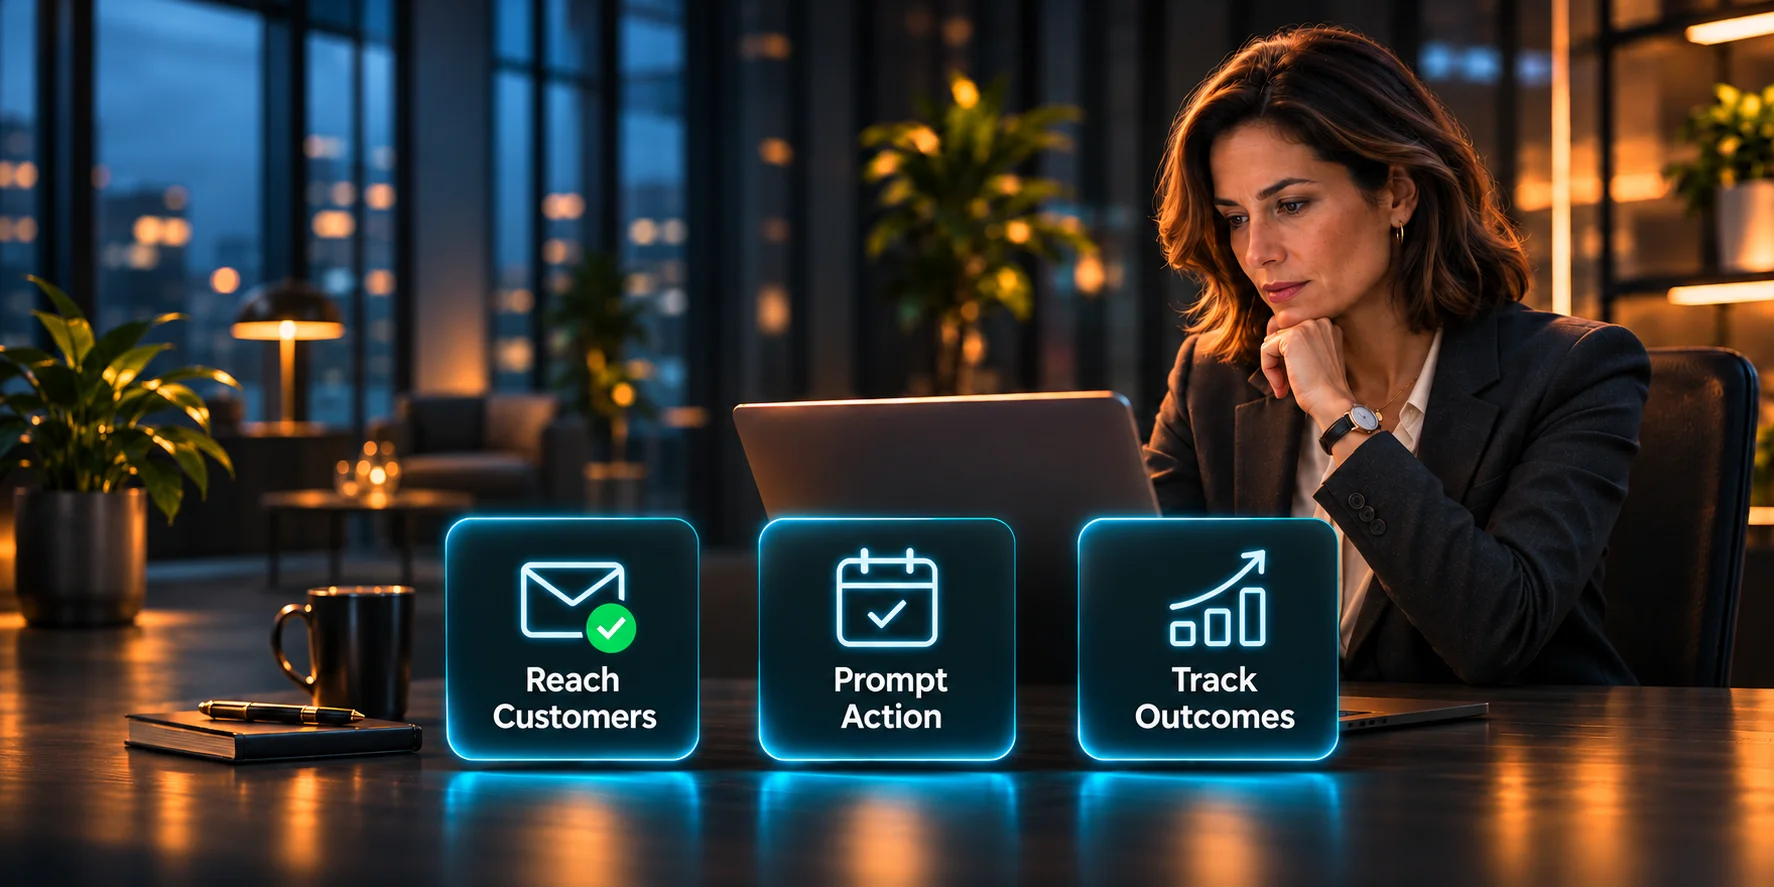
TrueDigi brinda a los bancos la infraestructura necesaria para gobernar, medir y mejorar toda la estrategia de participación del cliente de principio a fin.

[Lea también: Interacción con el cliente impulsada por la IA: entrega de comunicación contextual]

¿Qué tan satisfecho está con la eficiencia de sus contactos y las tasas de RPC actuales?

Según lo que ha leído, ¿cree que TrueDigi ¿puede mejorar sus resultados?

Síguenos en

LinkedIn

Conclusión: la participación es ahora una decisión de infraestructura empresarial

Las estrategias de captación de clientes desmesuradas son una responsabilidad empresarial: en cuanto al presupuesto, a la exposición al cumplimiento y a los ingresos que salen antes de que nadie se dé cuenta.

Los bancos que obtienen una ventaja no gastan más. Están creando una infraestructura que les brinda visibilidad, control y resultados mensurables.

Para los líderes bancarios, esta no es una decisión de marketing. Es una decisión financiera y de infraestructura.

Acerca de TrueDigi

TrueDigi es Datacultrde la plataforma de captación de clientes y recuperación de deudas, basada en inteligencia artificial y directa al dispositivo, para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real.

Así es como los bancos modernos protegen la confianza, cumplen con las regulaciones y garantizan un compromiso duradero.

Preguntas frecuentes

¿Aún tienes preguntas?

¿No encuentras respuestas a tus preguntas?   

Ya estamos invirtiendo en IA para fidelizar a los clientes. ¿Por qué no vemos resultados?

Cuando los datos de los clientes se encuentran en sistemas separados y las herramientas de interacción funcionan de forma independiente, la IA no puede conectar una acción con un resultado empresarial. TrueDigi resuelve este problema al integrar una capa de participación unificada e impulsada por la inteligencia artificial directamente dentro de la aplicación del banco, lo que les brinda una visión completa y en tiempo real de lo que realmente ofrece la participación.

Si no hay un registro de auditoría único en tus canales de interacción, no puedes probar qué se comunicó a un cliente, cuándo y por qué. Se trata de una exposición reglamentaria. TrueDigiSu infraestructura gobernada e integrada en la aplicación crea un registro completo y auditable de cada interacción con el cliente, por diseño, no como una idea de último momento.

Antes de lo que la mayoría de los bancos creen. Cuando un cliente deja de responder a los recordatorios de pago, a las actualizaciones de la cuenta y a las comunicaciones sobre los productos, el banco pierde la visibilidad de la intención. TrueDigiLa infraestructura de participación en tiempo real brinda a los bancos la capacidad de actuar mientras aún hay tiempo para cambiar el resultado.

¿Qué tan satisfecho está con la eficiencia de sus contactos y las tasas de RPC actuales?

Según lo que ha leído, ¿cree que TrueDigi ¿puede mejorar sus resultados?

Síguenos en

LinkedIn