El cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos
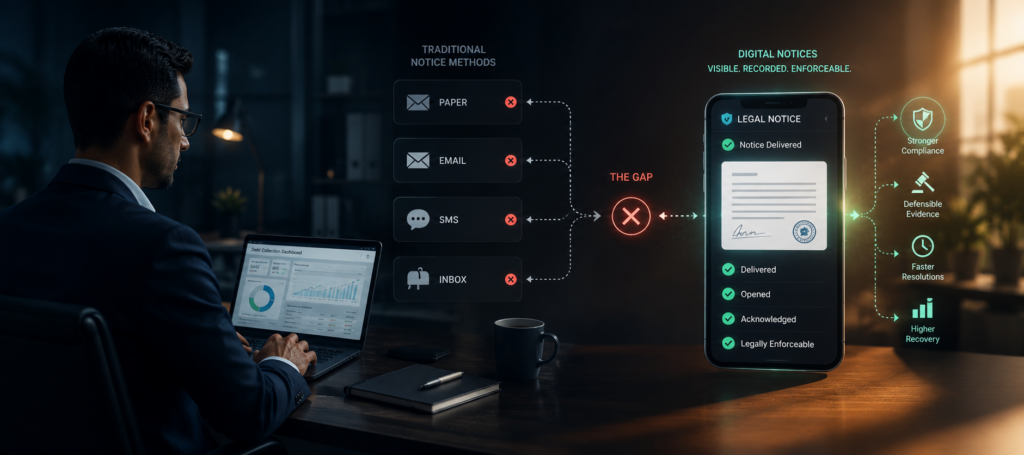
Cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos El cobro de deudas avanza hacia lo digital. Los avisos legales no lo son. Avisos legales, escalado entregado digitalmente con el autor de la prueba Ekta Singh Publicado el 15 de julio de 2026 Los bancos están digitalizando la participación de los prestatarios, los procesos de cobro, los incentivos de reembolso y los flujos de trabajo de recuperación. Sin embargo, cuando una cuenta vencida llega a la fase legal, muchos prestamistas siguen dependiendo de los avisos en papel, los correos electrónicos, los SMS o los canales de entrada. Estos canales pueden confirmar que se ha enviado o entregado una notificación, pero no garantizan al 100% que las partes interesadas contacten con las partes interesadas, que sean visibles o confirmadas por el prestatario. Y ahí es donde comienza la brecha. Porque en la etapa de escalada legal, enviar un aviso no es suficiente. Los bancos deben saber que la notificación ha llegado al prestatario, que ha sido abierta, que ha sido confirmada y que pueden defenderse si son interrogadas más adelante. Esta es la razón por la que los avisos digitales se están volviendo fundamentales para el cobro de deudas. No como otro canal de comunicación, sino como una forma más sólida de hacer que la entrega de avisos legales sea visible, registrada y ejecutable durante el proceso de recuperación. La falta de notificación legal en el cobro digital de deudas Cuando aumentan los impagos y más cuentas comienzan a escalar, el proceso de notificación pasa a ser una parte directa del rendimiento de la recuperación. Sin embargo, las notificaciones en papel cuestan más, llevan más tiempo y generan un esfuerzo operativo repetido. Los avisos por correo electrónico y en la bandeja de entrada pueden ser más fáciles de enviar, pero no siempre confirman la visibilidad del prestatario. Los canales de mensajería se pueden ignorar, filtrar o tratar como una comunicación rutinaria. Nada de esto funciona bien cuando el sistema legal necesita pruebas. Si el prestatario no ve el aviso a tiempo, la respuesta se retrasa. Si no hay reconocimiento, la escalada se vuelve más difícil de defender. Si el proceso depende de los seguimientos manuales, el costo aumenta mientras que la certeza sigue siendo baja. Esto afecta directamente a los resultados de la recuperación. En esta etapa, la preocupación ya no es solo llegar a los prestatarios. La cuestión es si el banco puede hacer avanzar el caso con suficiente visibilidad, pruebas y control. TruNotice por TrueDigi: Avisos legales digitales creados para el cobro de deudas TruNotice por TrueDigi aborda las principales limitaciones de la entrega tradicional de avisos legales: alcance incierto, trazabilidad débil, alto costo y baja eficiencia. Es una solución de notificación legal digital segura con la marca de un banco que envía las notificaciones directamente al dispositivo activo del prestatario. El aviso está diseñado para ser claro, visible y orientado a la acción, con una CTA contextual que ayuda a los prestatarios a comprender el siguiente paso de inmediato. Esto hace que la entrega de avisos legales pase de ser un intento incierto de comunicación a un flujo de trabajo de escalamiento controlado digitalmente. TruNotice entrega: 01 60% de aumento en la tasa de recuperación: los prestatarios respondieron más rápido cuando los avisos se entregaron de forma clara y directa en el dispositivo. 02 Costo alrededor de un 80% más bajo: la entrega de avisos legales digitales redujo los costos de impresión, mensajería, franqueo e intento repetido. 03 100% de lectura de recibos: cada aviso legal digital abierto generaba una prueba con fecha y hora de que el prestatario lo había visto. 04 Reconocimiento del 100%: el acuse de recibo del prestatario creó un historial más sólido de revisión interna, escalamiento y próxima acción 05 2.4 Aumento de X en la tasa de entregas verificadas: se han recibido más avisos con éxito dispositivos de prestatarios activos en comparación con los canales en papel y en bandeja de entrada. Para los bancos que están creando soluciones digitales de cobro de deudas más sólidas, TruNotice convierte la entrega de avisos legales de un proceso lento e incierto a un flujo de trabajo de escalamiento personalizado, medible y defendible. [Lea también: El futuro de la recuperación de la deuda digital en 2026] Una elección inteligente para usted... Todas las publicaciones 27 de julio de 2026 Contacto con la parte correcta (RPC): Los cobros más altos comienzan con el cliente adecuado El 15 de julio de 2026 El cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos el 26 de junio de 2026 Los desafíos y las soluciones del marketing omnicanal para los bancos Síguenos en LinkedIn Construyendo una estrategia digital más sólida en el cobro de deudas con TrueDigi TruNotice funciona como una capa de escalamiento en la que el usuario confía en TrueDigila plataforma de cobro de deudas más grande y directa al dispositivo. Antes de que una cuenta alcance un escalamiento legal, TrueDigi ayuda a los bancos a interactuar con los prestatarios mediante recordatorios y alertas directos al dispositivo TruCall, TruPromise, TruTrace y otras capacidades. TruCall admite la comunicación de voz de marca directamente en el dispositivo del prestatario. TruPromise permite viajes digitales con la promesa de pagar. TruTrace refuerza la accesibilidad mediante la inteligencia de contacto y ubicación. En conjunto, estas herramientas ayudan a los bancos a actuar antes, antes de que un caso llegue a la fase legal formal. Cuando el prestatario sigue sin responder, TruNotice incorpora la capa de aviso legal a la misma estrategia digital de cobro de deudas, lo que hace que la escalada sea estructurada, grabada y dirigida a la acción. Así es cómo TrueDigiLas soluciones digitales de cobro de deudas ayudan a los bancos a pasar de un alcance fragmentado a un proceso de recuperación conectado: participar desde el principio, facilitar el proceso de reembolso, reforzar la visibilidad de los prestatarios y presentar pruebas cuando sea necesario. Conclusión Para los bancos, la verdadera pregunta ya no es si el cobro de deudas debe pasar a ser digital. Ese cambio ya ha comenzado. La pregunta es si cada etapa del proceso de recuperación es lo suficientemente digital como para respaldar decisiones más rápidas, registros más sólidos y mejores resultados. La entrega de notificaciones legales es una de las etapas más críticas de ese proceso, ya que se encuentra en un punto en el que las demoras se vuelven costosas y la incertidumbre se convierte en un riesgo. Incorporar esta fase a un flujo de trabajo digital controlado ayuda a los bancos a reforzar no solo las escalaciones, sino también la calidad general de su estrategia digital de cobro de deudas. Esa es la dirección hacia la que deben avanzar los equipos de recuperación: reducir las brechas, tomar medidas más claras y un mayor control durante todo el ciclo de vida del cobro de deudas. Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Haga que la entrega de avisos legales sea una parte más inteligente de su estrategia digital de cobro de deudas. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Contacta con nosotros ¿Lo hace TruNotice ¿garantizar el contacto con las partes derechas para los avisos legales digitales? TrueDigies TruNotice envía avisos legales digitales directamente al dispositivo activo del prestatario, lo que reduce la dependencia de direcciones impresas, bandejas de entrada o canales basados en números de teléfono. Esto ayuda a los bancos a lograr un contacto, una visibilidad y un reconocimiento del 100% con las partes correctas en la fase de escalamiento. ¿Cómo lo hace TruNotice ¿hacer que la escalada del cobro de deudas sea más defendible? TruNotice brinda a los bancos el nivel de auditoría del que carece la entrega de avisos tradicional. Cada notificación abierta se registra con acuse de recibo, acuse de recibo y comprobante con fecha y hora, lo que ayuda a los equipos de cobranza, riesgos y asuntos legales a avanzar con mayor confianza. ¿Cómo lo hace TrueDigi fortalecer la deuda digital
Colecciones 2026: Los cinco cambios que están remodelando la recuperación
Colecciones 2026: The Five Shifts Reshaping Recovery Collections 2026: The Five Shifts Reshaping Recovery Compliance Authentication Intelligence Digitalization Control Autor Ekta Singh Publicado el 28 de diciembre de 2025 Global Collections está entrando en un período de cambios estructurales inconfundibles. Los impagos están aumentando en todas las categorías de préstamos. Los préstamos dudosos están aumentando en los mercados que han permanecido estables durante una década. El coste de cobro sigue aumentando a pesar de los años de transformación digital. Y la supervisión regulatoria está configurando ahora no solo las normas de divulgación, sino también la propia arquitectura de las operaciones internas. Al mismo tiempo, el comportamiento de los clientes ha cambiado considerablemente. Los prestatarios, especialmente los más jóvenes, prefieren lo digital, evitan la interacción humana, desconfían de los canales de divulgación desconocidos y esperan que la resolución sea instantánea y desde la aplicación. En general, los responsables de las cobranzas están llegando a la misma conclusión: los modelos operativos que dieron resultados durante la última década no sobrevivirán a los próximos dos años. Este blog resume los temas clave para una estrategia de cobro exitosa en 2026 y describe las tendencias que cambiarán la forma en que las instituciones piensan sobre la participación, el cumplimiento y la recuperación. Los puntos de presión mundiales: donde el sistema está agotando los impagos están aumentando. Los impagos aumentaron en todas las categorías de préstamos a medida que convergieron la inflación, el aumento de los tipos de interés y el apalancamiento de los consumidores. En Europa, la morosidad de los hogares aumentó un 11%; en APAC, la caída de las tarjetas de crédito aumentó un 9%; y en el CCG, los atrasos minoristas aumentaron entre un 6 y un 8%. Incluso los mercados que antes se consideraban resilientes vieron cómo se formaban fisuras en los primeros resultados. Los préstamos dudosos están aumentando tras una década de estabilidad Las carteras minoristas no garantizadas empezaron a mostrar los primeros signos de tensión y los préstamos dudosos empezaron a subir tras casi una década de estabilidad. Los préstamos dudosos de los consumidores de la zona euro pasaron del 1,9% al 2,4%; los primeros niveles de morosidad de la India crecieron un 17% interanual; y los préstamos dudosos de préstamos digitales en África ahora oscilan entre el 10 y el 20%, según el segmento. El costo de cobro sigue aumentando. Las ineficiencias operativas son cada vez más imposibles de ignorar. Los costos de los centros de llamadas han aumentado entre un 12 y un 18%, las tasas de RPC se mantienen estancadas entre un 25 y un 35%, el seguimiento de omisiones ha aumentado entre un 15 y un 20% y la productividad de los agentes se ha reducido entre un 10 y un 25%. Las instituciones gastan más y llegan a menos clientes, un modelo que ya no es escalable. La presión regulatoria se está intensificando. Los reguladores están reescribiendo las reglas de participación en todos los mercados. Desde 2022, se han realizado más de 60 actualizaciones normativas solo en el mercado estadounidense. Las sanciones impuestas por el RGPD han aumentado un 40%, y en la actualidad más de 20 mercados imponen límites de frecuencia y restricciones a la comunicación telefónica y por SMS. La recaudación está pasando de estar basada en el esfuerzo a basarse en la evidencia, y ahora el cumplimiento define cómo debe funcionar la participación. El comportamiento de los clientes ha cambiado permanentemente. Los prestatarios no se han desvinculado del pago, sino de los canales que no son de confianza. Hoy en día, entre el 60 y el 70% prefieren la resolución automática digital, el 80% ignora las llamadas desconocidas, entre el 50 y el 70% de los SMS se marcan como spam y las tasas de apertura del correo electrónico de los servicios financieros se sitúan entre el 20 y el 25%. Los clientes esperan claridad, inmediatez y seguridad. Solo responden cuando la interacción se produce a través de espacios confiables y autenticados. Una elección inteligente para ti... Todas las publicaciones 27 de julio de 2026 Contacto con la parte derecha (RPC): Los cobros más altos comienzan con el cliente adecuado 15 de julio de 2026 El cobro de deudas en la banca: por qué las notificaciones digitales se están volviendo fundamentales 26 de junio de 2026 El marketing omnicanal y las soluciones para los bancos Síguenos en LinkedIn Las implicaciones son claras: La economía, las expectativas y la regulación han cambiado radicalmente el papel de las recaudaciones. Las cinco tendencias que definen las recaudaciones en 2026 Tendencia 1: Cumplimiento: el nuevo reglamento sobre la arquitectura operativa ya no es simplemente un marco, sino que está remodelando la forma en que las instituciones deben diseñar la participación desde cero. Desde 2022, innumerables cambios normativos en todo el mundo han afectado a la frecuencia de divulgación, los requisitos de consentimiento, las normas de divulgación y las directrices de conducta. Por sí solas, las sanciones impuestas por el RGPD han aumentado un 40% interanual. 1 Prueba del consentimiento, entrega y lectura 2 pistas de auditoría digital 3 vías de escalamiento controladas 4 Frecuencia medible Las instituciones de gobierno ya no pueden permitirse operaciones de «gran volumen y alta frecuencia». En cambio, deben pasar a un compromiso listo para la auditoría, en el que cada punto de contacto sea rastreable, compatible y defendible Realidad de 2026: cumplimiento = estrategia no negociable Tendencia 2: Autenticación: canales confiables y opciones de autoservicio Los prestatarios desean viajes digitales, pero solo cuando son confiables y procesables. La crisis de confianza en los canales de divulgación es real: 1 El 80% de los consumidores rechazan las llamadas desconocidas 2 la entrega de SMS es cada vez menos fiable 3 Se ignora el correo electrónico a menos que se espere 4 enlaces en los que se desconfía debido al fraude Por lo tanto, los clientes prefieren la resolución automática, pero solo cuando se produce en espacios de confianza: la aplicación del banco, el entorno autenticado o el punto de contacto digital conocido. Las instituciones ya no pueden empujar a los clientes a través de canales fragmentados. La solución debe moverse dentro de los ecosistemas existentes y confiables. Realidad de 2026: Expectativas de los clientes = canales confiables y de autoservicio Tendencia 3: Inteligencia: la inteligencia artificial en la recolección reemplaza la secuenciación tradicional por grupos Los flujos de trabajo tradicionales («día 3 → SMS», «día 7 → llamada») se optimizaron para ser operativos conveniencia, no la realidad del prestatario. La IA en la cobranza ahora permite a las instituciones organizar la participación en función de: 1 la probabilidad de reembolso 2 factores conductuales 3 la sensibilidad al riesgo 4 El mejor momento 5 Y el punto de contacto más eficaz. Cuando la morosidad aumenta y la capacidad de contacto disminuye, la precisión se vuelve más valiosa que frecuencia. La IA en el cobro reduce los intentos, mejora los resultados y reduce significativamente los costes de cobro. La realidad es de 2026: el cobro tradicional se convierte en segmentos conductuales inteligentes Tendencia 4: Digitalización: el cobro digital de deudas evoluciona hasta convertirse en una disciplina de CX Las expectativas de los prestatarios han cambiado. Quieren claridad, dignidad y una digitalización sin fisuras resolución: no transiciones entre canales, explicaciones largas o próximos pasos opacos. Este cambio tiene implicaciones operativas: La recaudación ya no se percibe como una función correctiva administrativa. Influye directamente en el comportamiento de renovación, en la confianza de la marca, en la exposición normativa y en las quejas. En varios mercados, los reguladores ahora hacen referencia explícita a la «dignidad del prestatario» como parte de expectativas de cumplimiento. Esto replantea los cobros como parte del recorrido del cliente, no como una escalación fuera de él. Realidad de 2026: cobros empáticos = parte integral del recorrido del cliente. Tendencia 5: Control: las instituciones quieren recuperar el compromiso durante años, las operaciones de recuperación se han extendido por todas partes agencias de terceros, centros de llamadas, proveedores de entrega subcontratados, vendedores de marcadores, proveedores de SMS y plataformas tecnológicas externas. Este modelo ahora muestra sus límites. El aumento de los costos, los riesgos de filtración de datos y los requisitos de auditoría están acelerando el retroceso hacia una participación controlada internamente. Las instituciones diseñan cada vez más flujos de trabajo en los que: 1) la resolución se produce dentro de su propia aplicación 2 Los datos no abandonan su ecosistema 3 El cumplimiento está integrado en la capa de interacción 4 Los recorridos del cliente son propiedad de principio a fin. La internalización no tiene que ver solo con la seguridad. Se trata de la previsibilidad, la eficiencia y el control, todos ellos esenciales en un
Cobro digital de deudas en 2025: por qué los cobros anticuados ya no son una opción
Inicio ¿Por qué los prestamistas siguen conformándose con cobros anticuados? No te conformes con tasas de eficiencia del 30% Entrega, acción Cobro digital de deudas en 2025: Por qué los cobros anticuados ya no son una opción No te conformes con tasas de eficiencia del 30% Entrega, acción Autor Ekta Singh publicó el 27 de octubre de 2025 «Llamar y cobrar» es sumamente ineficiente, pero muchos prestamistas siguen confiando en él en lugar de adoptar el cobro digital de deudas. Se espera que el mercado mundial de servicios de cobro de deudas alcance los 38.610 millones de dólares en 2032. El pilar del sector de los servicios sigue siendo el sistema de «llamar y cobrar», lo que arroja tasas de éxito de solo entre el 20 y el 30%, lo que significa que solo se recuperan entre 20 y 30 dólares por cada 100 dólares vencidos. Además, entre el 70 y el 80% de las llamadas quedan sin respuesta. Casi la mitad de los presupuestos operativos se destina a la recaudación manual. La divulgación repetida e irrelevante frustra a los prestatarios y genera quejas: el 70% de los prestatarios cambian de número después de solicitar un préstamo, lo que hace que las llamadas tradicionales sean en gran medida ineficaces. Mes tras mes, el sector celebra haber alcanzado unos niveles mínimos de referencia, pero eso no es más que mediocridad. ¿La mejor manera? TrueDigies una plataforma de cobro de deudas totalmente digital que le ayuda a recuperar más, reducir los costos y recuperar la confianza de los prestatarios, impulsada por flujos de trabajo que priorizan los datos y conocimientos basados en la inteligencia artificial. Cada llamada perdida, número desactualizado o SMS ignorado es dinero perdido. Los prestatarios han avanzado, los reguladores exigen mejores prácticas y los prestamistas que priorizan la tecnología digital ya están demostrando que el cobro digital de deudas, posibilitado por la IA, supera ampliamente a los modelos tradicionales. Es hora de dejar de aceptar resultados inferiores y exigir más. Una elección inteligente para ti... Todas las publicaciones 27 de julio de 2026 Contacto con la parte derecha (RPC): Los cobros más altos comienzan con el cliente adecuado Síguenos en LinkedIn Estrategias de cobro de deudas verdaderamente digitales en 2025 TrueDigi lidera este cambio con una plataforma de cobros y captación totalmente digital e integrada, creada para bancos, prestamistas y empresas de tecnología financiera que estén dispuestos a dejar atrás los métodos anticuados y adoptar un cobro digital de deudas que realmente funcione. No estamos hablando de ajustes en los centros de llamadas. Nos referimos a una transformación fundamental, que combine el análisis predictivo, los recorridos personalizados de los prestatarios y la comunicación basada en el consentimiento, respaldada por flujos de trabajo basados en datos y análisis basados en la inteligencia artificial. Los prestamistas que optan por esta estrategia están viendo: tasas de recuperación entre un 25 y un 40% más altas, un 90% más bajas, un coste por contacto, un 100% de confianza y cumplimiento de los prestatarios, un 82% más de puntualidad en los pagos inteligentes. Predecesora. Estrategias medibles de próxima generación que impulsan cobros más inteligentes Interacciones efectivas con los prestatarios Los recordatorios, los empujones y la divulgación contextual impulsan una mejor amortización que las interminables llamadas telefónicas. Utilizar la IA conversacional en el cobro de deudas, TrueDigi garantiza que cada interacción sea oportuna, relevante y procesable, convirtiendo el compromiso en recuperaciones mensurables. Plataforma unificada, sin silos La mayoría de las estrategias omnicanal se basan en múltiples plataformas, cada una de las cuales administra un canal diferente: llamadas, SMS, correo electrónico o notificaciones de aplicaciones. Esto crea ineficiencias y bombardea a los prestatarios con mensajes repetidos e irrelevantes. TrueDigi consolida la participación de los clientes en una única plataforma inteligente, que muestra a los prestamistas cómo mejorar el cobro de deudas de manera eficiente. Análisis predictivo y personalización No espere a que lleguen los valores predeterminados. El análisis predictivo, basado en la inteligencia artificial para el cobro de deudas, prevé los impagos antes de que se produzcan y ajusta el alcance para lograr el máximo impacto, lo que garantiza que los prestatarios reciban interacciones personalizadas y similares a las humanas, mientras que los prestamistas reducen los NPA y aumentan los pagos. Segmentación y orquestación inteligentes Deje de encubrir a los prestatarios con el mismo guion. TrueDigi segmenta a los prestatarios y automatiza los próximos pasos mediante reglas basadas en datos y análisis de patrones basados en inteligencia artificial, lo que reduce las cargas de trabajo manuales y aumenta la precisión. La eficiencia sin confianza es inútil La agresividad no significa imprudencia. El cobro digital de deudas en 2025 también debe centrarse en el prestatario y estar impulsado por la confianza. Los prestatarios responden cuando confían en el canal. Esto significa: participación basada en el consentimiento: sin spam, sin conjeturas. Comunicación recién verificada y optada. Divulgación personalizada y relevante: TrueDigi utiliza datos y señales habilitadas por IA para seleccionar el tono, el idioma y la temporización correctos. Confianza a largo plazo: los mensajes claros y empáticos generan recompensa y lealtad. El futuro ya está aquí El futuro de los cobros es más inteligente, rápido y humano, y combina las prácticas digitales de cobro de deudas con la inteligencia artificial como factor facilitador. ¿Con TrueDigi, los prestamistas finalmente obtienen: una capacidad de contacto del 100% a través de la comunicación directa al dispositivo Optimización basada en datos de cada viaje del prestatario Tasas de recuperación que hacen que la «llamada y cobro» tradicional parezca una reliquia Así que pregúntese: ¿por qué conformarse con cobros anticuados e ineficientes cuando las estrategias basadas en los resultados y habilitadas digitalmente ya superan a los métodos tradicionales? Con resultados como una eficiencia de cobro cuatro veces mayor y unos costes un 70% más bajos, las cifras hablan por sí solas. Es hora de dejar de aceptar resultados mediocres. Es hora de exigir eficiencia, confianza y crecimiento. El futuro del cobro de deudas no está llegando; está aquí. TrueDigi lo ofrece a través de flujos de trabajo basados en datos y capacidades habilitadas para IA. Fuente: https://www.marketresearchfuture.com/reports/debt-collection-services-market-24376 Acerca de TrueDigi TrueDigi es Datacultrde la plataforma de captación de clientes y recuperación de deudas, basada en inteligencia artificial y directa al dispositivo, para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Preguntas frecuentes ¿Aún tiene preguntas? ¿No encuentras respuestas a tus preguntas? Comuníquese con nosotros ¿Por qué los prestamistas deberían adoptar el cobro digital de deudas? Plataformas que priorizan lo digital, como TrueDigi vaya más allá del tradicional servicio de llamadas y cobros al combinar un compromiso favorable para los prestatarios con información basada en la IA. Esto ayuda a los prestamistas a mejorar los resultados de reembolso, reducir el riesgo y fortalecer la confianza de los prestatarios. ¿Cuáles son los beneficios de la IA en el cobro digital de deudas? ¿Con TrueDigi, los prestamistas se benefician de tasas de recuperación más altas, menores costos operativos y un mejor cumplimiento. Al utilizar la inteligencia artificial como factor facilitador, la plataforma garantiza que la comunicación sea oportuna, transparente y personalizada, lo que permite establecer relaciones más sólidas con los prestatarios. ¿Pueden las colecciones digitales mejorar la participación de los prestatarios? Sí. TrueDigi aprovecha la IA para predecir el comportamiento de los prestatarios, adaptar la comunicación y optimizar el tiempo de los recordatorios. Esto reduce la fricción, aumenta la capacidad de respuesta y convierte el pago en una experiencia más fluida y predecible. ¿Cómo se usa la IA en los cobros bancarios? La intersección entre la inteligencia artificial y la banca se extiende a las cobranzas, donde permite una divulgación más inteligente, una segmentación dinámica y un impulso predictivo. TrueDigi se basa en estas capacidades y, al mismo tiempo, mantiene a los prestatarios en el centro, garantizando que la tecnología fomente la confianza, no solo la automatización. Plataformas que priorizan lo digital, como TrueDigi vaya más allá del tradicional servicio de llamadas y cobros al combinar un compromiso favorable para los prestatarios con información basada en la IA. Esto ayuda a los prestamistas a mejorar los resultados de reembolso, reducir el riesgo y fortalecer la confianza de los prestatarios. Con TrueDigi, los prestamistas se benefician de tasas de recuperación más altas, menores costos operativos y un mejor cumplimiento. Al utilizar la inteligencia artificial como factor facilitador, la plataforma garantiza que la comunicación sea oportuna, transparente y personalizada, lo que permite establecer relaciones más sólidas con los prestatarios. Sí. TrueDigi aprovecha la IA para predecir el comportamiento de los prestatarios, adaptar la comunicación y optimizar el tiempo de los recordatorios. Esto reduce la fricción, aumenta la capacidad de respuesta y



