Cumplimiento
autenticación
Inteligencia
Digitalización
Controlar
Global Collections está entrando en un período de cambios estructurales inconfundibles. Los impagos están aumentando en todas las categorías de préstamos. Los préstamos dudosos están aumentando en los mercados que han permanecido estables durante una década. El coste de cobro sigue aumentando a pesar de los años de transformación digital. Y la supervisión regulatoria está configurando ahora no solo las normas de divulgación, sino también la propia arquitectura de las operaciones internas.
Al mismo tiempo, el comportamiento de los clientes ha cambiado considerablemente. Los prestatarios, especialmente los más jóvenes, prefieren lo digital, evitan la interacción humana, desconfían de los canales de divulgación desconocidos y esperan que la resolución sea instantánea y desde la aplicación.
En general, los líderes de las colecciones están llegando a la misma conclusión:
Los modelos operativos que dieron resultados durante la última década no sobrevivirán a los próximos dos años.
Este blog resume los temas clave para una estrategia de recaudación exitosa en 2026 y describe las tendencias que cambiarán la forma en que las instituciones piensan sobre el compromiso, el cumplimiento y la recuperación.
Los impagos aumentaron en todas las categorías de préstamos a medida que convergían la inflación, las tasas de interés más altas y el apalancamiento de los consumidores. En Europa, la morosidad de los hogares aumentó un 11%; en APAC, la caída de las tarjetas de crédito aumentó un 9%; y en el CCG, los atrasos minoristas aumentaron entre un 6 y un 8%. Incluso los mercados que antes se consideraban resilientes vieron cómo se formaban fisuras en los primeros resultados.
Las carteras minoristas no garantizadas empezaron a mostrar señales tempranas de tensión y los préstamos dudosos empezaron a aumentar tras casi una década de estabilidad. Los préstamos dudosos de consumo de la zona euro pasaron del 1,9% al 2,4%; los primeros niveles de morosidad de la India crecieron un 17% interanual; y los préstamos dudosos de préstamos digitales en África ahora oscilan entre el 10 y el 20%, según el segmento.
Las ineficiencias operativas son cada vez más imposibles de ignorar. Los costos de los centros de llamadas han aumentado entre un 12 y un 18%, las tasas de RPC se mantienen estancadas entre un 25 y un 35%, los casos de omisión han aumentado entre un 15 y un 20% y la productividad de los agentes se ha reducido entre un 10 y un 25%. Las instituciones gastan más y llegan a menos clientes, un modelo que ya no es escalable.
Los reguladores están reescribiendo las reglas de participación en todos los mercados. Desde 2022, se han realizado más de 60 actualizaciones normativas solo en el mercado estadounidense. Las sanciones impuestas por el RGPD han aumentado un 40%, y en la actualidad más de 20 mercados imponen límites de frecuencia y restricciones a la comunicación telefónica y por SMS. La recaudación está pasando de estar basada en el esfuerzo a basarse en la evidencia, y ahora el cumplimiento define cómo debe funcionar la participación.
Los prestatarios no se han desvinculado del reembolso; se han desvinculado de los canales que no son de confianza. Hoy en día, entre el 60 y el 70% prefieren la resolución automática, el 80% ignora las llamadas desconocidas, entre el 50 y el 70% de los SMS se marcan como spam y las tasas de apertura del correo electrónico de los servicios financieros se sitúan solo entre el 20 y el 25%. Los clientes esperan claridad, inmediatez y seguridad. Solo responden cuando la interacción se produce a través de espacios confiables y autenticados.

¿Qué tan satisfecho está con la eficiencia de sus contactos y las tasas de RPC actuales?
Según lo que ha leído, ¿cree que TrueDigi ¿puede mejorar sus resultados?
¡Tomado nota! Vamos a discutir más
Póngase en contacto con nosotrosLa implicación es clara: La economía, las expectativas y la regulación han cambiado radicalmente el papel de las recaudaciones.
La regulación ya no es simplemente un marco; está remodelando la forma en que las instituciones deben diseñar el compromiso desde cero. Desde 2022, innumerables cambios normativos en todo el mundo han afectado a la frecuencia de divulgación, los requisitos de consentimiento, las normas de divulgación y las directrices de conducta. Las sanciones impuestas por el RGPD por sí solas han aumentado un 40% interanual.
Las instituciones ya no pueden permitirse operaciones de «gran volumen y alta frecuencia». En su lugar, deben optar por una contratación preparada para la auditoría, en la que cada punto de contacto sea rastreable, compatible y defendible
Los prestatarios quieren viajes digitales, pero solo cuando son confiables y factibles. La crisis de confianza en los canales de divulgación es real:
Por lo tanto, los clientes prefieren la resolución automática, pero solo cuando ocurre dentro de espacios confiables: la aplicación del banco, el entorno autenticado o el punto de contacto digital conocido.
Las instituciones ya no pueden empujar a los clientes a través de canales fragmentados. La resolución debe moverse dentro de los ecosistemas confiables existentes.
Los flujos de trabajo tradicionales («Día 3 → SMS», «Día 7 → llamada») se optimizaron para que fueran operativos conveniencia, no la realidad del prestatario. La IA en las recaudaciones ahora permite a las instituciones organizar la participación en función de:
Cuando la morosidad aumenta y la contactabilidad disminuye, la precisión se vuelve más valiosa que frecuencia. La IA en las recopilaciones reduce los intentos, mejora los resultados y reduce significativamente el costo de recopilación
Las expectativas de los prestatarios han cambiado. Quieren claridad, dignidad y una digitalización sin fisuras resolución: no transiciones entre canales, explicaciones largas o próximos pasos opacos.
Este cambio tiene implicaciones operativas: La recaudación ya no se percibe como una función correctiva administrativa. Influye directamente en el comportamiento de renovación, en la confianza de la marca, en la exposición normativa y en las quejas.
En varios mercados, los reguladores ahora hacen referencia explícita a la «dignidad del prestatario» como parte de expectativas de cumplimiento.
Esto replantea los cobros como parte del recorrido del cliente, no como una escalada fuera de él.
Durante años, las operaciones de recuperación se extendieron por agencias de terceros, centros de llamadas, proveedores de entrega subcontratados, vendedores de marcadores, proveedores de SMS y plataformas tecnológicas externas.
Este modelo muestra ahora sus límites. El aumento de los costos, los riesgos de filtración de datos y los requisitos de auditoría están acelerando el retroceso hacia una participación controlada internamente.
Las instituciones diseñan cada vez más flujos de trabajo en los que:
Esta internalización no tiene que ver solo con la seguridad. Tiene que ver con la previsibilidad, la eficiencia y el control, todos ellos esenciales en un entorno en el que los canales externos se están debilitando.
En conjunto, estos cambios apuntan a un nuevo modelo operativo definido por cinco principios:
Esta internalización no tiene que ver solo con la seguridad. Tiene que ver con la previsibilidad, la eficiencia y el control, todos ellos esenciales en un entorno en el que los canales externos se están debilitando.
Llegue a los clientes solo a través de canales confiables y verificables.
Asegúrese de que todos los mensajes tengan una ruta de resolución con un solo toque.
Haga que el cumplimiento sea demostrable mediante el diseño, no mediante una auditoría.
Utilice la inteligencia conductual para guiar la secuenciación, no los calendarios.
Traslade la resolución al ecosistema propio de la institución.
TrueDigi se creó precisamente para este momento, no como otro canal, sino como infraestructura de participación que se alinea con las realidades descritas anteriormente.
Las recaudaciones en 2026 estarán determinadas por instituciones que reconsideren el compromiso desde la perspectiva del cumplimiento, la confianza, la inteligencia conductual y el control operativo.
Aquellos que se adapten reducirán los préstamos dudosos, reducirán los costos de cobro y ofrecerán una experiencia de préstamo alineada con las expectativas y los mandatos regulatorios modernos.
Aquellos que no lo hagan descubrirán que las palancas conocidas (más llamadas, más intentos, más canales) ya no generan resultados.
Las recaudaciones de 2026 no estarán determinadas por más canales, más intentos o más agentes.
Estarán conformados por:
Quienes se adapten reducirán los préstamos dudosos, reducirán los costos de recaudación y crearán operaciones de recuperación resilientes y conformes para la próxima década.
Explorar TrueDigi y vea cómo Datacultr está configurando el futuro.
TrueDigi es Datacultrde la plataforma de captación de clientes y recuperación de deudas, basada en inteligencia artificial y directa al dispositivo, para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real.
Porque los clientes ya no confían en nada fuera de los entornos autenticados. Las llamadas desconocidas se rechazan el 80% de las veces, la entrega de SMS no es fiable y los correos electrónicos sin contexto se ignoran, todo ello agravado por el aumento de los intentos de fraude y suplantación de identidad. Ahora, los prestatarios solo interactúan cuando la comunicación se produce dentro de espacios confiables y autenticados, como la aplicación del banco. En 2026, este cambio hará que la resolución de autoservicio, verificada y integrada en la aplicación sea el único canal en el que los clientes confían constantemente.
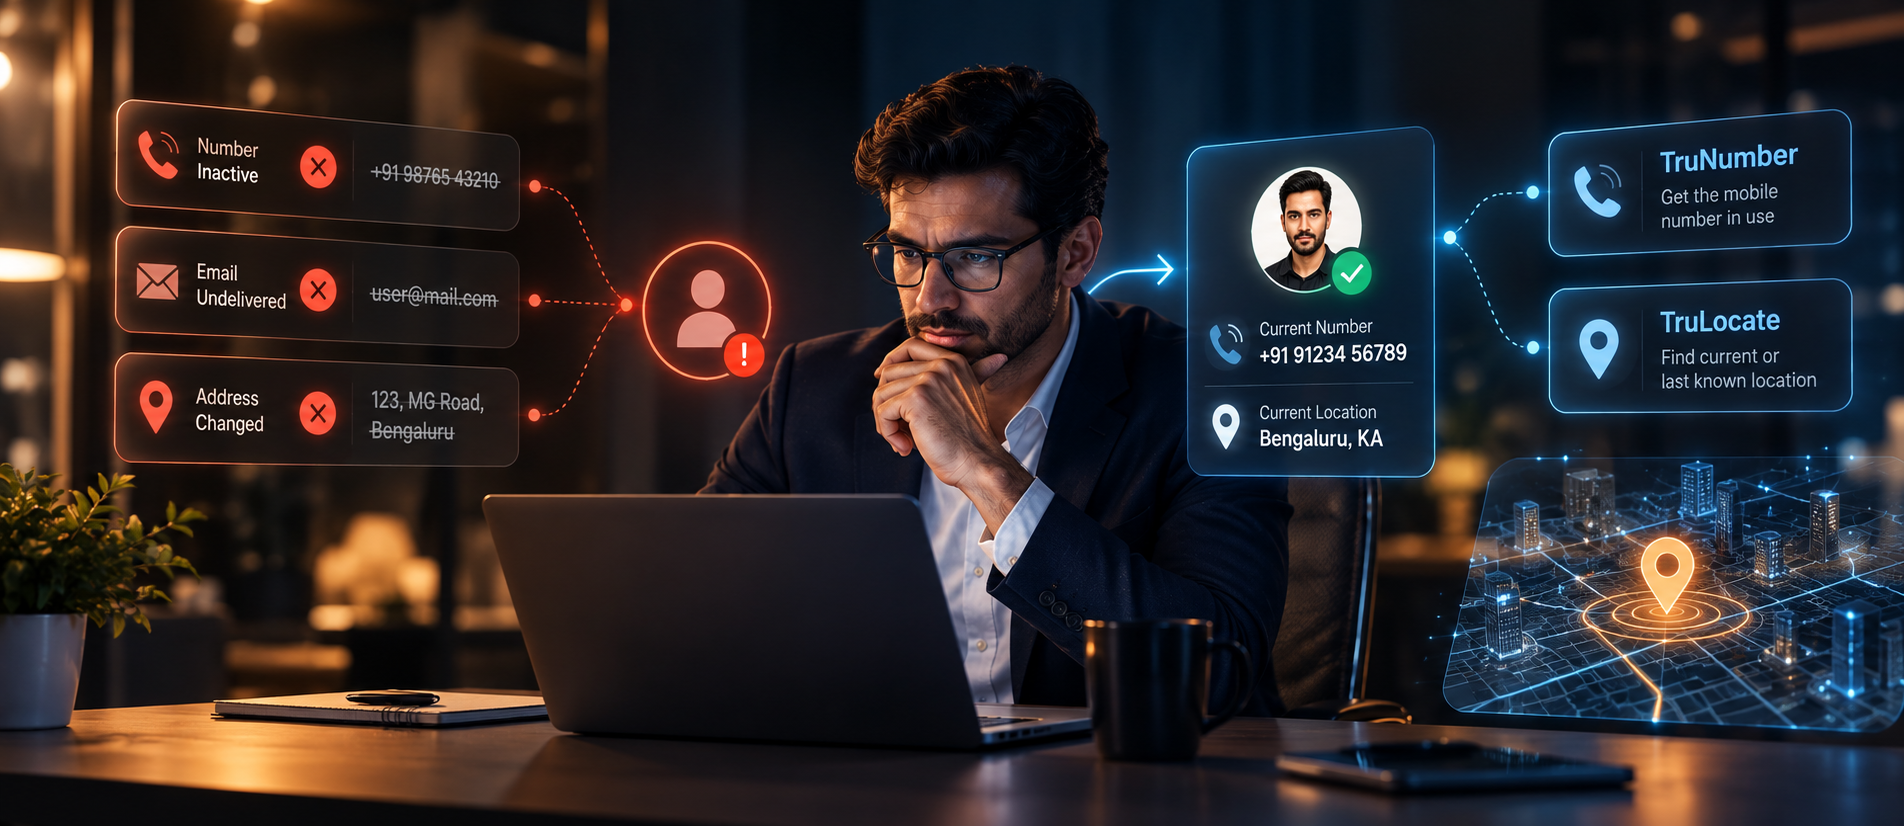
Porque el verdadero problema no es localizar a los clientes, sino la confianza y la capacidad de contacto. Los costos de rastreo por omisión han aumentado entre un 15 y un 20%, pero las tasas de RPC se mantienen estancadas entre un 25 y un 35%. Incluso cuando encuentran clientes, hacen caso omiso de las comunicaciones que reciben de números desconocidos o de fuentes no verificadas. Para 2026, la solución no consiste en «rastrear mejor», sino en trasladar la participación a entornos autenticados en los que se pueda contactar con los prestatarios con certeza y puedan resolver al instante.
Porque todos los proveedores externos, como los centros de llamadas, las agencias, las empresas de marcado y los proveedores de SMS, crean puntos adicionales de exposición de datos, controles inconsistentes y pistas de auditoría fragmentadas. A medida que aumenta el control regulatorio y aumentan las infracciones, las instituciones ya no pueden permitirse modelos de interacción en los que los datos de los clientes se transfieran a través de varios sistemas externos. La internalización de la participación mantiene la comunicación dentro de la aplicación y el ecosistema propios de la institución, lo que reduce el riesgo de filtraciones, refuerza la auditabilidad y brinda a los bancos un control integral sobre el cumplimiento, la seguridad y la experiencia del cliente.


¿Qué tan satisfecho está con la eficiencia de sus contactos y las tasas de RPC actuales?
Según lo que ha leído, ¿cree que TrueDigi ¿puede mejorar sus resultados?
¡Tomado nota! Vamos a discutir más
Póngase en contacto con nosotros