Inkasso im Bankwesen: Warum digitale Mitteilungen immer wichtiger werden
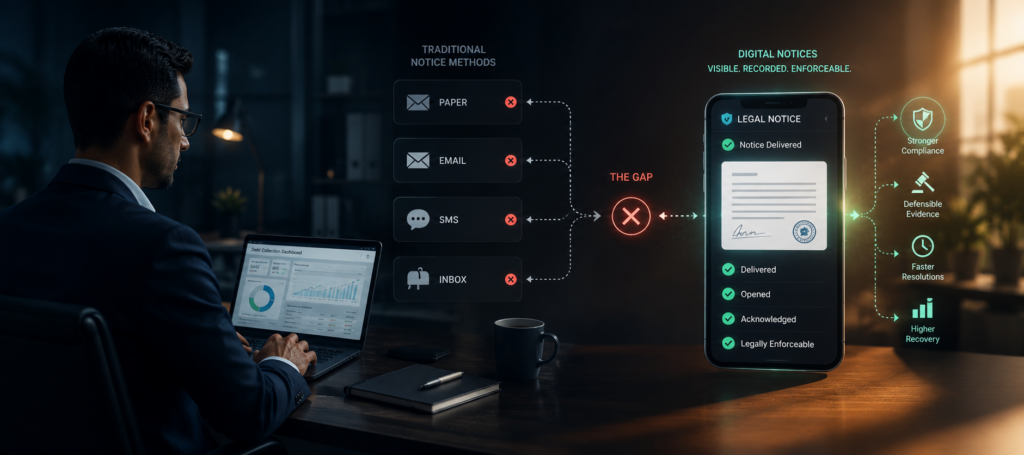
Inkasso im Bankwesen: Warum digitale Mitteilungen immer wichtiger werden Das Inkasso bewegt sich in Richtung Digitalisierung. Rechtliche Hinweise sind es nicht. Rechtliche Hinweise, digital übermittelte Eskalation mit dem Autor des Nachweises Ekta Singh Veröffentlicht am 15. Juli 2026 Banken digitalisieren das Engagement von Kreditnehmern, die Inkassoverfahren, die Rückzahlungsmaßnahmen und die Abläufe bei der Rückzahlung. Aber wenn ein überfälliges Konto die rechtliche Phase erreicht, sind viele Kreditgeber immer noch auf Mitteilungen in Papierform, E-Mails, SMS oder Posteingangskanäle angewiesen. Diese Kanäle können bestätigen, dass eine Mitteilung versandt oder zugestellt wurde, aber sie garantieren nicht, dass der Kreditnehmer hundertprozentig richtig kontaktiert, vom Kreditnehmer wahrgenommen oder bestätigt wird. Und hier beginnt die Lücke. Denn in der Phase der rechtlichen Eskalation reicht es nicht aus, eine Mitteilung zu senden. Die Banken müssen wissen, dass die Mitteilung den Kreditnehmer erreicht hat, geöffnet wurde, bestätigt wurde und dass sie verteidigt werden können, wenn sie später in Frage gestellt werden. Aus diesem Grund werden digitale Mitteilungen beim Inkasso immer wichtiger. Nicht als weiterer Kommunikationskanal, sondern als effektivere Methode, um die Zustellung rechtlicher Hinweise im Rahmen des Forderungsprozesses sichtbar, aufgezeichnet und durchsetzbar zu machen. Die Lücke bei den rechtlichen Hinweisen beim digitalen Inkasso Wenn Zahlungsausfälle zunehmen und immer mehr Konten eskalieren, wird der Kündigungsprozess zu einem direkten Bestandteil der Inkassoabwicklung. Mitteilungen in Papierform kosten jedoch mehr, dauern länger und sind mit wiederholtem Betriebsaufwand verbunden. Benachrichtigungen per E-Mail und Posteingang sind zwar einfacher zu versenden, sie bestätigen jedoch nicht immer die Sichtbarkeit des Kreditnehmers. Nachrichtenkanäle können ignoriert, gefiltert oder als routinemäßige Kommunikation behandelt werden. Nichts davon funktioniert gut, wenn das Rechtssystem Beweise benötigt. Wenn der Kreditnehmer die Mitteilung nicht rechtzeitig erhält, verzögert sich die Antwort. Erfolgt keine Bestätigung, wird es schwieriger, eine Eskalation zu verteidigen. Wenn der Prozess von manuellen Folgemaßnahmen abhängt, steigen die Kosten, während die Sicherheit gering bleibt. Dies wirkt sich direkt auf die Ergebnisse der Wiederherstellung aus. In dieser Phase geht es nicht mehr nur darum, die Kreditnehmer zu erreichen. Es geht darum, ob die Bank den Fall mit ausreichender Transparenz, Beweisen und Kontrolle vorantreiben kann. TruNotice von TrueDigi: Digitale rechtliche Hinweise, die für das Inkasso entwickelt wurden TruNotice von TrueDigi behebt die Kerneinschränkungen der herkömmlichen Übermittlung rechtlicher Hinweise: unsichere Reichweite, schwache Rückverfolgbarkeit, hohe Kosten und geringe Effizienz. Es handelt sich um eine sichere digitale Lösung für rechtliche Hinweise unter der Marke einer Bank, die Hinweise direkt auf das aktive Gerät des Kreditnehmers sendet. Der Hinweis ist so konzipiert, dass er klar, sichtbar und handlungsorientiert ist. Er enthält einen kontextbezogenen CTA, der Kreditnehmern hilft, den nächsten Schritt sofort zu verstehen. Dadurch verlagert sich die Übermittlung rechtlicher Hinweise von einem unsicheren Kommunikationsversuch hin zu einem digital gesteuerten Eskalationsablauf. TruNotice liefert: 01 60% Steigerung der Rückforderungsquote: Kreditnehmer reagierten schneller, wenn Mitteilungen klar und direkt auf dem Gerät zugestellt wurden. 02 Rund 80% geringere Kosten: Durch die digitale Zustellung von rechtlichen Hinweisen wurden die Kosten für Druck, Kurier, Porto und Wiederholungsversuche reduziert. 03 100% Lesebestätigungen: Für jeden geöffneten digitalen rechtlichen Hinweis wurde ein Zeitstempel generiert, dass der Kreditnehmer ihn gesehen hat. 04 100% Bestätigung: Durch die Bestätigung des Kreditnehmers wurde ein stärkerer Datensatz für interne Überprüfung, Eskalation und als Nächstes erstellt action. 05 2,4-fache Erhöhung der Rate verifizierter Zustellungen: Mehr Benachrichtigungen wurden erfolgreich erreicht Geräte aktiver Kreditnehmer im Vergleich zu Papier- und Posteingangskanälen. Für Banken, die stärkere digitale Inkassolösungen entwickeln, TruNotice verwandelt die Übermittlung rechtlicher Hinweise von einem langsamen, unsicheren Prozess in einen markenspezifischen, messbaren und vertretbaren Eskalationsworkflow. [Lesen Sie auch: Die Zukunft der digitalen Schuldeneintreibung im Jahr 2026] Kluge Wahl für Sie... Alle Beiträge 27. Juli 2026 Right Party Contact (RPC): Höhere Inkassogeschäfte beginnen mit dem richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Hinweise immer wichtiger werden 26. Juni 2026 Omnichannel-Marketing Herausforderungen und Lösungen für Banken Folgen Sie uns auf LinkedIn Aufbau einer stärkeren digitalen Strategie im Inkasso mit TrueDigi TruNotice funktioniert als benutzervertrauenswürdige Eskalationsschicht innerhalb TrueDigidie größere Inkassoplattform, die direkt auf das Gerät übertragen wird. Bevor ein Konto eine rechtliche Eskalation erreicht, TrueDigi hilft Banken dabei, Kreditnehmer durch direkt auf das Gerät zugreifende Erinnerungen und Warnmeldungen einzubinden TruCall, TruPromise, TruTrace und andere Funktionen. TruCall unterstützt Marken-Sprachkommunikation direkt auf dem Gerät des Kreditnehmers. TruPromise ermöglicht digitale Reisen mit Zahlungsversprechen. TruTrace verbessert die Erreichbarkeit durch Kontakt- und Standortinformationen. Zusammen helfen diese Tools den Banken, früher zu handeln, bevor ein Fall die formelle rechtliche Phase erreicht. Wenn der Kreditnehmer immer noch nicht reagiert, TruNotice bringt die Ebene der rechtlichen Hinweise in dieselbe digitale Inkassostrategie ein und sorgt so für eine strukturierte, aufgezeichnete und handlungsorientierte Eskalation. So geht's TrueDigiDie digitalen Inkassolösungen helfen Banken dabei, von einer fragmentierten Anlaufstelle zu einem vernetzten Sanierungsprozess überzugehen: Frühzeitig handeln, den Rückzahlungsprozess vereinfachen, die Sichtbarkeit der Kreditnehmer stärken und bei Bedarf mit Nachweisen eskalieren. Fazit Für Banken lautet die eigentliche Frage nicht mehr, ob das Inkasso digitalisiert werden sollte. Dieser Wandel hat bereits begonnen. Die Frage ist, ob jede Phase des Wiederaufbaus digital genug ist, um schnellere Entscheidungen, aussagekräftigere Ergebnisse und bessere Ergebnisse zu ermöglichen. Die Übermittlung rechtlicher Hinweise ist eine der kritischsten Phasen auf diesem Weg, da Verzögerungen an einem Punkt liegen, an dem Verzögerungen teuer und Ungewissheit riskant werden. Die Integration dieser Phase in einen kontrollierten digitalen Arbeitsablauf hilft Banken dabei, nicht nur die Eskalationen zu verbessern, sondern auch die Gesamtqualität ihrer digitalen Inkassostrategie zu verbessern. Das ist die Richtung, in die sich die Inkassoteams bewegen müssen: weniger Lücken, klarere Maßnahmen und stärkere Kontrolle über den gesamten Inkassozyklus hinweg. Etwa TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Machen Sie die Zustellung rechtlicher Hinweise zu einem intelligenteren Teil Ihrer digitalen Inkassostrategie. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktiere uns TruNotice den richtigen Ansprechpartner für digitale Rechtshinweise garantieren? TrueDigis TruNotice sendet digitale rechtliche Hinweise direkt auf das aktive Gerät des Kreditnehmers und reduziert so die Abhängigkeit von Papieradressen, Posteingängen oder telefonnummernbasierten Kanälen. Auf diese Weise können Banken in der Eskalationsphase eine hundertprozentige Kontaktmöglichkeit, Sichtbarkeit und Bestätigung sicherstellen. Wie funktioniert TruNotice die Inkassoeskalation vertretbarer machen? TruNotice bietet Banken die Prüfungsebene, die bei der herkömmlichen Zustellung von Mitteilungen fehlt. Jede offene Mitteilung wird mit Lesebestätigung, Bestätigung und mit Zeitstempel versehenen Nachweisen aufgezeichnet, sodass die Inkasso-, Risiko- und Rechtsteams die Eskalation mit größerer Zuversicht vorantreiben können. Wie funktioniert TrueDigi digitale Schulden stärken
Sammlungen 2026: Die fünf Schichten, die den Aufschwung neu gestalten
Sammlungen 2026: The Five Shifts Reshaping Recovery Collections 2026: The Five Shifts Reshaping Recovery Compliance Authentication Intelligence Digitalization Control Autorin Ekta SinghVeröffentlicht am 28. Dezember 2025 Die globalen Sammlungen befinden sich in einer Phase unverkennbarer struktureller Veränderungen. Die Zahlungsausfälle nehmen in allen Kreditkategorien zu. NPLs steigen auf Märkten, die seit einem Jahrzehnt stabil sind. Trotz jahrelanger digitaler Transformation steigen die Inkassokosten weiter an. Und die regulatorische Aufsicht bestimmt jetzt nicht nur die Regeln für die Öffentlichkeitsarbeit, sondern auch die eigentliche Architektur interner Abläufe. Gleichzeitig hat sich das Kundenverhalten stark verändert. Kreditnehmer — insbesondere jüngere Jahrgänge — bevorzugen digitale Medien, vermeiden menschliche Interaktionen, misstrauen unbekannten Kontaktkanälen und erwarten, dass die Lösung sofort und innerhalb der App erfolgt. Auf der ganzen Linie kommen Inkassoführer zu dem gleichen Schluss: Die Betriebsmodelle, die in den letzten zehn Jahren zu Ergebnissen geführt haben, werden die nächsten zwei Jahre nicht überleben. Dieser Blog fasst die wichtigsten Themen für eine erfolgreiche Inkassostrategie im Jahr 2026 zusammen und skizziert die Trends, die die Art und Weise, wie Institutionen über Engagement, Compliance und Erholung denken, verändern werden. Die globalen Druckpunkte: Wo das System angespannt ist, steigen die Zahlungsausfälle, als Inflation, höhere Zinssätze und die Verschuldung der Verbraucher konvergierten, nahmen die Zahlungsausfälle in allen Kreditkategorien zu. In Europa stieg die Zahlungsunfähigkeit der privaten Haushalte um 11%, in der APAC-Region um 9%, und in den GCC-Staaten stiegen die überfälligen Zahlungen im Einzelhandel um 6-8%. Selbst Märkte, die einst als widerstandsfähig galten, sahen Risse in der Early-Bucket-Performance. NPLs steigen nach einem Jahrzehnt der Stabilität Unbesicherte Einzelhandelsportfolios zeigten erste Anzeichen von Stress, und nach fast einem Jahrzehnt der Stabilität begannen die notleidenden Kredite zu steigen. Die notleidenden Konsumgüter der Eurozone stiegen von 1,9 auf 2,4%; Indiens Frühbucher wuchsen im Jahresvergleich um 17%; und die notleidenden digitalen Kredite in ganz Afrika liegen nun je nach Segment zwischen 10 und 20%. Die Inkassokosten steigen weiter Betriebliche Ineffizienzen lassen sich zunehmend nicht mehr ignorieren. Die Callcenter-Kosten sind um 12— 18% gestiegen, die RPC-Raten liegen weiterhin bei 25— 35%, die Skip-Tracing ist um 15— 20% gestiegen und die Produktivität der Agenten ist um 10-25% gesunken. Institutionen geben mehr aus und erreichen gleichzeitig weniger Kunden — ein Modell, das nicht mehr skalierbar ist. Der regulatorische Druck nimmt zu. Die Aufsichtsbehörden schreiben die Kundenbindungsregeln für alle Märkte neu. Seit 2022 wurden allein auf dem US-Markt über 60 regulatorische Aktualisierungen vorgenommen. Die DSGVO-Strafen sind um 40% gestiegen, und in mehr als 20 Märkten gelten inzwischen Frequenzobergrenzen und Beschränkungen für SMS- und Telefonanrufe. Das Inkasso verlagert sich von einem leistungsorientierten zum faktengestützten Inkasso, und die Einhaltung der Vorschriften bestimmt nun, wie die Kundenbindung ablaufen muss. Das Kundenverhalten hat sich dauerhaft verändert. Die Kreditnehmer haben sich nicht von der Rückzahlung zurückgezogen, sondern von Kanälen, denen sie nicht vertrauen. Heute bevorzugen 60-70% die digitale Selbstlösung, 80% ignorieren unbekannte Anrufe, 50-70% der SMS werden als Spam gekennzeichnet und die Öffnungsraten von E-Mails von Finanzdienstleistern liegen bei nur 20-25%. Kunden erwarten Klarheit, Unmittelbarkeit und Sicherheit. Sie antworten nur, wenn die Interaktion über vertrauenswürdige, authentifizierte Bereiche erfolgt. Kluge Wahl für Sie... Alle Beiträge 27. Juli 2026 Right Party Contact (RPC): Mehr Inkasso beginnt mit dem richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Mitteilungen immer wichtiger werden 26. Juni 2026 Omnichannel-Marketing — Herausforderungen und Lösungen für Banken Folgen Sie uns auf LinkedIn Die Implikation ist klar: Wirtschaft, Erwartungen und Regulierung haben die Rolle des Inkassos grundlegend verändert. Die fünf Trends, die die Sammlungen im Jahr 2026 prägen Trend 1: Compliance — Die neue Betriebsarchitektur-Verordnung ist nicht mehr nur ein Rahmenwerk; sie verändert die Art und Weise, wie Institutionen das Engagement von Grund auf neu gestalten müssen. Seit 2022 haben sich unzählige regulatorische Änderungen weltweit auf die Häufigkeit der Öffentlichkeitsarbeit, die Einwilligungsanforderungen, Offenlegungsstandards und Verhaltensrichtlinien ausgewirkt. Allein die DSGVO-Strafen sind im Vergleich zum Vorjahr um 40% gestiegen. 1 Nachweis der Einwilligung, Zustellung und Lesung 2 Digitale Prüfprotokolle 3 Kontrollierte Eskalationspfade 4 Messbare Frequenzverwaltung Institutionen können sich „umfangreiche, hochfrequente“ Operationen nicht mehr leisten. Stattdessen müssen sie zu einem prüfungsbereiten Engagement übergehen, bei dem jeder Kontaktpunkt rückverfolgbar, konform und vertretbar ist 2026 Realität: Compliance = Nicht verhandelbare Strategie Trend 2: Authentifizierung — Vertrauenswürdige Kanäle und Self-Service-Optionen Kreditnehmer wollen digitale Reisen; aber nur, wenn sie vertrauenswürdig und umsetzbar sind. Die Vertrauenskrise in den Kommunikationskanälen ist real: 1 80% der Verbraucher lehnen unbekannte Anrufe ab 2 SMS-Zustellung wird immer unzuverlässiger 3 E-Mails werden ignoriert, sofern nicht erwartet 4 Links werden aufgrund von Betrug misstraut. Kunden bevorzugen daher eine Selbstlösung, aber nur, wenn dies in vertrauenswürdigen Bereichen wie der App der Bank, der authentifizierten Umgebung oder einem bekannten digitalen Kontaktpunkt passiert. Institutionen können Kunden nicht länger über fragmentierte Kanäle weiterleiten. Die Lösung muss innerhalb der bestehenden, vertrauenswürdigen Ökosysteme erfolgen. 2026 Realität: Kundenerwartungen = Vertrauenswürdige Self-Serve-Kanäle Trend 3: Intelligenz — KI im Inkasso ersetzt herkömmliche Bucket-Sequenzierung Herkömmliche Workflows („Tag 3 → SMS“, „Tag 7 → Anruf“) wurden für den Betrieb optimiert Bequemlichkeit, nicht Realität des Kreditnehmers. Dank künstlicher Intelligenz im Inkassowesen können Institute das Engagement jetzt auf der Grundlage von: 1 Wahrscheinlichkeit der Rückzahlung 2 Verhaltensauslöser 3 Risikosensitivität 4 Optimaler Zeitpunkt 5 Und dem effektivsten Kontaktpunkt. Wenn Zahlungsrückstände zunehmen und die Kontaktfähigkeit sinkt, wird Präzision wertvoller Frequenz. KI im Inkasso reduziert die Anzahl der Inkassoversuche, verbessert die Ergebnisse und senkt deutlich die Inkassokosten 2026 Realität: Von traditionellen Inkassobereichen zu intelligenten Verhaltenssegmenten Trend 4: Digitalisierung — Das digitale Inkasso entwickelt sich zu einer CX-Disziplin Die Erwartungen der Kreditnehmer haben sich geändert. Sie wollen Klarheit, Würde und eine reibungslose Digitalisierung Auflösung — keine Übergänge zwischen den Kanälen, lange Erklärungen oder undurchsichtige nächste Schritte. Dieser Wandel hat betriebliche Auswirkungen: Inkasso wird nicht mehr als Korrekturfunktion im Backoffice wahrgenommen. Es wirkt sich direkt auf das Erneuerungsverhalten, das Vertrauen in die Marke, die regulatorische Belastung und Beschwerden aus. In mehreren Märkten beziehen sich die Aufsichtsbehörden nun ausdrücklich auf die „Würde des Kreditnehmers“ als Teil von Erwartungen an die Einhaltung der Vorschriften. Dadurch wird das Inkasso als Teil der Customer Journey neu definiert und nicht als Eskalation außerhalb des Kundenerlebnisses. 2026 Realität: Empathy Collections = Integraler Bestandteil der Kundenreise. Trend 5: Kontrolle — Institutionen wollen das Kundeninteresse wieder in den Griff bekommen Jahrelang verteilten sich die Wiederherstellungsmaßnahmen auf Drittanbieter, Call Center, ausgelagerte Zusteller, Dialer-Anbieter, SMS-Anbieter und externe Tech-Stacks. Dieses Modell stößt jetzt an seine Grenzen. Steigende Kosten, das Risiko von Datenlecks und Prüfanforderungen beschleunigen die Rückkehr zu einer intern kontrollierten Zusammenarbeit. Institutionen entwickeln zunehmend Workflows, bei denen: 1 Die Lösung erfolgt innerhalb ihrer eigenen App 2 Daten verlassen ihr Ökosystem nicht 3 Compliance ist in die Interaktionsebene integriert 4 Die Kundenreisen werden von Anfang bis Ende verwaltet Bei dieser Internalisierung geht es nicht nur um Sicherheit. Es geht um Berechenbarkeit, Effizienz und Kontrolle — alles unerlässlich in einem
Digitales Inkasso im Jahr 2025: Warum veraltete Inkasso keine Option mehr sind
Home Warum geben sich Kreditgeber immer noch mit veralteten Sammlungen zufrieden? Geben Sie sich nicht mit einem Wirkungsgrad von 30% zufrieden. Lieferung, Aktion, Digitales Inkasso im Jahr 2025: Warum veraltete Inkassoverfahren keine Option mehr sind Geben Sie sich nicht mit Effizienzraten von 30% zufrieden. Lieferung, Maßnahme, Autor Ekta Singh Das am 27. Oktober 2025 veröffentlichte „Call-and-Collect“ ist äußerst ineffizient, dennoch verlassen sich viele Kreditgeber immer noch darauf, anstatt das digitale Inkasso zu nutzen. Der globale Markt für Inkassodienstleistungen wird bis 2032 voraussichtlich 38,61 Milliarden US-Dollar erreichen. Die Hauptstütze der Dienstleistungsbranche ist nach wie vor das „Call-and-Collect-Verfahren“, das Erfolgsquoten von nur 20-30% aufweist, was bedeutet, dass für jeden überfälligen 100$ nur 20—30 $ zurückgefordert werden. Hinzu kommt: 70— 80% der Anrufe bleiben unbeantwortet. Fast die Hälfte des Betriebsbudgets wird für manuelles Inkasso ausgegeben. Wiederholte, irrelevante Anfragen frustrieren Kreditnehmer und führen zu Beschwerden. 70% der Kreditnehmer ändern ihre Nummer, nachdem sie Kredite aufgenommen haben, sodass herkömmliche Anrufe weitgehend wirkungslos sind. Monat für Monat feiert die Branche das Erreichen minimaler Ausgangswerte, aber das ist nur Mittelmäßigkeit. Der bessere Weg? TrueDigiDie vollständig digitale Inkassoplattform, mit der Sie mithilfe datenorientierter Workflows und KI-gestützter Erkenntnisse mehr einziehen, Kosten senken und das Vertrauen der Kreditnehmer wieder aufbauen können. Jeder verpasste Anruf, jede veraltete Nummer oder jede ignorierte SMS ist verlorenes Geld. Die Kreditnehmer haben sich weiterentwickelt, die Aufsichtsbehörden fordern bessere Praktiken, und Kreditgeber, die auf digitale Technologien setzen, beweisen bereits, dass das digitale Inkasso, das durch KI ermöglicht wird, ältere Modelle bei weitem übertrifft. Es ist an der Zeit, keine schlechteren Ergebnisse mehr zu akzeptieren und mehr zu verlangen. Kluge Wahl für Sie... Alle Beiträge 27. Juli 2026 Right Party Contact (RPC): Mehr Inkasso beginnt mit dem richtigen Kunden Folgen Sie uns auf LinkedIn Wirklich digitale Inkassostrategien im Jahr 2025 TrueDigi führt diesen Wandel mit einer vollständig digitalen, integrierten Inkasso- und Inkassoplattform an, die für Banken, Kreditgeber und Fintechs entwickelt wurde, die bereit sind, veraltete Methoden hinter sich zu lassen und ein digitales Inkasso einzuführen, das tatsächlich funktioniert. Wir sprechen nicht über Optimierungen an Call Centern. Wir meinen eine grundlegende Transformation, bei der prädiktive Analysen, personalisierte Kundenerfahrungen und einwilligungsgestützte Kommunikation kombiniert werden, die durch datengesteuerte Workflows und KI-gestützte Analysen unterstützt wird. Kreditgeber, die sich das zunutze machen, stellen fest: 25— 40% höhere Rückzahlungsraten, 90% bis hin zu niedrigeren Kosten pro Kontakt, 100% Vertrauen und Einhaltung gesetzlicher Vorschriften, 82% mehr pünktliche Zahlungen. Intelligent. Prädiktiv. Messbare Strategien der nächsten Generation sorgen für intelligentere Inkassoverfahren Effektive Interaktionen mit Kreditnehmern Erinnerungen, Hinweise und kontextbezogene Kontakte sorgen für eine bessere Rückzahlung als endlose Telefonanrufe. Einsatz von dialogorientierter KI beim Inkasso TrueDigi stellt sicher, dass jede Interaktion zeitnah, relevant und umsetzbar ist, und verwandelt das Engagement in messbare Erfolge. Einheitliche Plattform, keine Silos Die meisten Omni-Channel-Strategien basieren auf mehreren Plattformen, die jeweils einen anderen Kanal verwalten: Anrufe, SMS, E-Mail oder App-Benachrichtigungen. Dies führt zu Ineffizienzen und bombardiert Kreditnehmer mit wiederholten, irrelevanten Nachrichten. TrueDigi konsolidiert die Kundenbindung auf einer einzigen intelligenten Plattform und zeigt Kreditgebern, wie sie das Inkasso effizient verbessern können. Prädiktive Analytik und Personalisierung Warten Sie nicht auf Standardwerte. Prädiktive Analysen, die auf KI beim Inkasso basieren, prognostizieren Zahlungsausfälle, bevor sie eintreten, und passen die Reichweite an, um eine maximale Wirkung zu erzielen. So stellen Sie sicher, dass Kreditnehmer menschenähnliche, personalisierte Interaktionen erhalten, während die Kreditgeber NPAs reduzieren und die Auszahlung erhöhen. Intelligente Segmentierung und Orchestrierung Hören Sie auf, Kreditnehmern dasselbe Skript vorzuwerfen. TrueDigi segmentiert Kreditnehmer und automatisiert die nächsten Schritte mithilfe datengesteuerter Regeln und KI-gestützter Musteranalysen, wodurch der manuelle Arbeitsaufwand reduziert und gleichzeitig die Präzision erhöht wird. Effizienz ohne Vertrauen ist nutzlos Aggressiv heißt nicht leichtsinnig. Das digitale Inkasso muss 2025 auch auf den Kreditnehmer ausgerichtet und vertrauensorientiert sein. Kreditnehmer reagieren, wenn sie dem Kanal vertrauen. Das bedeutet: Zustimmungsorientiertes Engagement: Kein Spam, kein Rätselraten. Gerade verifizierte, angemeldete Kommunikation. Personalisierte, relevante Öffentlichkeitsarbeit: TrueDigi verwendet Daten und KI-fähige Signale, um den richtigen Ton, die richtige Sprache und das richtige Timing auszuwählen. Langfristiges Vertrauen: Klare, einfühlsame Botschaften fördern Rückzahlung und Loyalität. Die Zukunft ist schon da Die Zukunft des Inkassos ist intelligenter, schneller und menschlicher. Sie kombiniert digitale Inkassopraktiken mit KI als Wegbereiter. Mit TrueDigi, bekommen Kreditgeber endlich: 100-prozentige Kontaktfähigkeit durch direkte Kommunikation zum Gerät Datengestützte Optimierung jeder Kreditnehmerreise Wiederherstellungsraten, die veraltete „Call-and-Collect-Verfahren“ wie ein Relikt aussehen lassen. Fragen Sie sich also: Warum sollten Sie sich mit veralteten, ineffizienten Inkassoverfahren zufrieden geben, wenn ergebnisorientierte, digital gestützte Strategien bereits herkömmliche Methoden übertreffen? Mit Ergebnissen wie einer 4-fach höheren Inkassoeffizienz und 70% niedrigeren Kosten sprechen die Zahlen für sich. Es ist an der Zeit, keine mittelmäßigen Ergebnisse mehr zu akzeptieren. Es ist an der Zeit, Effizienz, Vertrauen und Wachstum einzufordern. Die Zukunft des Inkassos kommt nicht, sie ist da. TrueDigi stellt es über datengesteuerte Workflows und KI-fähige Funktionen bereit. Quelle: https://www.marketresearchfuture.com/reports/debt-collection-services-market-24376 Über TrueDigi TrueDigi ist DatacultrDie KI-gestützte, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank eingebettet und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind 100% ige Kontaktierbarkeit, Umsetzbarkeit und Messbarkeit in Echtzeit gewährleistet. Häufig gestellte Fragen Haben Sie noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktieren Sie uns Warum sollten Kreditgeber das digitale Inkasso einführen? Plattformen, die an erster Stelle digital stehen wie TrueDigi Gehen Sie über das traditionelle Call-and-Collect-Verfahren hinaus, indem Sie kreditnehmerfreundliches Engagement mit KI-gestützten Erkenntnissen kombinieren. Dies hilft Kreditgebern, die Rückzahlungsergebnisse zu verbessern, Risiken zu reduzieren und das Vertrauen der Kreditnehmer zu stärken. Was sind die Vorteile von KI beim digitalen Inkasso? Mit TrueDigiprofitieren Kreditgeber von höheren Rückzahlungsraten, niedrigeren Betriebskosten und einer besseren Einhaltung der Vorschriften. Durch den Einsatz von KI als Wegbereiter stellt die Plattform sicher, dass die Kommunikation zeitnah, transparent und personalisiert erfolgt, wodurch stärkere Kreditnehmerbeziehungen aufgebaut werden. Können digitale Sammlungen das Engagement der Kreditnehmer verbessern? Ja. TrueDigi nutzt KI, um das Verhalten von Kreditnehmern vorherzusagen, die Kommunikation anzupassen und den Zeitpunkt der Erinnerungen zu optimieren. Dies reduziert Reibungsverluste, erhöht die Reaktionsfähigkeit und macht die Rückzahlung zu einem reibungsloseren, vorhersehbareren Erlebnis. Wie wird KI bei Bankeinzügen eingesetzt? Die Schnittstelle zwischen KI und Bankwesen erstreckt sich bis hin zum Inkasso, wo sie eine intelligentere Öffentlichkeitsarbeit, dynamische Segmentierung und prädiktive Anpassungen ermöglicht. TrueDigi baut auf diesen Fähigkeiten auf und stellt gleichzeitig die Kreditnehmer in den Mittelpunkt. So wird sichergestellt, dass Technologie Vertrauen schafft und nicht nur Automatisierung. Plattformen mit digitalem Fokus wie TrueDigi Gehen Sie über das traditionelle Call-and-Collect-Verfahren hinaus, indem Sie kreditnehmerfreundliches Engagement mit KI-gestützten Erkenntnissen kombinieren. Dies hilft Kreditgebern, die Rückzahlungsergebnisse zu verbessern, Risiken zu reduzieren und das Vertrauen der Kreditnehmer zu stärken. Mit TrueDigiprofitieren Kreditgeber von höheren Rückzahlungsraten, niedrigeren Betriebskosten und einer besseren Einhaltung der Vorschriften. Durch den Einsatz von KI als Wegbereiter stellt die Plattform sicher, dass die Kommunikation zeitnah, transparent und personalisiert erfolgt, wodurch stärkere Kreditnehmerbeziehungen aufgebaut werden. Ja. TrueDigi nutzt KI, um das Verhalten von Kreditnehmern vorherzusagen, die Kommunikation anzupassen und den Zeitpunkt der Erinnerungen zu optimieren. Dies reduziert die Reibung, erhöht die Reaktionsfähigkeit und



