Sammlungen 2026: Die fünf Schichten, die den Aufschwung neu gestalten

Sammlungen 2026: Die fünf Schichten, die den Aufschwung neu gestalten

Einhaltung

Authentifizierung

Intelligenz

Digitalisierung

Steuerung

Autor
Ekta Singh
Veröffentlicht am

Global Collections tritt in eine Phase des unverkennbaren Strukturwechsels ein.
Die Zahlungsausfälle nehmen in allen Kreditkategorien zu. NPLs steigen auf Märkten, die seit einem Jahrzehnt stabil sind. Trotz jahrelanger digitaler Transformation steigen die Inkassokosten weiter an. Und die regulatorische Aufsicht bestimmt jetzt nicht nur die Regeln für die Öffentlichkeitsarbeit, sondern auch die eigentliche Architektur interner Abläufe.


Gleichzeitig hat sich das Kundenverhalten stark verändert. Kreditnehmer — insbesondere jüngere Jahrgänge — bevorzugen digitale Medien, vermeiden menschliche Interaktionen, misstrauen unbekannten Kontaktkanälen und erwarten, dass die Lösung sofort und innerhalb der App erfolgt.


Auf der ganzen Linie kommen die Inkassoführer zu dem gleichen Ergebnis:

Die Betriebsmodelle, die in den letzten zehn Jahren zu Ergebnissen geführt haben, werden die nächsten zwei Jahre nicht überleben.

Dieser Blog fasst die wichtigsten Themen für eine erfolgreiche Inkassostrategie im Jahr 2026 zusammen und skizziert die Trends, die die Art und Weise, wie Institutionen über Engagement, Compliance und Erholung denken, verändern werden.

Die globalen Druckpunkte: Wo das System angespannt ist

Die Standardwerte steigen

Die Zahlungsausfälle nahmen in allen Kreditkategorien zu, da Inflation, höhere Zinssätze und die Verschuldung der Verbraucher zusammenkamen. In Europa stieg die Zahlungsunfähigkeit der privaten Haushalte um 11%, in der APAC-Region um 9%, und in den Golfstaaten stiegen die überfälligen Zahlungen im Einzelhandel um 6-8%. Selbst Märkte, die einst als widerstandsfähig galten, sahen Risse in der Early-Bucket-Performance.

NPLs nehmen nach einem Jahrzehnt der Stabilität zu

Unbesicherte Einzelhandelsportfolios zeigten erste Anzeichen von Stress, und die notleidenden Kredite begannen nach fast einem Jahrzehnt der Stabilität zu steigen. Die notleidenden Konsumgüter der Eurozone stiegen von 1,9 auf 2,4%; Indiens Frühbucher wuchsen im Jahresvergleich um 17%, und die notleidenden digitalen Kredite in ganz Afrika liegen nun je nach Segment zwischen 10 und 20%.

Cost-to-Collect steigt weiter

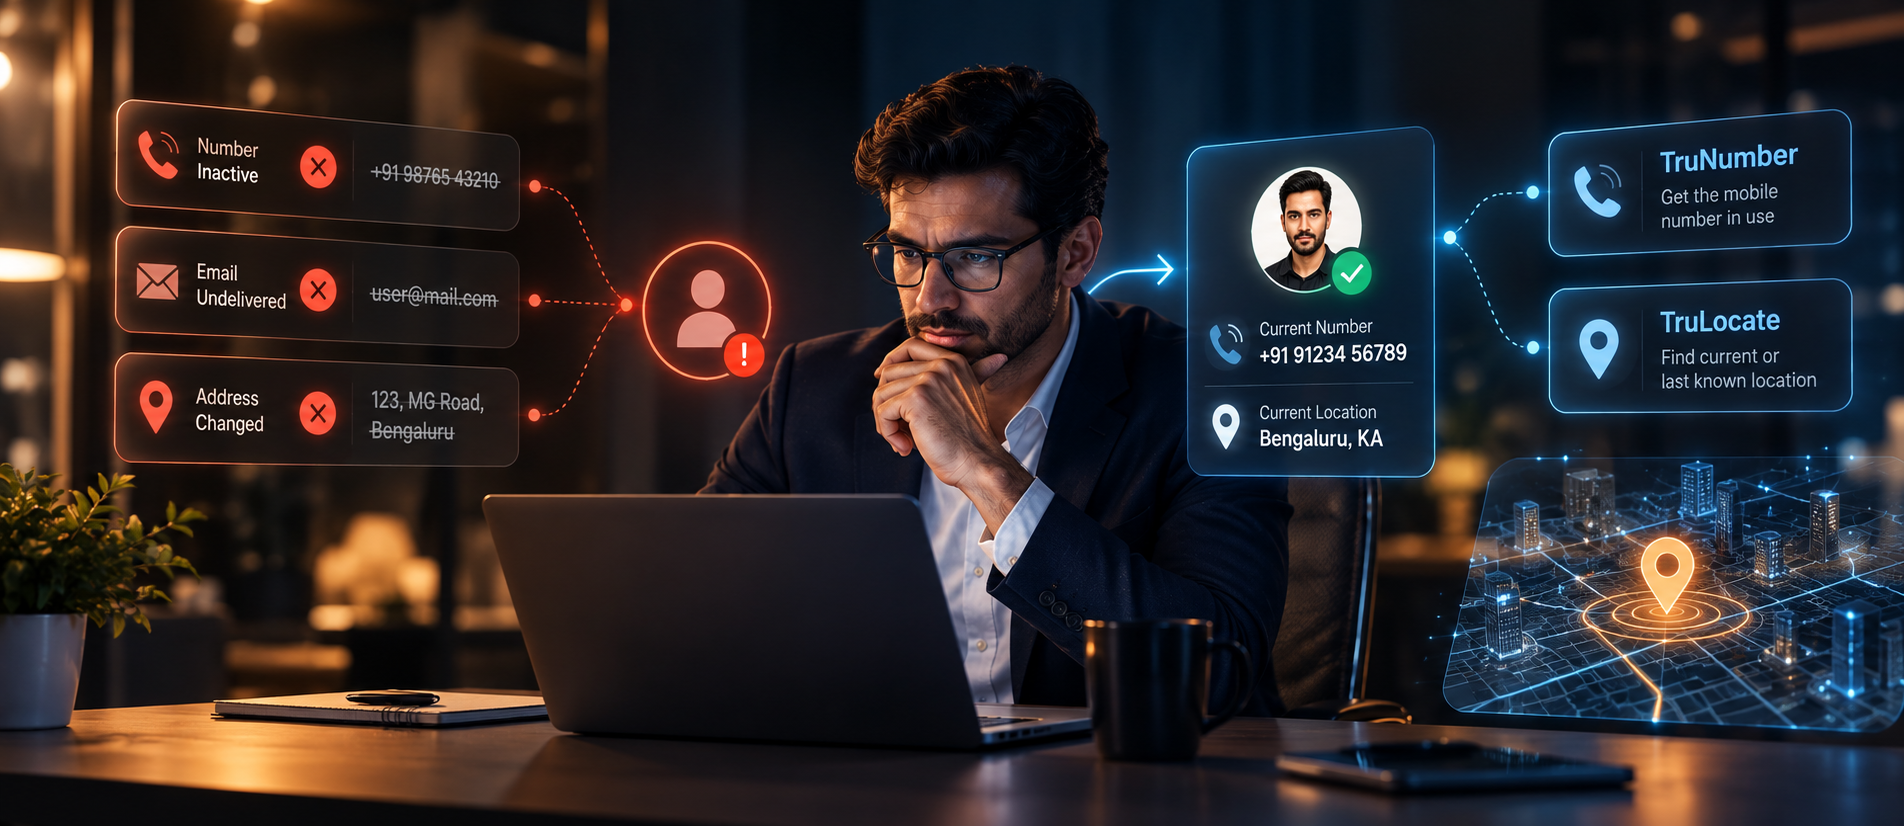
Betriebliche Ineffizienzen lassen sich kaum mehr ignorieren. Die Callcenter-Kosten sind um 12— 18% gestiegen, die RPC-Raten liegen weiterhin bei 25— 35%, die Skip-Tracing ist um 15-20% gestiegen und die Produktivität der Agenten ist um 10-25% gesunken. Institutionen geben mehr aus und erreichen gleichzeitig weniger Kunden — ein Modell, das nicht mehr skalierbar ist.

Der regulatorische Druck nimmt zu

Die Aufsichtsbehörden schreiben die Interaktionsregeln für alle Märkte neu. Seit 2022 wurden allein auf dem US-Markt über 60 regulatorische Aktualisierungen vorgenommen. Die DSGVO-Strafen sind um 40% gestiegen, und in mehr als 20 Märkten gelten inzwischen Frequenzobergrenzen und Beschränkungen für SMS- und Telefonanrufe. Das Inkasso verlagert sich von einem leistungsorientierten zum faktengestützten Inkasso, und die Einhaltung der Vorschriften bestimmt nun, wie die Kundenbindung ablaufen muss.

Das Kundenverhalten hat sich dauerhaft verändert

Die Kreditnehmer haben sich nicht von der Rückzahlung zurückgezogen; sie haben sich von nicht vertrauenswürdigen Kanälen zurückgezogen. Heute bevorzugen 60— 70% die digitale Selbstlösung, 80% ignorieren unbekannte Anrufe, 50— 70% der SMS werden als Spam gekennzeichnet, und die Öffnungsraten von E-Mails von Finanzdienstleistern liegen bei nur 20-25%. Kunden erwarten Klarheit, Unmittelbarkeit und Sicherheit. Sie antworten nur, wenn die Interaktion über vertrauenswürdige, authentifizierte Bereiche erfolgt.
Wie zufrieden sind Sie mit Ihrer aktuellen Kontakteffizienz und Ihren RPC-Raten?

Denken Sie, basierend auf dem, was Sie gelesen haben TrueDigi können Sie Ihre Ergebnisse verbessern?

Folge uns auf

LinkedIn

Die Implikation ist klar:
Wirtschaft, Erwartungen und Regulierung haben die Rolle der Sammlungen grundlegend verändert.

Die Fünf Tendenzen Definitionen von Sammlungen im Jahr 2026

Trend 1: Compliance — Die neue Betriebsarchitektur

Regulierung ist nicht mehr nur ein Rahmen; sie verändert die Art und Weise, wie Institutionen Engagement von Grund auf neu gestalten müssen. Seit 2022 haben sich unzählige regulatorische Änderungen weltweit auf die Häufigkeit der Öffentlichkeitsarbeit, die Zustimmungsvorschriften, Offenlegungsstandards und Verhaltensrichtlinien ausgewirkt. Allein die DSGVO-Strafen sind im Vergleich zum Vorjahr um 40% gestiegen.

1

Nachweis der Einwilligung, Lieferung und Lektüre

2

Digitale Audit-Trails

3

Kontrollierte Eskalationswege

4

Messbare Frequenzsteuerung

Institutionen können sich „großvolumige, hochfrequente“ Operationen nicht mehr leisten. Stattdessen müssen sie zu einer revisionssicheren Zusammenarbeit übergehen, bei der jeder Kontaktpunkt rückverfolgbar, konform und verteidigbar ist

2026 Realität:

Compliance = Nicht verhandelbare Strategie

Trend 2: Authentifizierung — Vertrauenswürdige Kanäle und Self-Service-Optionen

Kreditnehmer wünschen sich digitale Reisen, aber nur, wenn sie vertrauenswürdig und umsetzbar sind.
Die Vertrauenskrise bei den Kommunikationskanälen ist real:

1

80% der Verbraucher lehnen unbekannte Anrufe ab

2

SMS-Versand wird immer unzuverlässiger

3

E-Mail wird ignoriert, sofern nicht erwartet

4

Links wird aufgrund von Betrug misstraut

Kunden bevorzugen daher eine Selbstlösung, aber nur, wenn sie in vertrauenswürdigen Bereichen stattfindet — in der App der Bank, in einer authentifizierten Umgebung oder einem bekannten digitalen Kontaktpunkt.

Institutionen können Kunden nicht länger über fragmentierte Kanäle weiterleiten.
Die Lösung muss innerhalb bestehender, vertrauenswürdiger Ökosysteme erfolgen.

2026 Realität:

Kundenerwartungen = Vertrauenswürdige Self-Service-Kanäle

Trend 3: Intelligenz — KI in Sammlungen ersetzt traditionelle Bucket-Sequenzierung

Herkömmliche Workflows („Tag 3 → SMS“, „Tag 7 → Anruf“) wurden für den Betrieb optimiert
Bequemlichkeit, nicht Realität des Kreditnehmers.
KI in Sammlungen ermöglicht es Institutionen jetzt, das Engagement auf der Grundlage folgender Faktoren zu orchestrieren:

1

Wahrscheinlichkeit der Rückzahlung

2

Verhaltensauslöser

3

Risikosensitivität

4

Das beste Timing

5

Und der effektivste Touchpoint.

Wenn Zahlungsrückstände zunehmen und die Kontaktfähigkeit sinkt, wird Präzision wertvoller als
Frequenz. KI beim Inkasso reduziert die Anzahl der Versuche, verbessert die Ergebnisse und senkt die Kosten für das Inkasso erheblich

2026 Realität:

Von traditionellen Sammelfächern bis hin zu intelligenten Verhaltenssegmenten

Trend 4: Digitalisierung — Digitales Inkasso entwickelt sich zur CX-Disziplin

Die Erwartungen der Kreditnehmer haben sich geändert. Sie wollen Klarheit, Würde und eine reibungslose Digitalisierung
Auflösung — keine Übergänge zwischen den Kanälen, lange Erklärungen oder undurchsichtige nächste Schritte.


Diese Verschiebung hat betriebliche Auswirkungen:
Inkasso wird nicht mehr als Korrekturfunktion im Backoffice wahrgenommen. Es wirkt sich direkt auf das Erneuerungsverhalten, das Vertrauen in die Marke, die regulatorische Belastung und Beschwerden aus.


In mehreren Märkten beziehen sich die Aufsichtsbehörden nun ausdrücklich auf die „Würde des Kreditnehmers“ als Teil von
Erwartungen an die Einhaltung der Vorschriften.


Dadurch wird das Inkasso als Teil der Customer Journey neu definiert und nicht als Eskalation außerhalb der Customer Journey.

2026 Realität:

Empathische Sammlungen = Ein integraler Bestandteil der Kundenreise.

Trend 5: Kontrolle — Institutionen wollen Engagement wieder in ihren eigenen vier Wänden verankern

Jahrelang verteilten sich die Wiederherstellungsmaßnahmen auf
Drittanbieter, Call Center, ausgelagerte Zusteller, Dialer-Anbieter, SMS-Anbieter und externe Tech-Stacks.


Dieses Modell stößt jetzt an seine Grenzen.
Steigende Kosten, das Risiko von Datenlecks und Prüfanforderungen beschleunigen die Rückkehr zu einer intern kontrollierten Zusammenarbeit.


Institutionen entwerfen zunehmend Arbeitsabläufe, bei denen:

1

Die Lösung erfolgt in ihrer eigenen App

2

Daten verlassen ihr Ökosystem nicht

3

Compliance ist in die Interaktionsebene integriert

4

Die Kundenreisen werden von Anfang bis Ende verwaltet

Bei dieser Verinnerlichung geht es nicht nur um Sicherheit.
Es geht um Berechenbarkeit, Effizienz und Kontrolle — alles unerlässlich in einem Umfeld, in dem die externen Kanäle schwächer werden.

2026 Realität:

Engagement verinnerlichen = Inkassorisiken verringern

Das Betriebsmodell der Sammlungen für 2026

Zusammengenommen deuten diese Veränderungen auf ein neues Betriebsmodell hin, das durch fünf Prinzipien definiert ist:

Bei dieser Verinnerlichung geht es nicht nur um Sicherheit.
Es geht um Berechenbarkeit, Effizienz und Kontrolle — alles unerlässlich in einem Umfeld, in dem die externen Kanäle schwächer werden.

Die Institutionen werden
operieren Sie herum
diese Säulen:

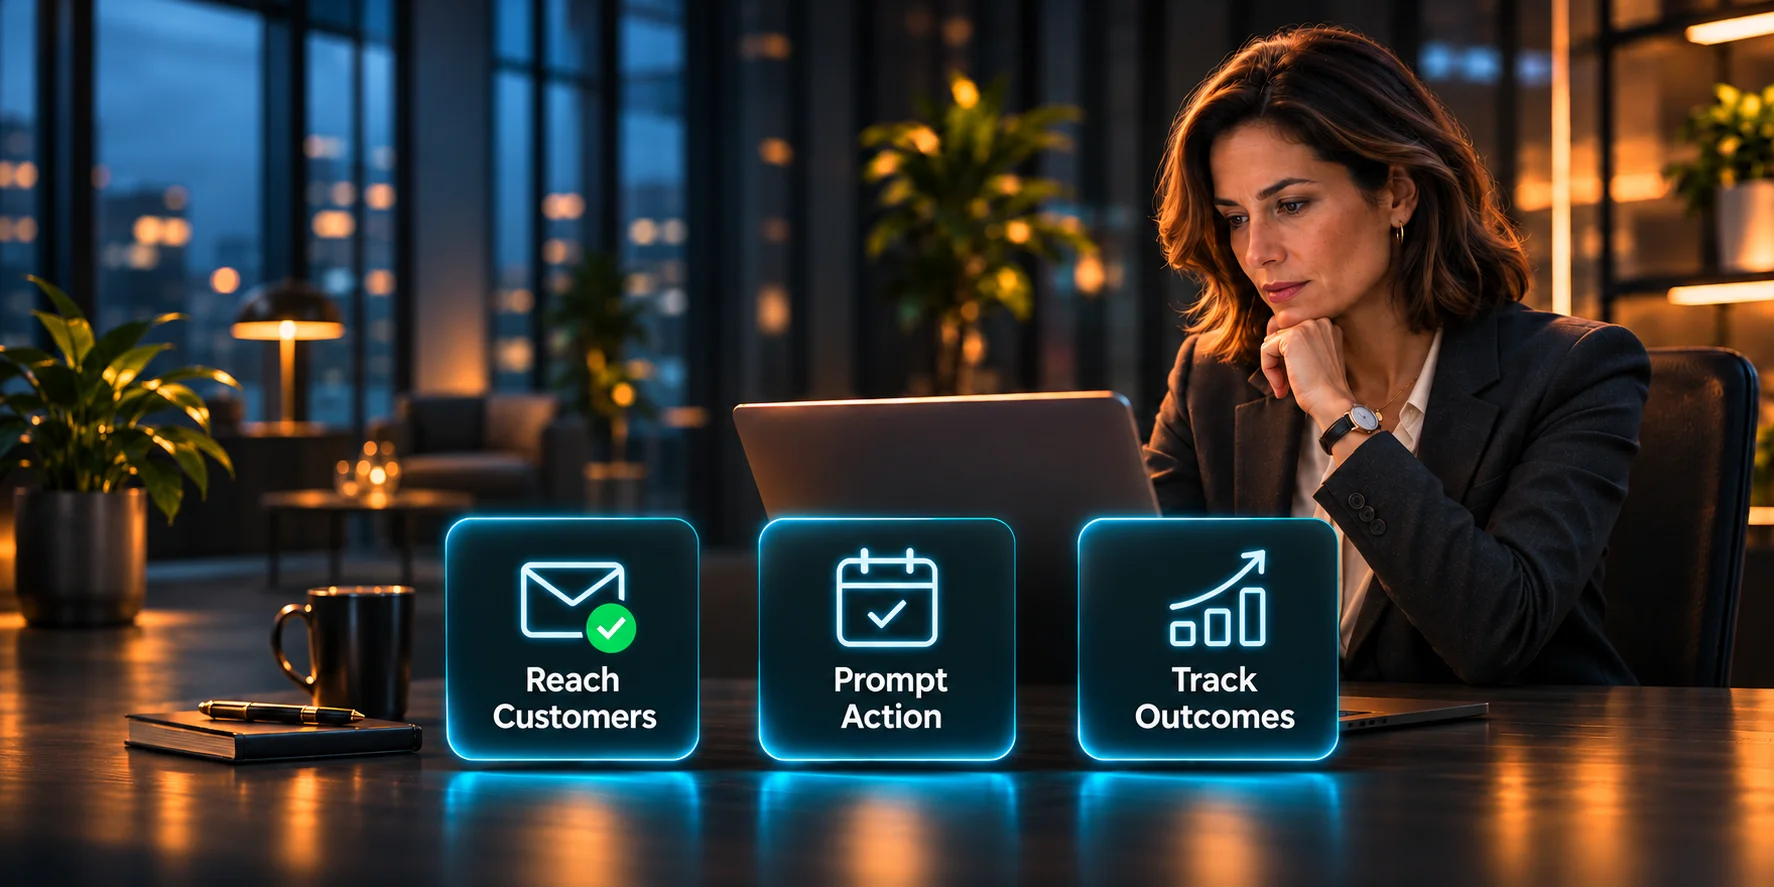
Erreichen Sie Kunden nur über vertrauenswürdige, überprüfbare Kanäle.

Stellen Sie sicher, dass jede Nachricht mit einem Fingertipp zur Lösung führt.

Sorgen Sie dafür, dass die Einhaltung der Vorschriften planmäßig und nicht durch Audits nachweisbar ist.

Verwenden Sie Verhaltensintelligenz als Leitfaden für die Sequenzierung, nicht Kalender.

Verschieben Sie die Lösung innerhalb des eigenen Ökosystems der Institution.

Dieses Modell liefert, was Institutionen 2026 am dringendsten benötigen:

Sicherheit in einer definierten Umgebung
durch Unvorhersehbarkeit.

Wo TrueDigi Passt rein

TrueDigi wurde genau für diesen Moment gebaut — nicht als weiterer Kanal, sondern als
Infrastruktur für Kundenbindung, die den oben skizzierten Realitäten entspricht.

100% RPC mit zuverlässiger, direkter Reichweite zum Gerät

Einsatzbereite, reibungslose und störungsfreie Fahrten

Automatisierte, revisionssichere Compliance-Architektur

Verhaltensbewusste Interaktionsinformationen

Eine einheitliche Plattform, auf der Institutionen die Lösung von Anfang bis Ende kontrollieren

Auf der Suche Vorwärts

Die Sammlungen im Jahr 2026 werden von Institutionen geprägt sein, die das Engagement unter dem Gesichtspunkt der Einhaltung von Vorschriften, Vertrauen, Verhaltensinformationen und betrieblicher Kontrolle neu überdenken.

Diejenigen, die sich anpassen, werden die Zahl der NPL reduzieren, die Inkassokosten senken und ein Krediterlebnis bieten, das den modernen Erwartungen und regulatorischen Anforderungen entspricht.


Diejenigen, die dies nicht tun, werden feststellen, dass die bekannten Hebel — mehr Anrufe, mehr Versuche, mehr Kanäle — nicht mehr zu Ergebnissen führen.

Fazit

Sammlungen im Jahr 2026 werden nicht von mehr Kanälen, mehr Versuchen oder mehr Agenten geprägt sein.


Sie werden geprägt sein von:

Compliance als Strategie

Vertrauenswürdiges In-App-Engagement

KI in Sammlungen treibt verhaltensorientierte Sequenzierung voran

Kundenerlebnis an erster Stelle

Rückkehr der operativen Kontrolle an die Institutionen

Diejenigen, die sich anpassen, werden die Zahl der NPLs senken, die Inkassokosten senken und belastbare, gesetzeskonforme Sanierungsmaßnahmen für das kommende Jahrzehnt aufbauen.

Erkunden TrueDigi und sieh wie Datacultr gestaltet die Zukunft.

Über TrueDigi

TrueDigi ist DatacultrDie KI-gestützte, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank eingebettet und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind 100% ige Kontaktierbarkeit, Umsetzbarkeit und Messbarkeit in Echtzeit gewährleistet.

Häufig gestellte Fragen

Haben Sie noch Fragen?

Sie können keine Antworten auf Ihre Fragen finden?   

Warum machen Betrügereien im Jahr 2026 traditionelle Outreach-Kanäle für Sammlungen fast unbrauchbar?

Weil Kunden außerhalb authentifizierter Umgebungen nichts mehr vertrauen. Unbekannte Anrufe werden in 80% der Fälle abgelehnt, die SMS-Zustellung ist unzuverlässig und E-Mails ohne Kontext werden ignoriert — alles verschlimmert durch zunehmende Betrugs- und Phishing-Versuche. Kreditnehmer nehmen jetzt nur noch Kontakt auf, wenn die Kommunikation in vertrauenswürdigen, authentifizierten Bereichen wie der App der Bank stattfindet. Im Jahr 2026 macht dieser Wandel die verifizierte In-App-Lösung im Self-Service-Modus zum einzigen Kanal, dem Kunden durchweg vertrauen.

Weil das eigentliche Problem nicht darin besteht, Kunden zu finden, sondern Vertrauen und Kontaktfähigkeit. Die Kosten für Skip-Tracing sind um 15— 20% gestiegen, doch die RPC-Raten verharren weiterhin bei 25— 35%. Selbst wenn Kunden gefunden werden, ignorieren sie die Kontaktaufnahme über unbekannte Nummern oder nicht verifizierte Quellen. Bis 2026 besteht die Lösung nicht in einer „besseren Rückverfolgung“, sondern darin, die Kundenbindung in authentifizierte Umgebungen zu verlagern, in denen Kreditnehmer mit Sicherheit erreicht werden können und sofort eine Lösung finden können.

Weil alle externen Anbieter, wie Callcenter, Agenturen, Anrufer und SMS-Anbieter, zusätzliche Datenanfälligkeiten, inkonsistente Kontrollen und fragmentierte Audit-Trails schaffen. Angesichts der zunehmenden behördlichen Kontrolle und der Zunahme von Verstößen können sich Institutionen keine Interaktionsmodelle mehr leisten, bei denen Kundendaten über mehrere externe Systeme übertragen werden. Durch die Internalisierung der Kundenbindung bleibt die Kommunikation innerhalb der eigenen App und des eigenen Ökosystems der Institution, wodurch das Risiko von Datenlecks reduziert, die Überprüfbarkeit verbessert wird und die Banken die vollständige Kontrolle über Compliance, Sicherheit und Kundenerlebnis haben.

Wie zufrieden sind Sie mit Ihrer aktuellen Kontakteffizienz und Ihren RPC-Raten?

Denken Sie, basierend auf dem, was Sie gelesen haben TrueDigi können Sie Ihre Ergebnisse verbessern?

Folge uns auf

LinkedIn