Données périmées = recouvrements manqués : repenser le traçage automatique dans le domaine du recouvrement de créances
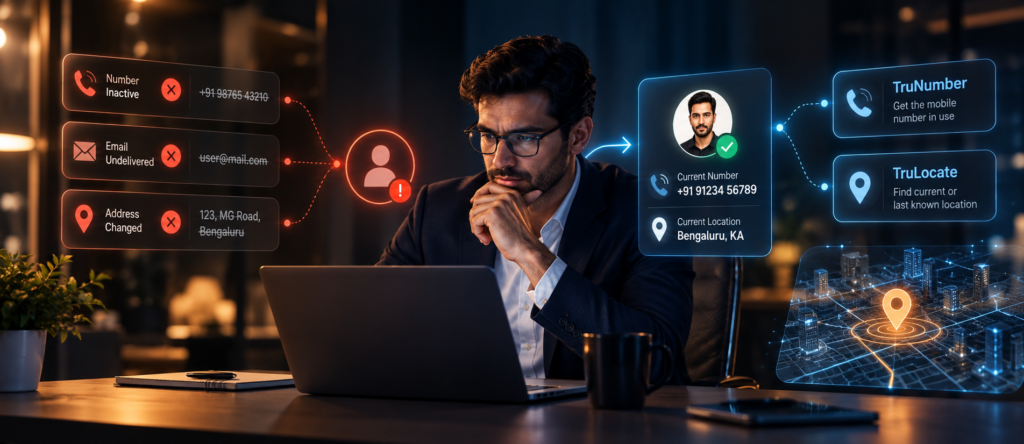
Arrêtez de courir après les vieux records et trouvez le bon auteur client Ekta Singh Publié le 7 octobre 2026 Le traçage automatique des créances en matière de recouvrement de créances est souvent considéré comme une solution de dernier recours. Les banques ne commencent le traçage que lorsque les appels sont restés sans réponse, que les messages sont renvoyés et que le compte devient de plus en plus défaillant. Mais il est rare que les clients soient injoignables du jour au lendemain. Leur joignabilité diminue généralement au fil du temps : un numéro devient inactif, une adresse change, la communication échoue à plusieurs reprises ou le client cesse de répondre via des canaux précédemment actifs. Si les banques détectent ces changements à un stade précoce, le skip tracing peut devenir bien plus qu'une simple recherche de clients manquants. Cela peut aider à vérifier les informations de contact actuelles, à améliorer les contacts avec les bonnes parties et à empêcher les équipes de collecte d'agir à plusieurs reprises sur des dossiers obsolètes. Pourquoi les informations de contact des clients deviennent peu fiables Le dossier d'un client peut sembler complet et rester inutilisable. C'est dans ce cas que la joignabilité diminue : un client change de numéro principal ou de carte SIM Un numéro précédemment actif est déconnecté ou réattribué Le client déménage sans prévenir la banque Une adresse e-mail devient inactive Les échecs de livraison répétés ne font pas l'objet d'une enquête Les informations de contact restent inchangées tout au long du cycle de vie du compte La recherche de numéros ou d'adresses supplémentaires ne résout pas le problème. Avant d'utiliser les nouvelles informations disponibles, la banque doit déterminer : 1 Quand ont-elles été vérifiées récemment ? 2 Est-il possible de le relier de manière fiable au client ? 3 Cela est-il susceptible d'améliorer les chances de contact ? Sans ces contrôles, les outils de suivi des erreurs peuvent accroître les activités de sensibilisation infructueuses ou orienter les activités de collecte vers la mauvaise personne. Le défi ne consiste pas simplement à trouver davantage de données. Il s'agit d'informations d'identification suffisamment fiables pour orienter la prochaine action de collecte. Comment TrueDigi Renforce le traçage automatique dans le recouvrement de créances pour les banques TrueDigi aide les banques à répondre à deux questions pratiques : quel chiffre est actuellement pertinent et où devrait être orienté le prochain effort de collecte ? TruNumber : récupérer le numéro de téléphone mobile en cours d'utilisation TruNumber est une fonctionnalité basée sur le consentement qui permet de récupérer le numéro de téléphone mobile actuellement utilisé sur l'appareil enregistré du client, c'est-à-dire l'appareil sur lequel l'application de la banque est active. Il aide les banques à : établir le contact approprié à l'aide du numéro de téléphone mobile en cours d'utilisation Réduire le temps et les ressources consacrés aux méthodes traditionnelles d'appel et de collecte Améliorer l'efficacité et la productivité des agents de recouvrement TruLocate : trouvez la position actuelle ou la dernière connue de l'appareil TruLocate utilise des données GPS en temps réel basées sur le consentement pour fournir la position précise actuelle ou la dernière connue de l'appareil directement à l'équipe de collecte. Il aide les banques à : localiser les appareils sans avoir à effectuer de recherches dans une zone étendue Fournir aux agents de terrain un itinéraire direct vers l'emplacement disponible Réduire le temps, les efforts et les coûts liés aux collectes sur le terrain Ensemble, TruNumber et TruLocate simplifient le suivi : 100 % précis 100 % conforme 70 % plus rentable Pour les banques, cela signifie moins d'appels infructueux, moins de temps passé à localiser les clients, des visites sur le terrain mieux orientées et davantage d'efforts de collecte pour atteindre le client cible. [Lisez aussi : Le recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels] Conclusion : faire du suivi des impasses une capacité de recouvrement de créances efficace ne consiste pas à trouver le plus grand volume de données clients. Il s'agit de reconnaître les cas où les informations de contact deviennent peu fiables, d'évaluer les informations les plus fiables disponibles et de choisir la prochaine action la plus susceptible d'atteindre le client cible. Une fois intégré au processus numérique de recouvrement de créances, TrueDigiLes outils de suivi des erreurs de recherche peuvent passer d'un exercice de recherche avancé à une fonctionnalité continue de renseignement sur les contacts, aidant ainsi les banques à améliorer le contact avec les bonnes parties tout en utilisant les ressources de collecte de manière plus efficace. C'est le bon choix pour vous... Tous les articles 7 octobre 2026 Données obsolètes = Recouvrements manqués : repenser le traçage automatique dans le domaine du recouvrement de créances 25 septembre 2026 Vos appels de recouvrement de créances ont-ils de faibles taux d'engagement ? 8 septembre 2026 Votre taux de recouvrement de créances est-il faible malgré l'envoi régulier de rappels ? Suivez-nous sur LinkedIn À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Améliorez le contact avec les bonnes parties et l'efficacité de la collecte grâce à des informations de localisation et de contact basées sur le consentement. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Comment est-ce que Skip Tracing facilite le recouvrement de créances ? Le suivi des sauts permet d'identifier le numéro de téléphone mobile actuellement utilisé sur l'appareil enregistré du client et la localisation actuelle ou la dernière fois connue de l'appareil. Les banques peuvent utiliser ces informations pour améliorer leur communication numérique, vérifier les informations des clients ou planifier des visites sur le terrain de manière plus efficace. Chaque tentative de contact infructueuse doit-elle déclencher le suivi des sauts ? Non Un seul appel ou message sans réponse n'indique pas nécessairement un problème de joignabilité. Les banques devraient définir des déclencheurs en fonction des échecs répétés, des numéros de réponses non valides, des communications non livrées, de l'âge des contacts enregistrés et du comportement de réponse antérieur du client. Comment les banques doivent-elles hiérarchiser les comptes pour le skip tracing ? Les banques peuvent hiérarchiser les comptes en fonction de l'exposition, du stade de délinquance, de l'historique des contacts et des échecs, de la récence des records, des engagements antérieurs, des informations alternatives disponibles et du coût probable d'une nouvelle activité de recouvrement. Le suivi des sauts permet d'identifier le numéro de téléphone mobile actuellement utilisé sur l'appareil enregistré du client et la localisation actuelle ou la dernière fois connue de l'appareil. Les banques peuvent utiliser ces informations pour améliorer leur communication numérique, vérifier les informations des clients ou planifier des visites sur le terrain de manière plus efficace. Non Un seul appel ou message sans réponse n'indique pas nécessairement un problème de joignabilité. Les banques devraient définir des déclencheurs en fonction des échecs répétés, des numéros de réponses non valides, des communications non livrées, de l'âge des contacts enregistrés et du comportement de réponse antérieur du client. Les banques peuvent hiérarchiser les comptes en fonction de l'exposition, du stade de délinquance, de l'historique des contacts et des échecs, de la récence des records, des engagements antérieurs, des informations alternatives disponibles et du coût probable d'une nouvelle activité de recouvrement.



