Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent essentiels
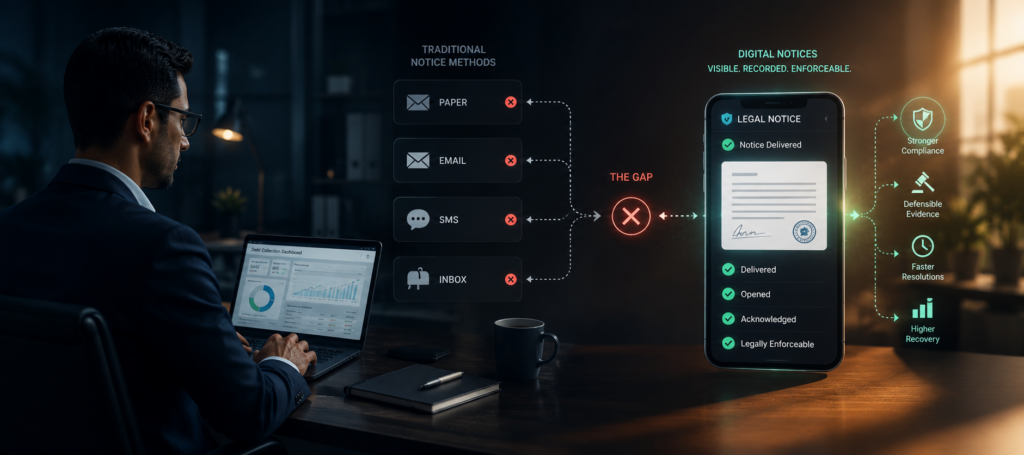
Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent critiques Le recouvrement de créances évolue vers le numérique. Les mentions légales ne le sont pas. Mentions légales, escalade transmise numériquement avec l'auteur de la preuve Ekta Singh Publié le 15 juillet 2026 Les banques numérisent l'engagement des emprunteurs, les parcours de recouvrement, les incitations au remboursement et les flux de travail de recouvrement. Mais lorsqu'un compte en retard atteint le stade légal, de nombreux prêteurs dépendent toujours des notifications papier, des e-mails, des SMS ou des canaux de messagerie. Ces canaux peuvent confirmer qu'un avis a été envoyé ou délivré, mais ils ne garantissent pas un contact parfait avec les bonnes parties, une visibilité auprès de l'emprunteur ou un accusé de réception. Et c'est là que le fossé commence. Parce qu'au stade de l'escalade légale, l'envoi d'une notification ne suffit pas. Les banques doivent savoir que l'avis est parvenu à l'emprunteur, qu'il a été ouvert, qu'il a fait l'objet d'un accusé de réception et qu'il peut être défendu en cas de question ultérieure. C'est pourquoi les avis numériques jouent un rôle essentiel dans le recouvrement de créances. Non pas comme un autre canal de communication, mais comme un moyen plus efficace de rendre la diffusion des mentions légales visible, enregistrée et exécutoire tout au long du processus de rétablissement. L'écart de notification légale dans le recouvrement numérique de créances Lorsque les défauts augmentent et que de plus en plus de comptes font l'objet d'une escalade, le processus de notification fait directement partie des performances de recouvrement. Mais les avis papier coûtent plus cher, prennent plus de temps et génèrent des efforts opérationnels répétés. Les notifications par e-mail et par boîte de réception peuvent être plus faciles à envoyer, mais elles ne confirment pas toujours la visibilité de l'emprunteur. Les canaux de messagerie peuvent être ignorés, filtrés ou traités comme des communications de routine. Rien de tout cela ne fonctionne bien lorsque le système juridique a besoin de preuves. Si l'emprunteur ne voit pas l'avis à temps, la réponse est retardée. S'il n'y a pas de reconnaissance, l'escalade devient plus difficile à défendre. Si le processus repose sur des suivis manuels, les coûts augmentent alors que la certitude reste faible. Cela a une incidence directe sur les résultats du rétablissement. À ce stade, la préoccupation ne se limite plus à la sensibilisation des emprunteurs. Il s'agit de savoir si la banque peut faire avancer l'affaire avec suffisamment de visibilité, de preuves et de contrôle. TruNotice par TrueDigi: Notices légales numériques conçues pour le recouvrement de créances TruNotice par TrueDigi répond aux principales limites de la diffusion traditionnelle des notifications légales : portée incertaine, faible traçabilité, coût élevé et faible efficacité. Il s'agit d'une solution d'avis juridique numérique sécurisée de marque bancaire qui envoie des notifications directement sur l'appareil actif de l'emprunteur. L'avis est conçu pour être clair, visible et axé sur l'action, avec un CTA contextuel qui aide les emprunteurs à comprendre immédiatement la prochaine étape. Cela permet de faire passer la transmission des avis juridiques d'une tentative de communication incertaine à un flux de travail d'escalade contrôlé numériquement. TruNotice livraisons : 01 60 % Hausse du taux de recouvrement : les emprunteurs ont répondu plus rapidement lorsque les avis étaient envoyés clairement et directement sur l'appareil. 02 Environ 80 % de réduction des coûts : La livraison numérique des avis juridiques a réduit les coûts d'impression, de courrier, d'affranchissement et de répétition. 03 100 % de lecture : Chaque avis juridique numérique ouvert générait une preuve horodatée que l'emprunteur l'avait vue. 04 Reconnaissance à 100 % : L'accusé de réception de l'emprunteur a créé un meilleur bilan en matière d'examen interne, d'escalade et d'action suivante. 05 2,4X Hausse dans Taux de livraison vérifié : plus de notifications ont été reçues avec succès appareils emprunteurs actifs par rapport aux canaux papier et aux canaux basés sur les boîtes de réception. Pour les banques qui mettent au point des solutions numériques de recouvrement de créances plus efficaces, TruNotice transforme la diffusion des avis juridiques d'un processus lent et incertain en un flux de travail d'escalade personnalisé, mesurable et défendable. [Lisez aussi : L'avenir du recouvrement numérique de créances en 2026] Un choix intelligent pour vous... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent par le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent critiques 26 juin 2026 Défis et solutions de marketing omnicanal pour les banques Suivez-nous sur LinkedIn Élaboration d'une stratégie numérique plus solide en matière de recouvrement de créances avec TrueDigi TruNotice fonctionne comme une couche d'escalade fiable par l'utilisateur dans TrueDigila plus grande plateforme de recouvrement de créances directement sur les appareils. Avant qu'un compte n'atteigne l'escalade légale, TrueDigi aide les banques à impliquer les emprunteurs par le biais de rappels, d'alertes directement sur les appareils, TruCall, TruPromise, TruTrace et d'autres fonctionnalités. TruCall prend en charge la communication vocale de marque directement sur l'appareil de l'emprunteur. TruPromise permet des voyages numériques avec promesse de paiement. TruTrace renforce l'accessibilité grâce à l'intelligence des contacts et de la localisation. Ensemble, ces outils aident les banques à agir plus tôt, avant qu'une affaire n'atteigne le stade juridique officiel. Lorsque l'emprunteur ne répond toujours pas, TruNotice intègre la couche de notification légale dans la même stratégie numérique de recouvrement de créances, en structurant, enregistrant et pilotant l'escalade. Voici comment TrueDigiLes solutions numériques de recouvrement de créances de Microsoft aident les banques à passer d'une approche fragmentée à un processus de recouvrement connecté : engagez-vous rapidement, simplifiez le processus de remboursement, renforcez la visibilité de l'emprunteur et augmentez le niveau en fournissant des preuves si nécessaire. Conclusion Pour les banques, la vraie question n'est plus de savoir si le recouvrement de créances doit devenir numérique. Ce changement a déjà commencé. La question est de savoir si chaque étape du processus de reprise est suffisamment numérique pour permettre des décisions plus rapides, des dossiers plus solides et de meilleurs résultats. La délivrance d'un avis légal est l'une des étapes les plus critiques de ce processus, car elle se situe au moment où les retards deviennent coûteux et l'incertitude devient risquée. Intégrer cette étape dans un flux de travail numérique contrôlé aide les banques à renforcer non seulement les escalades, mais aussi la qualité globale de leur stratégie numérique en matière de recouvrement de créances. C'est dans cette direction que les équipes de recouvrement doivent s'orienter : réduire les lacunes, prendre des mesures plus claires et renforcer le contrôle tout au long du cycle de vie du recouvrement des créances. À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances basée sur l'IA, fiable et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Faites de la diffusion des mentions légales un élément plus intelligent de votre stratégie numérique de recouvrement de créances. Réservez une démo Les gens demandent également Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous TruNotice garantir le contact avec la bonne partie pour les mentions légales numériques ? TrueDigis TruNotice diffuse des avis juridiques numériques directement sur l'appareil actif de l'emprunteur, réduisant ainsi la dépendance à l'égard des adresses papier, des boîtes de réception ou des canaux basés sur les numéros de téléphone. Cela permet aux banques d'obtenir un contact, une visibilité et une reconnaissance à 100 % avec les bonnes parties au stade de l'escalade. Comment fonctionne TruNotice rendre l'escalade du recouvrement de créances plus défendable ? TruNotice donne aux banques la couche d'audit qui fait défaut à la transmission traditionnelle des avis. Chaque avis ouvert est enregistré avec lecture, accusé de réception et preuve horodatée, ce qui permet aux équipes chargées des recouvrements, des risques et des affaires juridiques de faire avancer l'escalade en toute confiance. Comment fonctionne TrueDigi renforcer la dette numérique
Collections 2026 : les cinq étapes qui remodèlent la reprise
Collections 2026 : The Five Shifts Reshaping Recovery Collections 2026 : The Five Shifts Reshaping Recovery Compliance Authentication Intelligence Digitalisation Control Auteur Ekta Singh Publié le 28 décembre 2025 Les collections mondiales entrent dans une période de changements structurels indubitables. Les défauts de paiement augmentent dans toutes les catégories de prêts. Les NPL sont en hausse sur des marchés stables depuis une décennie. Le coût de collecte continue d'augmenter malgré des années de transformation numérique. Et la supervision réglementaire façonne désormais non seulement les règles de sensibilisation, mais aussi l'architecture même des opérations internes. Dans le même temps, le comportement des clients a fortement évolué. Les emprunteurs, en particulier les plus jeunes, préfèrent le numérique, évitent les interactions humaines, se méfient des canaux de communication inconnus et s'attendent à ce que la résolution soit instantanée et intégrée à l'application. Dans l'ensemble, les responsables des collections parviennent à la même conclusion : les modèles opérationnels qui ont donné des résultats au cours de la dernière décennie ne survivront pas au cours des deux prochaines années. Ce blog présente les principaux thèmes d'une stratégie de collecte réussie en 2026, en décrivant les tendances qui refaçonneront la façon dont les institutions envisagent l'engagement, la conformité et la reprise. Les points de pression mondiaux : là où le système est mis à rude épreuve Les défauts de paiement sont en hausse Les défauts de paiement ont augmenté dans toutes les catégories de prêts en raison de la convergence de l'inflation, de la hausse des taux d'intérêt et de l'endettement des consommateurs. En Europe, la délinquance des ménages a augmenté de 11 % ; dans la région Asie-Pacifique, les pertes liées aux cartes de crédit ont augmenté de 9 % ; et dans les pays du CCG, les impayés du secteur de la distribution ont augmenté de 6 à 8 %. Même les marchés autrefois considérés comme résilients ont vu leurs performances se dégrader en début de période. Les NPL augmentent après une décennie de stabilité Les portefeuilles de détail non garantis ont commencé à montrer des signes précoces de tension, les NPL commençant à augmenter après près d'une décennie de stabilité. Les NPL à la consommation de la zone euro sont passés de 1,9 % à 2,4 % ; les premières tranches de crédit en Inde ont augmenté de 17 % en glissement annuel ; et les PNP des prêts numériques en Afrique se situent désormais entre 10 et 20 %, selon le segment. Le coût de collecte ne cesse d'augmenter Les inefficacités opérationnelles deviennent impossibles à ignorer. Les coûts des centres d'appels ont augmenté de 12 à 18 %, les taux RPC restent inchangés entre 25 et 35 %, le skip tracing a augmenté de 15 à 20 % et la productivité des agents a chuté de 10 à 25 %. Les institutions dépensent davantage tout en touchant moins de clients, un modèle qui ne peut plus évoluer. La pression réglementaire s'intensifie Les régulateurs réécrivent les règles d'engagement sur tous les marchés. Depuis 2022, plus de 60 mises à jour réglementaires ont été apportées rien que sur le marché américain. Les sanctions prévues par le RGPD ont augmenté de 40 %, et plus de 20 marchés imposent désormais des limites de fréquence et des restrictions sur les SMS et les communications téléphoniques. Les collectes sont en train de passer d'une gestion axée sur l'effort à une approche axée sur les preuves, la conformité définissant désormais le mode de fonctionnement de l'engagement. Le comportement des clients a changé de façon permanente Les emprunteurs ne se sont pas désengagés du remboursement ; ils se sont désengagés des canaux non fiables. Aujourd'hui, 60 à 70 % préfèrent l'autorésolution numérique, 80 % ignorent les appels inconnus, 50 à 70 % des SMS sont considérés comme du spam et les taux d'ouverture des e-mails des services financiers se situent entre 20 et 25 % seulement. Les clients attendent de la clarté, de l'instantanéité et de la sécurité. Ils ne répondent que lorsque l'engagement se produit via des espaces fiables et authentifiés. Un choix intelligent pour vous... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent avec le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent critiques 26 juin 2026 Défis et solutions de marketing omnicanal pour les banques Suivez-nous sur LinkedIn Les implications sont claires : L'économie, les attentes et la réglementation ont fondamentalement modifié le rôle des collections. Les cinq tendances qui définiront les collections en 2026 Tendance 1 : Conformité — Le nouveau règlement sur l'architecture opérationnelle n'est plus simplement un cadre ; il redéfinit la manière dont les institutions doivent concevoir leur engagement à partir de zéro. Depuis 2022, d'innombrables changements réglementaires dans le monde ont affecté la fréquence des activités de sensibilisation, les exigences en matière de consentement, les normes de divulgation et les directives de conduite. À elles seules, les sanctions liées au RGPD ont augmenté de 40 % par rapport à l'année précédente. 1 Preuve du consentement, de la transmission et de la lecture 2 Pistes d'audit numériques 3 Chemins d'escalade contrôlés 4 Gouvernance des fréquences mesurables Les institutions ne peuvent plus se permettre des opérations « à volume élevé et à haute fréquence ». Ils doivent plutôt passer à un engagement prêt à l'audit, où chaque point de contact est traçable, conforme et défendable. Réalité 2026 : conformité = stratégie non négociable Tendance 2 : Authentification — canaux fiables et options en libre-service Les emprunteurs veulent des voyages numériques, mais uniquement lorsqu'ils sont fiables et exploitables. La crise de confiance dans les canaux de communication est réelle : 1 80 % des consommateurs refusent les appels inconnus 2 La distribution des SMS est de moins en moins fiable 3 E-mails ignorés sauf prévu 4 Liens douteux pour cause de fraude Les clients préfèrent donc la résolution automatique, mais uniquement lorsque cela se produit dans des espaces sécurisés : l'application de la banque, l'environnement authentifié ou un point de contact numérique connu. Les institutions ne peuvent plus rediriger leurs clients vers des canaux fragmentés. La résolution doit se faire au sein des écosystèmes fiables existants. Réalité 2026 : attentes des clients = canaux fiables en libre-service Tendance 3 : Intelligence — L'IA dans les collections remplace le séquençage traditionnel des compartiments Les flux de travail traditionnels (« Jour 3 → SMS », « Jour 7 → appel ») ont été optimisés pour les opérations la commodité, pas la réalité de l'emprunteur. L'IA dans les collections permet désormais aux institutions d'orchestrer l'engagement en fonction des critères suivants : 1 Probabilité de remboursement 2 Déclencheurs comportementaux 3 Sensibilité au risque 4 Meilleur timing 5 Et point de contact le plus efficace. Lorsque la délinquance augmente et que la joignabilité diminue, la précision prend plus de valeur que fréquence. L'IA en matière de recouvrement réduit les tentatives, améliore les résultats et réduit de manière significative les coûts de recouvrement. Réalité de 2026 : des compartiments de collecte traditionnels aux segments comportementaux intelligents Tendance 4 : Numérisation — Le recouvrement numérique de créances devient une discipline CX Les attentes des emprunteurs ont évolué. Ils veulent de la clarté, de la dignité et un numérique fluide résolution : pas de transitions entre les canaux, de longues explications ou des étapes suivantes opaques. Ce changement a des implications opérationnelles : Les recouvrements ne sont plus perçus comme une fonction corrective de back-office. Elle influence directement le comportement en matière de renouvellement, la confiance dans la marque, l'exposition à la réglementation et les plaintes. Sur plusieurs marchés, les régulateurs font désormais explicitement référence à la « dignité de l'emprunteur » dans le cadre de attentes en matière de conformité. Cela permet de recadrer les collections comme faisant partie intégrante du parcours client, et non comme une escalade en dehors de celui-ci. Réalité 2026 : Collections empathiques = partie intégrante du parcours client. Tendance 5 : Contrôle — Les institutions veulent ramener l'engagement entre leurs murs Pendant des années, les opérations de relance se sont réparties sur agences tierces, centres d'appels, fournisseurs de services de livraison externalisés, fournisseurs de numéroteurs, fournisseurs de SMS et équipements technologiques externes. Ce modèle montre aujourd'hui ses limites. La hausse des coûts, les risques de fuite de données et les exigences d'audit accélèrent le retour à un engagement contrôlé en interne. Les institutions conçoivent de plus en plus des flux de travail dans lesquels : 1 La résolution se fait au sein de leur propre application 2 Les données ne quittent pas leur écosystème 3 La conformité est intégrée à la couche d'interaction 4 Les parcours clients sont gérés de bout en bout Cette internalisation n'est pas qu'une question de sécurité. Il s'agit de prévisibilité, d'efficacité et de contrôle, autant d'éléments essentiels dans un
L'avenir du recouvrement numérique de dettes en 2026
L'avenir du recouvrement numérique des créances en 2026 De l'automatisation à la résolution directe vers les appareils L'avenir du recouvrement numérique des créances en 2026 De l'automatisation à la résolution directe vers les appareils propulsé par TrueDigi E.D.G.E. Auteur Ekta Singh Publié le 15 décembre 2025 Le défi du recouvrement numérique de créances en 2026 Alors que la taille et la complexité des portefeuilles de dettes augmentent, les attentes des consommateurs évoluent plus rapidement que ne peuvent suivre les systèmes de recouvrement traditionnels. Les émetteurs de crédit, les agences de recouvrement et les cabinets d'avocats sont soumis à une pression sans précédent pour moderniser leur approche. Les emprunteurs d'aujourd'hui exigent des interactions plus rapides, plus sûres et plus empathiques, tandis que les exigences de conformité continuent d'évoluer. Même les logiciels numériques de recouvrement de créances, qui automatisent les flux de travail, segmentent les comptes et fournissent des analyses en temps réel, atteignent leurs limites. Lorsque les messages restent sans réponse, que les appels sont bloqués et que les e-mails sont perdus dans des boîtes de réception bondées, l'efficacité stagne. En 2026, le succès ne dépendra pas seulement de l'automatisation, mais aussi de l'engagement intelligent, adaptable et direct sur les appareils EDGE. Pourquoi les systèmes traditionnels et avancés échouent Le recouvrement de créances traditionnel repose largement sur les agents de terrain, un processus coûteux, lent et sujet aux erreurs. Les « logiciels avancés » modernes améliorent l'efficacité grâce à l'automatisation, à la communication multicanale et à l'analyse prédictive, mais plusieurs défis majeurs persistent : des informations de contact incorrectes ou obsolètes signifient que jusqu'à 70 % des clients sont injoignables. Surcharge de communication : les messages sont perdus dans des boîtes de réception bondées, des notifications marketing et des filtres anti-spam. Déficit de confiance : les numéros inconnus sont ignorés et les nouvelles mises à jour du système d'exploitation bloquent les appels inconnus. Les informations sur les intentions des clients en temps réel sont limitées, ce qui rend les équipes de collecte réactives plutôt que proactives. Même les plateformes de haute technologie s'arrêtent souvent à la numérisation des processus ; elles ne résolvent pas le problème fondamental : comment atteindre le client de manière fiable et interagir de manière significative, à grande échelle. La nécessité d'un changement radical Les petites améliorations apportées à des méthodes désuètes ne suffisent plus. Le secteur exige : EDGE* Engagement qui ne repose pas sur le courrier électronique, les numéros obsolètes ou le courrier physique, mais qui soit accessible directement sur les écrans mobiles du client à l'heure et dans la langue de son choix Une communication sécurisée et axée sur le consentement qui instaure la confiance plutôt que des frictions. Des interactions mesurables et exploitables qui permettent aux équipes opérationnelles de comprendre chaque réponse du client et d'agir en conséquence. C'est l'écart qui TrueDigi remplissages : aller au-delà de l'automatisation traditionnelle pour adopter une solution proactive, alimentée par l'IA et axée sur le client. Entrez TrueDigi: Réinventer l'engagement client TrueDigi, une Datacultr est une plateforme de nouvelle génération qui transforme l'engagement des clients et utilise spécifiquement des cas tels que le recouvrement de créances en une expérience client. Il combine l'IA, des informations comportementales et des flux de travail guidés pour fournir : un contact 100 % avec les bonnes parties et une meilleure capacité d'action Un coût de collecte réduit sur l'ensemble des portefeuilles Un canal intelligent, des parcours sensibles au consentement avec des pistes d'audit complètes. Entièrement conçu pour les banques, les fintechs, les fournisseurs de services de télécommunications et les fournisseurs de services publics, TrueDigi s'aligne sur les normes GDPR/SOC 2, offre une intégration axée sur les API et évolue sans effort. *Propulsé par le framework E.D.G.E. Au cœur de TrueDigi est le framework E.D.G.E. : Smart pick for you... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent par le bon client 15 juillet 2026 Recouvrement de créances dans le secteur bancaire : pourquoi les avis numériques deviennent critiques 26 juin 2026 Défis et solutions marketing omnicanaux pour les banques Suivez-nous sur LinkedIn E Efficient Reach La contactabilité au niveau de l'appareil garantit une portée là où les supports « numériques » omnicanaux tels que les SMS, les e-mails et les appels échouent. D Sécurité des données Chiffrement de bout en bout, conformité mondiale, conforme au GDPR/SOC 2. Serveurs sécurisés dotés de contrôles complets basés sur les rôles. G Guided Engagement : orchestration alimentée par l'IA pour des parcours marketing et de collecte à fort impact tout au long du cycle de vie. E Des résultats élevés Obtenez des résultats à fort impact grâce à des analyses en temps réel, des rapports prêts à être audités et une mesurabilité au niveau de l'appareil. Chaque interaction est traçable, exploitable et sécurisée, ce qui garantit que l'engagement se traduit directement par des résultats mesurables. Le club des 100 % : redéfinir les normes de rétablissement TrueDigi introduit le 100% Club : une nouvelle norme en matière d'efficacité de collecte. 100 % de contactabilité — Atteignez les clients de manière fiable, quels que soient les numéros obsolètes. Capacité d'action : chaque communication incite l'utilisateur à agir. Sécurité : entièrement conforme, basée sur le consentement et sécurisée. Mesurabilité — Analyses complètes pour suivre les performances et les résultats. Cela établit une nouvelle référence pour le secteur : pas de compromis, pas de conjectures et pas de recours à des méthodes dépassées. Comment TrueDigi Modernise chaque étape de la restauration 1 Une automatisation qui fonctionne 1 Une automatisation qui fonctionne L'IA gère les tâches de routine : rappels, escalades, suivis, etc. Les équipes se concentrent sur les dossiers les plus importants tandis que le système assure une communication cohérente et rapide. 2 Engagement centré sur les canaux intelligents, centré sur les appareils 2 Engagement sur les canaux intelligents et centré sur les appareils Contactez les clients là où ils se trouvent : directement sur leurs appareils via les canaux sécurisés et autorisés qu'ils préfèrent, qu'il s'agisse de voix, de texte, de vidéo ou de bannières. Aucun message manqué, aucun e-mail ignoré. 3 analyses et informations en temps réel 3 Des tableaux de bord d'analyses et d'informations en temps réel suivent l'engagement, le comportement des clients et les modèles de réponse. Les décisions sont éclairées, proactives et étayées par des données réelles. 4 Intégration fluide 4 Intégration fluide TrueDigi fonctionne aux côtés des CRM, ERP et systèmes de paiement existants, garantissant que votre flux de travail reste unifié et exempt d'erreurs. 5 Expérience centrée sur le client 5 Expérience centrée sur le client Les emprunteurs bénéficient d'une communication claire, respectueuse et exploitable. Les prolongations de paiement, les rappels et les conseils sont fournis avec empathie, renforçant ainsi la confiance et la satisfaction. Pourquoi TrueDigi est l'avenir du recouvrement de créances Le recouvrement de créances moderne ne se limite plus à une question de recouvrement ; il s'agit de s'engager de manière intelligente, sécurisée et humaine. TrueDigi permet aux équipes opérationnelles respectives de : développer les opérations sans augmenter les effectifs Améliorer les taux de recouvrement tout en réduisant les coûts opérationnels Maintenir la conformité à l'évolution des réglementations Préserver et renforcer les relations avec les clients La plateforme représente une transition audacieuse des collections réactives vers une reprise prédictive, consciente du client et axée sur le client. Move Beyond « Advanced Software » Le logiciel de collecte avancé a constitué un pas en avant. TrueDigi c'est le saut. En combinant l'IA pour le recouvrement de créances, la communication directe vers les appareils et le framework E.D.G.E., TrueDigi garantit que chaque interaction compte, que chaque message est entendu et que chaque rétablissement est mesurable. L'avenir du recouvrement numérique de créances est arrivé. Êtes-vous prêt à rejoindre le 100% Club ? À propos TrueDigi TrueDigi est Datacultrest une plateforme d'engagement client et de recouvrement de créances alimentée par l'IA et directement accessible à l'appareil pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Découvrez des collections alimentées par l'IA et directement accessibles aux appareils, qui accordent la priorité à l'efficacité et à l'empathie. Réservez une démo Questions fréquemment posées Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Comment TrueDigi améliorer le processus numérique de recouvrement de créances ? TrueDigi redéfinit le recouvrement numérique des créances en intégrant l'IA, les informations comportementales et la connaissance des appareils à chaque étape de l'engagement. Il aide les prêteurs à se connecter directement aux appareils des emprunteurs, à automatiser les réponses,
Recouvrement numérique de créances en 2025 : pourquoi les recouvrements périmés ne sont plus une option
Accueil Pourquoi les prêteurs se contentent-ils toujours de collections périmées ? Ne vous contentez pas de taux d'efficacité de 30 % Livraison ≠ action Recouvrement numérique de créances en 2025 : pourquoi les recouvrements périmés ne sont plus une option Ne vous contentez pas de taux d'efficacité de 30 % Livraison ≠ action Auteur Ekta Singh Publié le 27 octobre 2025, le « Call-and-Collect » est extrêmement inefficace, mais de nombreux prêteurs s'y fient toujours au lieu d'adopter le recouvrement de créances numérique. Le marché mondial des services de recouvrement de créances devrait atteindre 38,61 milliards de dollars américains d'ici 2032. Le pilier du secteur des services reste le « call-and-collect », qui affiche des taux de réussite de seulement 20 à 30 %, ce qui signifie que seuls 20 à 30 dollars sont récupérés pour chaque tranche de 100 dollars impayés. De plus, 70 à 80 % des appels restent sans réponse Près de la moitié des budgets opérationnels sont consacrés à des collectes manuelles. Les activités de sensibilisation répétées et non pertinentes frustrent les emprunteurs et suscitent des plaintes. 70 % des emprunteurs changent de numéro après avoir contracté un prêt, ce qui rend les appels traditionnels largement inefficaces. Mois après mois, l'industrie célèbre le fait d'avoir atteint des niveaux de référence minimaux, mais ce n'est que de la médiocrité. La meilleure solution ? TrueDigila plateforme de recouvrement de créances entièrement numérique qui vous aide à recouvrer davantage, à réduire les coûts et à rétablir la confiance des emprunteurs, grâce à des flux de travail axés sur les données et à des informations basées sur l'IA. Chaque appel manqué, numéro obsolète ou SMS ignoré est une perte d'argent. Les emprunteurs ont évolué, les régulateurs exigent de meilleures pratiques et les prêteurs qui privilégient le numérique prouvent déjà que le recouvrement numérique de créances, rendu possible par l'IA, surpasse largement les modèles existants. Il est temps de cesser d'accepter des résultats inférieurs et d'exiger davantage. Un choix intelligent pour vous... Tous les articles 27 juillet 2026 Right Party Contact (RPC) : Des recouvrements plus élevés commencent par le bon client Suivez-nous sur LinkedIn Stratégies de recouvrement de créances véritablement numériques en 2025 TrueDigi mène cette transition avec une plateforme de recouvrement et d'engagement entièrement numérique et intégrée, conçue pour les banques, les prêteurs et les fintechs prêts à abandonner les méthodes obsolètes et à adopter un recouvrement de créances numérique qui fonctionne réellement. Nous ne parlons pas de modifications apportées aux centres d'appels. Nous parlons d'une transformation fondamentale, combinant des analyses prédictives, des parcours d'emprunteurs personnalisés et une communication basée sur le consentement, étayée par des flux de travail pilotés par les données et des analyses basées sur l'IA. Les prêteurs qui adoptent cette approche constatent : des taux de recouvrement de 25 à 40 % plus élevés, 90 % jusqu'à une baisse du coût par contact, 100 % de confiance et de conformité des emprunteurs, 82 % d'augmentation des délais de paiement Intelligent. Prédictif. Des stratégies mesurables de nouvelle génération pour des recouvrements plus intelligents Interactions efficaces avec les emprunteurs Les rappels, les incitations et la sensibilisation contextuelle permettent de mieux rembourser que des appels téléphoniques interminables. Utilisation de l'IA conversationnelle pour le recouvrement de créances, TrueDigi garantit que chaque interaction est opportune, pertinente et réalisable, transformant l'engagement en récupérations mesurables. Plateforme unifiée, pas de silos La plupart des stratégies omnicanales reposent sur plusieurs plateformes, chacune gérant un canal différent : appels, SMS, e-mails ou notifications d'applications. Cela crée des inefficacités et bombarde les emprunteurs de messages répétés et non pertinents. TrueDigi consolide l'engagement des clients sur une plateforme intelligente unique, montrant aux prêteurs comment améliorer efficacement le recouvrement de créances. Analyse prédictive et personnalisation N'attendez pas les valeurs par défaut. L'analyse prédictive, alimentée par l'IA en matière de recouvrement de créances, permet de prévoir les défauts de paiement avant qu'ils ne se produisent et d'ajuster la portée pour un impact maximal, garantissant aux emprunteurs des interactions personnalisées similaires à celles des humains tandis que les prêteurs réduisent les APM et augmentent les remboursements. Segmentation et orchestration intelligentes Arrêtez d'utiliser le même script pour les emprunteurs. TrueDigi segmente les emprunteurs et automatise les étapes suivantes à l'aide de règles basées sur les données et d'une analyse des modèles basée sur l'IA, réduisant ainsi les charges de travail manuelles tout en améliorant la précision. Efficacité sans confiance ne sert à rien Agressivité ne veut pas dire imprudence. Le recouvrement numérique de créances en 2025 doit également être centré sur l'emprunteur et fondé sur la confiance. Les emprunteurs réagissent lorsqu'ils font confiance à la chaîne. Cela signifie : un engagement basé sur le consentement : pas de spam, pas de conjectures. Communication simplement vérifiée et activée. Sensibilisation personnalisée et pertinente : TrueDigi utilise des données et des signaux activés par l'IA pour sélectionner le ton, la langue et le timing appropriés. Confiance à long terme : un message clair et empathique favorise le remboursement et la fidélité. L'avenir est déjà là L'avenir des recouvrements est plus intelligent, plus rapide et plus humain, en combinant les pratiques numériques de recouvrement de créances avec l'IA en tant que catalyseur. Avec TrueDigi, les prêteurs obtiennent enfin : une accessibilité à 100 % grâce à une communication directe vers l'appareil Optimisation du parcours de chaque emprunteur basée sur les données Des taux de recouvrement qui font passer le « call and collect » traditionnel pour une relique Alors posez-vous la question suivante : pourquoi vous contenter de recouvrements obsolètes et inefficaces alors que les stratégies axées sur les résultats et activées par le numérique surpassent déjà les méthodes traditionnelles ? Avec des résultats tels qu'une efficacité de collecte 4 fois supérieure et des coûts réduits de 70 %, les chiffres parlent d'eux-mêmes. Il est temps d'arrêter d'accepter des résultats médiocres. Il est temps d'exiger efficacité, confiance et croissance. L'avenir du recouvrement de créances n'est pas à venir ; il est là. TrueDigi le fournit grâce à des flux de travail pilotés par les données et à des fonctionnalités basées sur l'IA. Source : https://www.marketresearchfuture.com/reports/debt-collection-services-market-24376 À propos TrueDigi TrueDigi est Datacultrde la plateforme d'engagement client et de recouvrement de créances alimentée par l'IA et directement sur les appareils pour les banques et les prêteurs. Intégré à l'application mobile de la banque, il permet des parcours de bout en bout entre les collections et les cas d'utilisation du cycle de vie des clients avec une joignabilité, une actionnabilité et une mesurabilité en temps réel à 100 %. Questions fréquemment posées Vous avez encore des questions ? Vous ne trouvez pas de réponses à vos questions ? Contactez-nous Pourquoi les prêteurs devraient-ils adopter le recouvrement numérique de créances ? Des plateformes centrées sur le numérique, telles que TrueDigi allez au-delà des appels et collectes traditionnels en combinant un engagement convivial pour les emprunteurs avec des informations basées sur l'IA. Cela aide les prêteurs à améliorer les résultats de remboursement, à réduire les risques et à renforcer la confiance des emprunteurs. Quels sont les avantages de l'IA dans le recouvrement numérique de créances ? Avec TrueDigi, les prêteurs bénéficient de taux de recouvrement plus élevés, de coûts opérationnels réduits et d'une meilleure conformité. En utilisant l'IA comme outil, la plateforme garantit une communication rapide, transparente et personnalisée, renforçant ainsi les relations avec les emprunteurs. Les collections numériques peuvent-elles améliorer l'engagement des emprunteurs ? Oui TrueDigi exploite l'IA pour prévoir le comportement des emprunteurs, personnaliser la communication et optimiser le calendrier des rappels. Cela réduit les frictions, augmente la réactivité et transforme le remboursement en une expérience plus fluide et plus prévisible. Comment l'IA est-elle utilisée dans les encaissements bancaires ? L'intersection entre l'IA et le secteur bancaire s'étend aux collections, où elle permet une approche plus intelligente, une segmentation dynamique et des incitations prédictives. TrueDigi s'appuie sur ces capacités tout en gardant les emprunteurs au centre des préoccupations, en veillant à ce que la technologie soit un facteur de confiance, et pas seulement d'automatisation. Des plateformes axées sur le numérique telles que TrueDigi allez au-delà des appels et collectes traditionnels en combinant un engagement convivial pour les emprunteurs avec des informations basées sur l'IA. Cela aide les prêteurs à améliorer les résultats de remboursement, à réduire les risques et à renforcer la confiance des emprunteurs. Avec TrueDigi, les prêteurs bénéficient de taux de recouvrement plus élevés, de coûts opérationnels réduits et d'une meilleure conformité. En utilisant l'IA comme outil, la plateforme garantit une communication rapide, transparente et personnalisée, renforçant ainsi les relations avec les emprunteurs. Oui TrueDigi exploite l'IA pour prévoir le comportement des emprunteurs, personnaliser la communication et optimiser le calendrier des rappels. Cela réduit la friction, augmente la réactivité et



