Datos obsoletos = recuperaciones incumplidas: replantearse la posibilidad de omitir el rastreo en el cobro de deudas
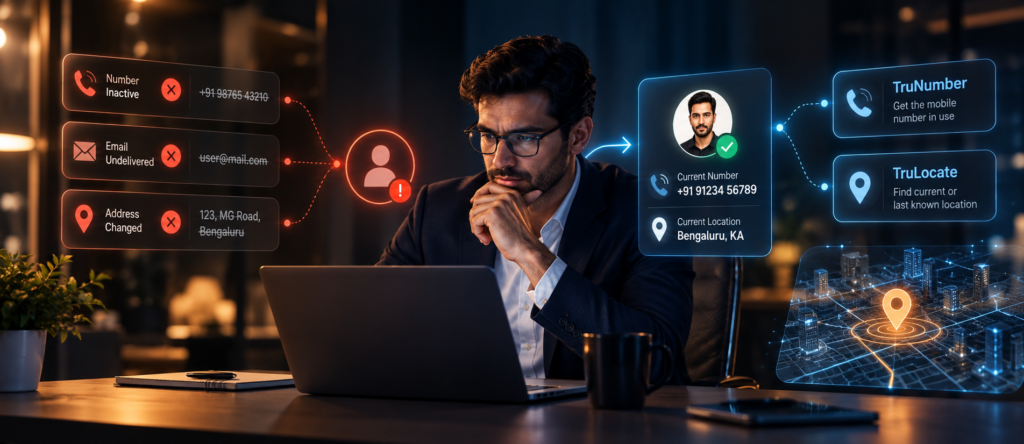
Deje de perseguir registros antiguos Encuentre al autor de clientes adecuado Ekta Singh Publicado el 7 de octubre de 2026 Omitir el rastreo en el cobro de deudas a menudo se trata como último recurso. Los bancos comienzan a rastrear solo después de que las llamadas quedan sin respuesta, los mensajes rebotan y la cuenta se hunde aún más en la morosidad. Sin embargo, los clientes rara vez se vuelven inaccesibles de la noche a la mañana. Por lo general, su capacidad de contacto disminuye con el tiempo: un número queda inactivo, una dirección cambia, la comunicación falla repetidamente o el cliente deja de responder a través de los canales que antes estaban activos. Si los bancos detectan estos cambios a tiempo, el rastreo de las omisiones puede convertirse en algo más que una búsqueda de clientes desaparecidos. Puede ayudar a verificar la información de contacto actual, mejorar el contacto con las partes adecuadas y evitar que los equipos de cobranza actúen repetidamente sobre registros obsoletos. Por qué la información de contacto del cliente deja de ser fiable El registro de un cliente puede parecer completo y seguir siendo inutilizable. Aquí es cuando la capacidad de contacto disminuye: un cliente cambia su número principal o tarjeta SIM. Un número previamente activo se desconecta o se reasigna El cliente se traslada sin actualizar el banco La dirección de correo electrónico pasa a estar inactiva. No se investigan los errores de entrega repetidos. La información de contacto permanece inalterada durante un largo ciclo de vida de la cuenta. La búsqueda de números o direcciones adicionales no resuelve el problema. Antes de utilizar la nueva información disponible, el banco debe determinar: 1 ¿Hace cuánto se verificó? 2 ¿Se puede vincular de forma fiable con el cliente? 3 ¿Es probable que esto mejore las posibilidades de contacto? Sin estas comprobaciones, las herramientas de rastreo omitidas pueden aumentar las actividades infructuosas de divulgación o dirigir las actividades de recolección hacia la persona equivocada. El desafío no es simplemente encontrar más datos. Se trata de identificar información lo suficientemente fiable como para guiar la próxima acción de recopilación. ¿Cómo TrueDigi Fortalece el rastreo por omisión en el cobro de deudas para los bancos TrueDigi ayuda a los bancos a responder a dos preguntas prácticas: ¿qué número es relevante actualmente y hacia dónde debe dirigirse el próximo esfuerzo de recaudación? TruNumber: recupere el número de teléfono móvil en uso TruNumber es una función basada en el consentimiento que recupera el número de teléfono móvil que se utiliza actualmente en el dispositivo registrado del cliente, es decir, el dispositivo en el que está activa la aplicación del banco. Ayuda a los bancos a: establecer un contacto adecuado con las partes interesadas mediante el número de teléfono móvil en uso Reducir el tiempo y los recursos dedicados a los métodos tradicionales de llamadas y cobros Mejorar la eficiencia y la productividad de los agentes de cobro TruLocate: encuentre la ubicación actual o última conocida del dispositivo TruLocate utiliza datos de GPS en tiempo real y basados en el consentimiento para proporcionar la ubicación exacta actual o conocida del dispositivo directamente al equipo de cobranza. Ayuda a los bancos a: localizar dispositivos sin buscar en un área amplia Proporcione a los oficiales de campo una ruta directa a la ubicación disponible Reduzca el tiempo, el esfuerzo y el costo que implican las recopilaciones in situ Juntos, TruNumber y TruLocate permiten rastrear los saltos: 100% precisos, 100% compatibles y un 70% más rentables Para los bancos, esto significa menos llamadas fallidas, menos tiempo dedicado a localizar clientes, visitas de campo mejor dirigidas y más esfuerzo de recolección para llegar al cliente objetivo. [Lea también: El cobro de deudas en la banca: por qué los avisos digitales se están volviendo críticos] Conclusión: Haga del rastreo por omisión una capacidad de cobro de deudas más temprana Un rastreo efectivo por omisión no consiste en encontrar el mayor volumen de datos de los clientes. Se trata de reconocer cuándo la información de contacto deja de ser fiable, de evaluar la información más sólida disponible y de elegir la siguiente acción que tenga más probabilidades de llegar al cliente objetivo. Cuando se integra en el proceso digital de cobro de deudas, TrueDigiLas herramientas de rastreo de saltos pueden pasar de un ejercicio de búsqueda avanzado a una capacidad continua de inteligencia de contactos, lo que ayuda a los bancos a mejorar el contacto con las partes correctas y, al mismo tiempo, a utilizar los recursos de recolección de manera más eficaz. Una opción inteligente para usted... Todas las publicaciones 7 de octubre de 2026 Datos anticuados = recuperaciones fallidas: replantearse la posibilidad de no rastrear el cobro de deudas 25 de septiembre de 2026 ¿Sus llamadas de cobro de deudas tienen tasas de participación bajas? 8 de septiembre de 2026 ¿Su tasa de recuperación de deudas es baja a pesar de enviar recordatorios periódicos? Síguenos en LinkedIn Acerca de TrueDigi TrueDigi es Datacultres una plataforma de captación de clientes y recuperación de deudas basada en inteligencia artificial, confiable por el usuario y directa al dispositivo para bancos y prestamistas. Integrada en la aplicación móvil del banco, permite analizar de principio a fin los casos de cobro y de uso del ciclo de vida de los clientes con un 100% de capacidad de contacto, capacidad de acción y capacidad de medición en tiempo real. Mejore la eficiencia del contacto y el cobro con las partes adecuadas con inteligencia de contactos y ubicación basada en el consentimiento. Reserve una demostración La gente también pregunta ¿Todavía tiene preguntas? ¿No puede encontrar respuestas a sus preguntas? Póngase en contacto con nosotros ¿De qué manera contribuye la omisión de rastreo al cobro de deudas? El rastreo omitido ayuda a identificar el número de teléfono móvil que se está utilizando actualmente en el dispositivo registrado del cliente y la ubicación actual o la última conocida del dispositivo. Los bancos pueden utilizar esta información para mejorar el alcance digital, verificar los detalles de los clientes o planificar las visitas de campo de manera más eficaz. ¿Cada intento fallido de contacto debería provocar el rastreo por omisión? ¡No!. Una sola llamada o mensaje sin responder no indica necesariamente un problema de contactabilidad. Los bancos deben definir los factores desencadenantes en función de los errores repetidos, las respuestas con números no válidos, las comunicaciones no entregadas, la antigüedad del registro de contactos y el comportamiento de respuesta anterior del cliente. ¿Cómo deberían los bancos priorizar las cuentas a la hora de omitir el rastreo? Los bancos pueden priorizar las cuentas en función de la exposición, el grado de morosidad, el historial de quiebras de los contactos, la antigüedad de los registros, las contrataciones anteriores, la información alternativa disponible y el coste probable de continuar con las actividades de cobro. El rastreo omitido ayuda a identificar el número de teléfono móvil que se utiliza actualmente en el dispositivo registrado del cliente y la ubicación actual o la última conocida del dispositivo. Los bancos pueden utilizar esta información para mejorar el alcance digital, verificar los detalles de los clientes o planificar las visitas de campo de manera más eficaz. No. Una sola llamada o mensaje sin responder no indica necesariamente un problema de contactabilidad. Los bancos deben definir los factores desencadenantes en función de los errores repetidos, las respuestas con números no válidos, las comunicaciones no entregadas, la antigüedad del registro de contactos y el comportamiento de respuesta anterior del cliente. Los bancos pueden priorizar las cuentas en función de la exposición, el grado de morosidad, el historial de quiebras de los contactos, la antigüedad de los registros, las contrataciones anteriores, la información alternativa disponible y el coste probable de continuar con la actividad de cobro.



