Beste digitale Inkassoplattform für Kreditgeber
Beste digitale Inkassoplattform für Kreditgeber, die über Omnichannel-Inkasso hinausgehen: Eine bessere Art, Inkasso durchzuführen. Autor Ekta Singh Veröffentlicht am 18. November 2026 Die besten digitalen Inkassoplattformen helfen Kreditgebern dabei, Kunden zu erreichen, Maßnahmen zu ergreifen und die Ergebnisse während des gesamten Konjunkturzyklus zu verfolgen. Banken und Kreditgeber verwenden häufig SMS, WhatsApp, Anrufe und andere Kanäle, um das Inkasso zu verwalten. Omnichannel-Kommunikation bietet zwar mehr Möglichkeiten, eine Nachricht zu senden, bietet dem Kreditnehmer jedoch keinen vertrauenswürdigen Ort, an dem er handeln kann. Die folgenden Lücken zeigen, warum eine größere Reichweite nicht immer zu besseren Inkassoergebnissen führt: 1 Spam-Filter blockieren bis zu 70% der Inkassoanrufe, bevor das Telefon überhaupt klingelt. 2 Der Kontakt mit der richtigen Partei ist unter 25% gefallen, wodurch die direkte Interaktion unterbrochen wird. 3 Fast 30% der säumigen Kreditnehmer tauschen innerhalb von sieben Tagen ihre SIMs oder Nummern aus. 4 Kreditnehmer meiden Zahlungslinks, die per SMS oder Chat-App gesendet werden, aufgrund von Betrugsbedenken. Wussten Sie schon? Vertrauen bleibt eine zentrale Herausforderung im digitalen Finanzwesen. Die Weltbank hebt Betrug und Datenmissbrauch als große Verbraucherrisiken hervor und bekräftigt, warum die Inkassokommunikation aus einer Quelle kommen muss, die die Kunden kennen. Aus diesem Grund benötigen Kreditgeber eine digitale Inkasso-Plattform, die Vertrauen in die Inkassokommunikation schafft, den Kunden einen klaren nächsten Schritt bietet und nachverfolgt, ob dies zu einer Zahlung oder einer Verpflichtung führt. [Lesen Sie auch: Herausforderungen und Lösungen für Banken im Omnichannel-Marketing] Wichtige Funktionen, auf die Sie bei einer digitalen Inkassoplattform achten sollten Bei der Bewertung einer Plattform sollten sich Kreditgeber die folgenden fünf Fragen stellen: 01 Trägt die Kommunikation zum Handeln bei? Eine Plattform sollte Kreditnehmer durch Sprache, Video, Bild und Text in den Kontext einbeziehen und jede Interaktion mit einem sinnvollen nächsten Schritt verknüpfen, nicht nur mit der Aufnahme von Krediten oder Eröffnungen. Das ist wo TrueDigi hilft. Das SDK ist in die App des Kreditgebers eingebettet und ermöglicht die Kommunikation über Sprache, Video, Bilder und Text in einer vertrauten Umgebung. Kreditnehmer können sehen, was fällig ist, und den nächsten Schritt unternehmen, während Kreditgeber das Engagement mit sinnvollen Maßnahmen verknüpfen können und nicht nur Lieferungen oder Eröffnungen verfolgen können. [Lesen Sie auch: Ist Ihre Inkassoquote trotz regelmäßiger Mahnungen niedrig?] 02 Bietet es eine alternative Möglichkeit, Kunden zu erreichen, wenn sich ihre Telefonnummern oder SIMs ändern? Eine Plattform sollte den Kontakt über das aktive Gerät des Kunden aufrechterhalten, auch wenn sich dessen Telefonnummer oder SIM-Karte ändert. Dies reduziert die Abhängigkeit von Kontaktdaten, die möglicherweise veraltet sind. TrueDigi ermöglicht 100% Right Party Contact (RPC), indem Telefonnummern umgangen und eine direkte Verbindung zum registrierten Gerät des Kreditnehmers hergestellt wird. Es ist TruCall Die Funktion sorgt für eine verifizierte Markenansprache und sorgt so für eine bis zu 5-mal höhere Kundenbindung als bei automatischen Dialern. [Lesen Sie auch: Wie ein führendes Finanzinstitut in Südasien eine fünfmal höhere Kontaktrate mit der rechten Partei erzielte TrueDigis TruCall] 03 Gibt es den Kunden einen klaren Weg, ihre Schulden zu lösen? Eine Plattform sollte es den Kunden leicht machen, zu erkennen, was fällig ist, und sofort handeln zu können. Dies kann die Überprüfung der Zahlungsoptionen, die Festlegung eines Bindungsdatums oder die direkte Zahlung in der App des Kreditgebers beinhalten. Dies ist möglich mit TrueDigis TruPromise. Damit können sie sich auf einfache und einfühlsame Weise in der App des Kreditgebers auf einen neuen Zahlungstermin festlegen. Jede Zusage wird aufgezeichnet, mit einem Zeitstempel versehen und zur Nachverfolgung nachverfolgt. 04 Schützt das System die Daten der Kreditnehmer und unterstützt die Einhaltung der Vorschriften? Eine Plattform sollte persönliche Kundendaten schützen und die Einhaltung der relevanten Standards unterstützen. TrueDigi arbeitet ausschließlich mit eindeutigen ClientIDs. Die persönlich identifizierbaren Daten (PII) des Kreditnehmers, wie Name, Personalausweis oder Telefonnummer, verlassen niemals die sichere Umgebung des Kreditgebers und stellen so die Einhaltung der DSGVO und SOC 2 sicher. 05 Unterstützt sie eine nachweisbare Eskalation in der Spätphase? Eine Plattform sollte Kreditgebern dabei helfen, rechtliche Hinweise digital zu übermitteln und zuverlässige Aufzeichnungen über die Zustellung von Mitteilungen und Kundenantworten zu führen. TruNotice unterstützt Eskalationen in der Spätphase, indem rechtliche Hinweise auf das Gerät des Kreditnehmers gesendet und die Zustellung aufgezeichnet, Quittungen, Zeitstempel und Kundenbestätigungen gelesen werden. Kluge Wahl für Sie... Alle Beiträge 18. November 2026 Beste digitale Inkassoplattform für Kreditgeber 7. Oktober 2026 Veraltete Daten = Verpasste Rückforderungen: Überdenken von Skip Tracing beim Inkasso 25. September 2026 Haben Ihre Inkassoanrufe eine niedrige Interaktionsrate? Folgen Sie uns auf LinkedIn Fazit Jetzt wissen Sie, worauf Sie bei einer digitalen Inkassoplattform achten müssen. Die eigentliche Frage ist, ob Ihr derzeitiger Ansatz den Kunden hilft, vom Empfang einer Inkassonachricht zu einem sinnvollen nächsten Schritt überzugehen. TrueDigi ist kein weiterer Kanal im Omnichannel-Stack; er bietet Kreditgebern eine andere Möglichkeit, Inkassokommunikation mit Maßnahmen zu verbinden. Über TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Erfahren Sie wie TrueDigi könnte zu Ihrer Erholungsreise passen. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktieren Sie uns Kann eine digitale Inkassoplattform mit den bestehenden Systemen eines Kreditgebers zusammenarbeiten? Ja. Viele Plattformen sind über APIs mit Kernbanken-, Kreditmanagement-, CRM- oder Inkassosystemen verbunden. TrueDigi ist so konzipiert, dass es in die vorhandenen Apps und Systeme eines Kreditgebers integriert werden kann, sodass Teams digitale Inkassoprozesse rund um ihre aktuellen Arbeitsabläufe erstellen können. Wie funktioniert TrueDigiVerbessert KI das Inkasso? KI analysiert das Verhalten der Kreditnehmer, um den besten Zeitpunkt, den besten Kanal und die beste Botschaft für die Aufforderung zur Zahlung zu ermitteln. Anstatt jeden Kunden gleich zu behandeln, bieten Plattformen wie TrueDigi Verwenden Sie KI, um zwischen Kreditnehmern, die es einfach vergessen haben, und solchen, die flexible Tilgungspläne benötigen, zu unterscheiden, sodass die Abwicklungsquoten ohne manuellen Aufwand durch Makler erhöht werden. Wie ist TrueDigi anders als Omnichannel-Kommunikation? Omnichannel-Tools fügen lediglich Kanäle hinzu und messen die Leistung. Wohingegen TrueDigi funktioniert in der App des Kreditgebers, sendet je nach Kontext des Kreditnehmers Sprach-, Video-, Bild- oder Textnachrichten und verknüpft jede Nachricht mit einem Ergebnis wie einer Zahlung oder einem Zahlungsversprechen. Es verlagert das Inkasso von einer größeren Reichweite hin zu einer besseren Kundenbindung. Kann TrueDigiFunktioniert die digitale Sammelplattform mit einem bestehenden Wiederherstellungsteam zusammen? Ja. TrueDigi wirkt eher als Kraftmultiplikator als als Ersatz. Es automatisiert die routinemäßige Kontaktaufnahme, Mahnungen und Self-Service-Rückzahlungen bei Zahlungsausfällen in der Frühphase, also intern
Veraltete Daten = Verpasste Einziehungen: Umdenken bei der Rückverfolgung von Forderungen nach Überlegung
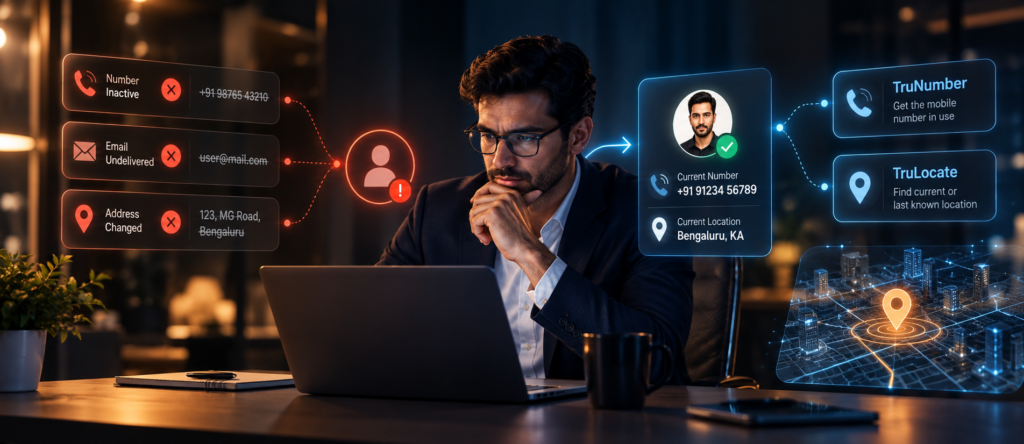
Hören Sie auf, alten Rekorden hinterherzujagen. Finden Sie den richtigen Kundenautor Ekta Singh Veröffentlicht am 7. Oktober 2026 Das Überspringen der Suche beim Inkasso wird oft als letzter Ausweg angesehen. Banken beginnen erst dann mit der Rückverfolgung, wenn Anrufe unbeantwortet bleiben, Nachrichten zurückgeschickt werden und das Konto immer weiter in Zahlungsverzug gerät. Kunden werden jedoch selten über Nacht unerreichbar. Ihre Kontaktfähigkeit nimmt in der Regel mit der Zeit ab: Eine Nummer wird inaktiv, eine Adresse ändert sich, die Kommunikation schlägt wiederholt fehl oder der Kunde reagiert nicht mehr über zuvor aktive Kanäle. Wenn Banken diese Änderungen frühzeitig erkennen, kann die Nachverfolgung von Übersprungen zu mehr als einer Suche nach vermissten Kunden werden. Es kann dabei helfen, aktuelle Kontaktinformationen zu überprüfen, den Kontakt zur richtigen Partei zu verbessern und zu verhindern, dass Inkassoteams wiederholt auf veraltete Datensätze reagieren. Warum Kundenkontaktinformationen unzuverlässig werden Ein Kundendatensatz kann vollständig erscheinen und dennoch unbrauchbar sein. Folgendes passiert, wenn die Kontaktbarkeit abnimmt: Ein Kunde ändert seine Hauptnummer oder SIM Eine zuvor aktive Nummer wird getrennt oder neu zugewiesen Der Kunde zieht um, ohne die Bank zu benachrichtigen Eine E-Mail-Adresse wird inaktiv Wiederholte Lieferfehler werden nicht untersucht. Kontaktinformationen bleiben über einen langen Kontolebenszyklus hinweg unverändert Die Suche nach zusätzlichen Nummern oder Adressen löst das Problem nicht. Bevor die Bank neu verfügbare Informationen verwenden kann, muss sie Folgendes ermitteln: 1 Wie kürzlich wurden sie verifiziert? 2 Können sie zuverlässig mit dem Kunden in Verbindung gebracht werden? 3 Wird es wahrscheinlich die Kontaktchancen verbessern? Ohne diese Kontrollen können Tools zur Nachverfolgung von Skip-Tracings dazu führen, dass erfolglose Kontaktaufnahmen oder direkte Inkassoaktivitäten an die falsche Person weitergeleitet werden. Die Herausforderung besteht nicht einfach darin, mehr Daten zu finden. Es geht darum, Informationen zu identifizieren, die zuverlässig genug sind, um als Richtschnur für die nächste Sammelaktion zu dienen. Wie TrueDigi Stärkt das Skip Tracing beim Inkasso für Banken TrueDigi hilft Banken dabei, zwei praktische Fragen zu beantworten: Welche Nummer ist aktuell relevant und wohin sollten die nächsten Inkassomaßnahmen gerichtet werden? TruNumber: Die verwendete Handynummer abrufen TruNumber ist eine einwilligungsgesteuerte Funktion, mit der die Handynummer abgerufen wird, die derzeit auf dem registrierten Gerät des Kunden verwendet wird, d. h. auf dem Gerät, auf dem die App der Bank aktiv ist. Es hilft Banken: Stellen Sie mithilfe der verwendeten Handynummer den richtigen Ansprechpartner her Reduzieren Sie den Zeit- und Ressourcenaufwand für herkömmliche Anruf- und Inkassomethoden Verbessern Sie die Effizienz und Produktivität der Inkassomitarbeiter TruLocate: Finden Sie den aktuellen oder letzten bekannten Standort des Geräts TruLocate verwendet einwilligungsbasierte GPS-Daten in Echtzeit, um dem Inkassoteam den genauen aktuellen oder zuletzt bekannten Standort des Geräts direkt mitzuteilen. Es hilft Banken: Geräte lokalisieren, ohne ein großes Gebiet durchsuchen zu müssen Bieten von Außendienstmitarbeitern einen direkten Weg zum verfügbaren Standort Reduzieren Sie den Zeit-, Arbeits- und Kostenaufwand für die Inkassoabholung vor Ort Zusammen ermöglichen TruNumber und TruLocate die Nachverfolgung von Ausfällen: 100% genau, 100% konform, 70% kosteneffizienter Für Banken bedeutet dies weniger erfolglose Anrufe, weniger Zeitaufwand für die Suche nach Kunden, gezieltere Außendienstbesuche und mehr Inkassoaufwand beim gewünschten Kunden. [Lesen Sie auch: Inkasso im Bankwesen: Warum digitale Benachrichtigungen immer wichtiger werden] Fazit: Machen Sie Skip Tracing zu einer früheren Inkassofunktion Bei der effektiven Skip-Tracing geht es nicht darum, das größte Volumen an Kundendaten zu finden. Es geht darum, zu erkennen, wann Kontaktinformationen unzuverlässig werden, die aussagekräftigsten verfügbaren Informationen auszuwerten und die nächste Aktion auszuwählen, die den gewünschten Kunden am ehesten erreicht. Wenn es in den digitalen Inkassoprozess integriert ist, TrueDigiDie Tools zur Nachverfolgung von Skip Tracing können von einer Suche in einer späten Phase zu einer kontinuierlichen Kontaktnachrichtenfunktion übergehen, sodass Banken den Kontakt zur richtigen Partei verbessern und gleichzeitig die Inkassoressourcen effektiver nutzen können. Eine kluge Wahl für Sie... Alle Beiträge 7. Oktober 2026 Veraltete Daten = Verpasste Wiedereinziehungen: Umdenken bei der Rückverfolgung von Forderungen im Inkasso 25. September 2026 Haben Ihre Inkassoanrufe eine niedrige Interaktionsrate? 8. September 2026 Ist Ihre Inkassoquote trotz regelmäßiger Mahnungen niedrig? Folgen Sie uns auf LinkedIn Über uns TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Verbessern Sie den Kontakt mit der richtigen Partei und die Effizienz beim Inkasso mit einwilligungsbasierten Kontakt- und Standortinformationen. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktiere uns Wie unterstützt Skip Tracing das Inkasso? Skip Tracing hilft dabei, die Handynummer, die derzeit auf dem registrierten Gerät des Kunden verwendet wird, sowie den aktuellen oder letzten bekannten Standort des Geräts zu identifizieren. Banken können diese Erkenntnisse nutzen, um die digitale Reichweite zu verbessern, Kundendaten zu überprüfen oder Besuche vor Ort effektiver zu planen. Sollte jeder erfolglose Kontaktversuch das Skip-Tracing auslösen? Nein. Ein einziger unbeantworteter Anruf oder eine einzelne unbeantwortete Nachricht weist nicht unbedingt auf ein Problem mit der Kontaktfähigkeit hin. Banken sollten Auslöser definieren, die auf wiederholten Ausfällen, Antworten auf ungültige Nummern, nicht zugestellte Mitteilungen, dem Alter des Kontaktdatensatzes und dem bisherigen Antwortverhalten des Kunden basieren. Wie sollten Banken Konten für Skip Tracing priorisieren? Banken können Konten auf der Grundlage des Risikos, des Stadiums der Zahlungsunfähigkeit, der bisherigen Kontaktunterbrechung, der Aktualität der Aufzeichnungen, früherer Kontakte, verfügbarer alternativer Informationen und der voraussichtlichen Kosten weiterer Inkassoaktivitäten priorisieren. Skip Tracing hilft dabei, die aktuell auf dem registrierten Gerät des Kunden verwendete Handynummer sowie den aktuellen oder letzten bekannten Standort des Geräts zu ermitteln. Banken können diese Erkenntnisse nutzen, um die digitale Reichweite zu verbessern, Kundendaten zu überprüfen oder Besuche vor Ort effektiver zu planen. Nein. Ein einziger unbeantworteter Anruf oder eine einzelne unbeantwortete Nachricht weist nicht unbedingt auf ein Problem mit der Kontaktfähigkeit hin. Banken sollten Auslöser definieren, die auf wiederholten Ausfällen, Antworten auf ungültige Nummern, nicht zugestellte Mitteilungen, dem Alter des Kontaktdatensatzes und dem bisherigen Antwortverhalten des Kunden basieren. Banken können Konten auf der Grundlage des Risikos, des Stadiums der Zahlungsunfähigkeit, der bisherigen Kontaktunterbrechung, der Aktualität der Aufzeichnungen, früherer Kontakte, verfügbarer alternativer Informationen und der voraussichtlichen Kosten weiterer Inkassoaktivitäten priorisieren.
Haben Ihre Inkassoanrufe niedrige Engagement-Raten?
Haben Ihre Inkassoanrufe niedrige Engagement-Raten? Mehr Anrufe. Immer noch geringes Engagement? Korrigiere die echte Lücke. Autor Ekta Singh Veröffentlicht am 25. September 2026 Beantworten Kreditnehmer Ihre Inkassoanrufe? Reagiert Ihr Team auf ein geringes Engagement, indem es die Anzahl der Anrufversuche erhöht? Mehr Anrufe lösen das Problem nicht, wenn die Kreditnehmer den Anrufer nicht erkennen oder das Gespräch ihnen keinen Grund gibt, zu antworten. In einem Bericht vom Mai 2026 wurde festgestellt, dass 66% der unbekannten Anrufe in Indien als Spam oder Betrug identifiziert wurden. Wenn zwei von drei unbekannten Anrufen auf diese Weise klassifiziert werden, können selbst echte Inkassoanrufe ignoriert werden, bevor die Kreditnehmer wissen, welche Bank sie kontaktiert. Warum haben Inkassoanrufe so niedrige Interaktionsraten? Inkassoanrufe haben oft ein geringes Engagement, weil Kreditnehmer den Anrufer nicht erkennen, Anrufe veraltete Nummern erreichen oder wiederholte Versuche wie Spam aussehen. Selbst beantwortete Anrufe können fehlschlagen, wenn sie alte Informationen wiederholen, frühere Interaktionen ignorieren oder keinen klaren nächsten Schritt vorgeben. Mehrere Faktoren können zu dieser Störung führen: 1 Keine erkennbare Anruferidentität: Wenn der Kreditnehmer statt des Banknamens eine unbekannte Nummer sieht, beginnt das Zögern, bevor das Gespräch stattfindet. 2 Veraltete oder neu zugewiesene Nummern: Kreditnehmer können ihre Telefonnummern oder SIMs ändern, während die Bankdaten unverändert bleiben. Wiederholtes Anrufen derselben Nummer erhöht die Anzahl der Versuche, ohne den richtigen Ansprechpartner zu verbessern. 3 Schlechter Zeitpunkt: Anrufe, die getätigt werden, während Kreditnehmer arbeiten, pendeln oder aus anderen Gründen nicht erreichbar sind, können wiederholt unbeantwortet bleiben. 4 Wiederholte Kommunikation: Wenn bei jedem Anruf Informationen wiederholt werden, die bereits per SMS oder E-Mail geteilt wurden, gibt es für den Kreditnehmer keinen neuen Grund, zuzuhören oder zu handeln. 5 Kein klarer nächster Schritt: Selbst ein angenommener Anruf führt möglicherweise nicht zu einer Handlung, wenn er endet, ohne den Kreditnehmer zur Zahlung, einer Verpflichtung, zu leiten oder eine andere geeignete Auflösung. Die Gesprächsleistung sollte daher über Versuche und Abholungen hinaus gemessen werden: Anrufe versucht → Richtige Partei erreicht → Kreditnehmer engagiert → Zusage eingegangen → Zusage erfüllt Ein Fall zwischen zwei Phasen zeigt, wo das Problem liegt. Ein Problem mit der Reichweite deutet auf einen Kontakt mit der rechten Seite hin. Starker Kontakt, aber schwaches Engagement können auf ein schlechtes Timing, geringes Vertrauen oder eine irrelevante Botschaft hindeuten. Unerfüllte Verpflichtungen deuten darauf hin, dass die Nachbehandlung der Bank Aufmerksamkeit erfordert. [Lesen Sie auch: Strategien zur Kundenbindung für Führungskräfte im Bankwesen] Wie TrueDigi Das Engagement bei Inkassoanrufen verbessern? TruCall von TrueDigi bietet Banken einen digitalen Sprachkanal, der das registrierte Gerät des Kreditnehmers erreicht, ohne eine Handynummer wählen zu müssen. Dies reduziert die Abhängigkeit von Telefonaufzeichnungen, die möglicherweise veraltet sind oder neu zugewiesen wurden, und unterstützt einen stärkeren Kontakt mit der richtigen Partei. Banken können aufgezeichnete Audio- oder Text-to-Speech für konsistente Sprachnachrichten verwenden und die Zustellung und die nachfolgenden Maßnahmen des Kreditnehmers messen. Dadurch ist jede Interaktion erkennbar und messbar und nicht ein weiterer unerklärlicher Anrufversuch. 3× höhere Abholquoten 41% mehr Kundenaktion 70% geringere Betriebskosten Wie sieht ein besseres Inkassogespräch aus? Effektive Inkassoanrufe sollten mehr bewirken als nur eine Verbindung herstellen. Sie sollten den gewünschten Kreditnehmer erreichen, auf früheren Interaktionen aufbauen und zu einer definierten nächsten Aktion führen. Indem Banken Inkassoanträge an diesen Ergebnissen ausrichten, können sie unproduktive Versuche reduzieren, die Agenten auf Fälle konzentrieren, die menschliche Unterstützung erfordern, und mehr Kreditnehmer zur Lösung bewegen. Kluge Wahl für Sie... Alle Beiträge 8. September 2026 Ist Ihre Inkassorate trotz regelmäßiger Mahnungen niedrig? 20. August 2026 Mehr Reichweite. Gleiche Verluste? Tools zur Kundenbindung für ein besseres Inkasso 27. Juli 2026 Right Party Contact (RPC): Mehr Inkasso beginnt mit dem richtigen Kunden Folgen Sie uns auf LinkedIn Über uns TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Erfahren Sie wie TruCall kann Ihrer Bank helfen, das Engagement bei Inkassoanrufen zu verbessern. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktieren Sie uns Wie oft sollten Banken Inkassoanrufe tätigen? Es gibt keine einzige geeignete Frequenz für jeden Kreditnehmer. Banken sollten das Stadium der Zahlungsunfähigkeit, frühere Antworten, bevorzugte Kontaktzeiten, Zustimmung und geltende Vorschriften berücksichtigen. Wiederholte Inkassoanrufe, ohne deren Zeitpunkt oder Zweck zu ändern, kann die Kundenbindung weiter verringern. Wie können Banken den richtigen Ansprechpartner aufrechterhalten, wenn sich eine Telefonnummer ändert? Banken können gerätegestützte Kommunikation nutzen, die nicht von der aktuellen Handynummer des Kreditnehmers abhängt. TruCall von TrueDigi überträgt digitale Sprachkommunikation direkt auf das registrierte Gerät des Kreditnehmers und hilft der Bank, den richtigen Ansprechpartner aufrechtzuerhalten, auch wenn sich die Telekommunikationsdaten ändern. Was ist eine gute Interaktionsrate für Inkassoanrufe? Es gibt keinen einzigen Maßstab, der für jede Bank gilt. Das Engagement variiert je nach Kreditnehmersegment, Phase der Zahlungsunfähigkeit, Portfolio und Zweck der Transaktion. Banken sollten eine Grundlage für den richtigen Ansprechpartner, die Reaktion des Kreditnehmers, die eingegangenen und erfüllten Zusagen festlegen und dann die Leistung ähnlicher Konten und Kampagnen vergleichen. Es gibt keine einheitliche, für jeden Kreditnehmer geeignete Frequenz. Banken sollten das Stadium der Zahlungsunfähigkeit, frühere Antworten, bevorzugte Kontaktzeiten, Zustimmung und geltende Vorschriften berücksichtigen. Wiederholte Inkassoanrufe, ohne deren Zeitpunkt oder Zweck zu ändern, kann die Kundenbindung weiter verringern. Banken können gerätegestützte Kommunikation nutzen, die nicht von der aktuellen Handynummer des Kreditnehmers abhängt. TruCall von TrueDigi überträgt digitale Sprachkommunikation direkt auf das registrierte Gerät des Kreditnehmers und hilft der Bank, den richtigen Ansprechpartner aufrechtzuerhalten, auch wenn sich die Telekommunikationsdaten ändern. Es gibt keinen einzigen Maßstab, der für jede Bank gilt. Das Engagement variiert je nach Kreditnehmersegment, Phase der Zahlungsunfähigkeit, Portfolio und Zweck der Transaktion. Banken sollten eine Grundlage für den richtigen Ansprechpartner, die Reaktion des Kreditnehmers, die eingegangenen und erfüllten Zusagen festlegen und dann die Leistung ähnlicher Konten und Kampagnen vergleichen.
Ist Ihre Inkassoquote trotz regelmäßiger Mahnungen niedrig?
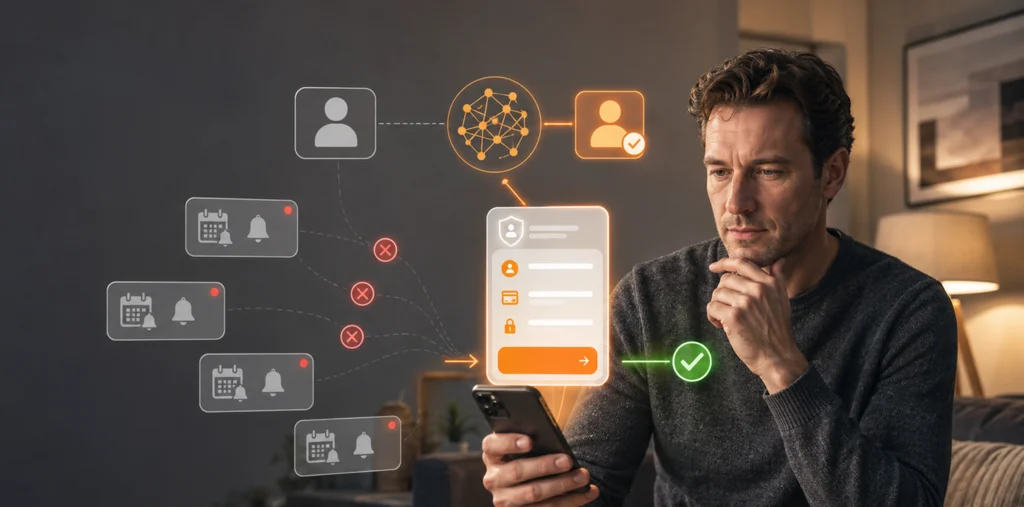
Ist Ihre Inkassoquote trotz regelmäßiger Mahnungen niedrig? Zahlung fällig. Antwort fehlt. Machen Sie jede Nachricht umsetzbar. Autor Ekta Singh Veröffentlicht am 7. September 2026 Wie viele Mahnungen sind nötig, um die Inkassoquote nach einer verpassten Zahlung zu verbessern? Eins? Drei? Fünf? Zehn? Eine höhere Inkassoquote erfordert nicht unbedingt mehr Mahnungen. Es erfordert eine Kommunikation, die den richtigen Kreditnehmer erreicht, Aufmerksamkeit erregt, seine Umstände widerspiegelt und die Rückzahlung erleichtert. Eine Studie aus dem Jahr 2026 ergab, dass 86% der Anrufe von unbekannten Nummern unbeantwortet bleiben. Dies zeigt ein grundlegendes Problem für Banken: Eine Erinnerung an die Rückzahlung kann das Handeln des Kreditnehmers nicht beeinflussen, wenn die Kommunikation ignoriert wird, bevor sich die Bank überhaupt identifizieren kann. Selbst eine erfolgreiche Lieferung bedeutet keinen Fortschritt. Banken müssen messen, was während des gesamten Wiederherstellungsprozesses passiert: Gesendet → Zugestellt → Angesehen → Handelt am → Zahlung abgeschlossen. Die eigentliche Frage lautet also nicht einfach: „Wie regelmäßig werden Mahnungen versendet?“ Banken müssen sich folgende Frage stellen: Hat die Mahnung den richtigen Kreditnehmer über das richtige Medium erreicht, und wie ging es weiter? Der Punkt, an dem Kreditnehmer diese Reise verlassen, zeigt, was sich ändern muss. Was hält die Inkassoquote niedrig und wie können Banken sie verbessern? Die Inkassoquote kann niedrig bleiben, da das Senden einer Mahnung nicht garantiert, dass der richtige Kreditnehmer sie erhält, ihr vertraut, sie bemerkt oder entsprechend handelt. Schlechter Zeitpunkt, veraltete Kontaktdaten, allgemeine Nachrichten und unklare Zahlungsschritte können Erinnerungen in Hintergrundgeräusche verwandeln. 01 Telefonnummern, E-Mail-Adressen und Kundendaten ändern sich. 01 Schlechte Kontaktadressen, E-Mail-Adressen und Kundendaten ändern sich. Eine Mahnung kann als zugestellt markiert werden, ohne dass sie die für das Konto verantwortliche Person erreicht hat. Um den Kontakt mit der richtigen Partei zu verbessern, müssen die Banken wissen, ob die Kommunikation den beabsichtigten Kreditnehmer erreicht hat, und nicht nur, ob ein Kanal die Nachricht akzeptiert hat. Das ist wo TrueDigi hilft. Es übermittelt die Rückzahlungskommunikation über die App der Bank auf dem Gerät des Kunden und hilft Banken dabei, den richtigen Kunden zu erreichen, bevor sie mit der Wiederherstellung fortfahren. 02 Kommunikation sieht aus wie Spam oder Betrug Würden Sie einen unbekannten Anruf annehmen oder einen unerwarteten Zahlungslink öffnen? Selbst echte Kommunikation kann ignoriert werden, wenn Kreditnehmer die Bank nicht eindeutig identifizieren können. Wiederholte Nachrichten über Kanäle, die wie Spam oder Betrug aussehen, können die Zahl der Kontaktversuche erhöhen, ohne die Inkassoquote zu erhöhen. Daher benötigen Banken eine Möglichkeit, die Kommunikation über dringende Rückzahlungen leicht zu identifizieren und vertrauenswürdig zu machen. Mit TruAlert von TrueDigi, können sie diese Nachrichten über ihre eigene App auf dem vorgesehenen Gerät zustellen.03 Die Kommunikation entspricht nicht den Präferenzen des Kreditnehmers Ein vergessenes Fälligkeitsdatum, eine fehlgeschlagene Zahlung und eine wiederholte Nichtzahlung erfordern unterschiedliche Antworten. Kreditnehmer können je nach Sprache, Kommunikationsformat und Zeitpunkt der Kontaktaufnahme auch unterschiedlich reagieren. Um dieses Problem zu lösen, TrueDigi nutzt KI, um zur richtigen Zeit in der bevorzugten Sprache und im bevorzugten Kanal des Kreditnehmers zu kommunizieren. Nachrichten und Folgemaßnahmen können auf die vorherige Antwort- und Inkassophase des Kreditnehmers zugeschnitten werden, wodurch die Kommunikation relevanter wird. Dies hilft den Banken, die Engagementlücken zu schließen, die die Inkassoquote niedrig halten können. [Lesen Sie auch: TrueDigi von Datacultr: Aus niedriger Effizienz wird hohe Inkassoleistung] 04 Mahnung bietet keine klare Zahlungsaktion „Ihre Zahlung ist überfällig“ gibt das Problem an, hilft dem Kreditnehmer jedoch nicht, es zu lösen. Eine Erinnerung, die auf die Rückzahlung ausgerichtet ist, sollte dem Kreditnehmer Folgendes ermöglichen: Überprüfen Sie den fälligen Betrag und die Zahlungsfrist. Zahlen Sie sicher über einen authentifizierten Zahlungslink. Melden Sie ein Zahlungsproblem oder fordern Sie Unterstützung an TruEngage von TrueDigi, Kreditnehmer können die Zahlungsdetails überprüfen und die erforderlichen Maßnahmen direkt von der Nachricht aus ergreifen. Dadurch wird die Mahnung zu einem eindeutigen nächsten Schritt und nicht zu einer weiteren allgemeinen Warnung. 05 Kreditnehmer können kein Zahlungsversprechen aufzeichnen Einige Kreditnehmer beabsichtigen zu zahlen, können die Zahlung aber nicht sofort abschließen. Wiederholte Mahnungen erfassen diese Absicht nicht und teilen der Bank nicht mit, wann mit der Zahlung zu rechnen ist. In solchen Fällen TruPromise von TrueDigi ermöglicht es Kreditnehmern, ein Datum für das Zahlungsversprechen auszuwählen und zu bestätigen und ihre Zusage digital aufzuzeichnen. Die Banken können dann nachverfolgen, ob der Kreditnehmer die versprochene Zahlung leistet oder nicht. Kluge Wahl für dich... Alle Beiträge 20. August 2026 Mehr Reichweite. Gleiche Verluste? Tools zur Kundenbindung für ein besseres Inkasso 27. Juli 2026 Kontakt mit der richtigen Partei (RPC): Höhere Inkassoquoten beginnen mit dem richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Hinweise immer wichtiger werden Folgen Sie uns auf LinkedIn Verbessern Sie die Inkassoquote, indem Sie jede Mahnung umsetzbar machen Die Verbesserung der Inkassoquote beginnt mit einer einfachen Frage, bevor Sie eine weitere Erinnerung senden: Was sollte dieser Kreditnehmer tun können, nachdem er sie erhalten hat? Wenn die Antwort unklar ist, ist die Erinnerung unvollständig. Jede Mitteilung sollte zu einer messbaren Reaktion des Kreditnehmers führen, anhand derer die Bank die nächste geeignete Inkassomaßnahme festlegen kann. Über TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Machen Sie aus jeder Rückzahlungserinnerung eine klare, messbare Aktion mit TrueDigi. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktiere uns Was macht TrueDigi Einer der am besten bewerteten KI-gestützten Inkassodienste? Beim Vergleich der am besten bewerteten KI-gestützten Inkassodienste sollten Banken über automatisierte Nachrichten hinausgehen. Plattformen wie TrueDigi Bieten Sie erste Mahnungen, interaktive Rückzahlungswege, digitale Zahlungsversprechen, Sprachkommunikation, formelle Mitteilungen und Kontaktsuche an, während ein Konto vom Inkasso durchläuft. Wie oft sollten Inkasso-Mahnungen versendet werden? Es gibt keine universelle Frequenz. Banken sollten den Zeitpunkt der Rückzahlung anhand der Rückzahlungsphase, früherer Reaktionen, des Verhaltens der Kreditnehmer und der geltenden Vorschriften festlegen. Eine häufigere Wiederholung einer ineffektiven Mahnung wird die Sanierungsraten kaum verbessern. Welche Kennzahlen sollten zusammen mit den Wiederherstellungsraten erfasst werden? Banken sollten den Kontakt zur richtigen Partei, die Aufrufe der Nachrichten, die Antworten des Kreditnehmers, Zahlungsvorgänge, Zahlungsversprechen, erfüllte Zusagen, abgeschlossene Zahlungen, die Zeit bis zur Problembehebung und die Inkassokosten verfolgen. Zusammengenommen zeigen diese Kennzahlen, wo der Weg zur Schuldeneintreibung funktioniert oder wo nicht. Warum haben einige Unternehmen immer noch Schwierigkeiten, ihre Inkassoquote zu verbessern? Viele Unternehmen konzentrieren sich nur auf die endgültige Tilgungsrate und
Mehr Reichweite. Gleiche Verluste? Tools zur Kundenbindung für ein besseres Inkasso
Mehr Reichweite. Gleiche Verluste? Tools zur Kundenbindung für eine bessere Inkassoabwicklung reichen nicht aus. Machen Sie aus der Kommunikation konkrete Maßnahmen. Autor Ekta Singh, veröffentlicht am 20. August 2026 Tools zur Kundenbindung, sind inzwischen von zentraler Bedeutung dafür, wie Banken mit Inkassoverlusten umgehen. Das Senden von mehr Mahnungen über mehr Kanäle garantiert jedoch nicht die Rückzahlung. Inkassoverluste beginnen oft lange bevor ein Konto in Verzug gerät, wenn die Kommunikation nicht den richtigen Kunden erreicht, nicht vertrauenswürdig erscheint oder den nächsten Schritt erschwert. Banken können diese Verluste reduzieren, indem sie vier Lücken im Inkassoprozess schließen: Reichweite, Vertrauen, Maßnahmen und Behandlung. Jede Kommunikation muss den Zielkunden erreichen, von der Bank aus erkennbar sein, einen klaren nächsten Schritt beinhalten und die Situation des Kunden widerspiegeln. Vier Lücken, die das digitale Inkasso schwächen Die Reichweitenlücke: Eine übermittelte Nachricht erreicht möglicherweise nicht die für das Konto verantwortliche Person. Nummern ändern sich, SIM-Karten werden ausgetauscht, Anrufe bleiben unbeantwortet und gemeinsam genutzte Geräte erschweren den Kontakt mit der richtigen Partei. Banken müssen den bestätigten Kundenkontakt messen, nicht nur die Lieferung. Die Vertrauenslücke: Selbst wenn die Kommunikation den richtigen Kunden erreicht, kann ein unbekannter Anruf, eine allgemeine Nachricht oder ein verkürzter Zahlungslink verdächtig erscheinen. Kunden müssen die Bank erkennen und den Zweck der Kommunikation verstehen, bevor sie Kontakt aufnehmen. Die Handlungslücke: Viele Mahnungen erklären die überfällige Zahlung, überlassen es den Kunden aber, die Lösung zu finden. Zusätzliche Apps, Logins und Zahlungsschritte erhöhen die Wahrscheinlichkeit eines Zahlungsabbruchs. Tools zur Kundenbindung sollten die Nachricht direkt mit Aktionen wie „Jetzt bezahlen“ oder dem Abgeben eines Zahlungsversprechens verbinden. Die Behandlungslücke: Ein vergessenes Fälligkeitsdatum, verspätetes Gehalt, finanzielle Schwierigkeiten und vorsätzliche Vermeidung erfordern unterschiedliche Antworten. Die gleiche Botschaft, Häufigkeit und Eskalation an jeden Kunden zu richten, erhöht den Aufwand und kann der Beziehung schaden. [Lesen Sie auch: KI-Kundenbindung: Wie echte Kundenansprache im Jahr 2026 aussehen muss] Warum mehr Öffentlichkeitsarbeit allein diese Lücken nicht schließt Das Schließen dieser Lücken erfordert mehr als das Hinzufügen von Anrufen, SMS, E-Mail, WhatsApp und Push-Benachrichtigungen zum Inkassoprozess. Banken müssen die Qualität jeder Kundeninteraktion verbessern und nicht nur das Kommunikationsvolumen erhöhen. Dies ist besonders wichtig, da echte Bankkommunikation mit betrügerischen Anrufen, gefälschten Zahlungslinks, irreführenden Sicherheitswarnungen und natürlich mit anderen Banken und Versorgungsdienstleistern konkurriert. Im Jahr 2025 gaben US-Verbraucher an, 3,5 Milliarden US-Dollar durch Betrügereien verloren zu haben. Singapur verzeichnete Verluste in Höhe von 242,9 Millionen S$ durch Betrug durch Identitätswechsel, während Verbraucher im Vereinigten Königreich 92,4 Millionen Pfund durch Betrug verloren, darunter 55,5 Millionen Pfund an Kriminelle, die sich als Bankangestellte oder Polizeibeamte ausgaben. In diesem Umfeld kann eine wiederholte Kontaktaufnahme über externe Kanäle eher den Verdacht schüren als zur Reaktion anregen. Banken benötigen eine Kommunikation, die die Kunden erkennen, denen sie vertrauen und die sie leicht umsetzen können. [Lesen Sie auch: Strategien zur Kundenbindung für Führungskräfte im Bankwesen] Wie TrueDigi Ermöglicht vertrauenswürdige Kundenbindung TrueDigi bietet Banken in ihrer bestehenden mobilen App eine Ebene, die direkt auf das Gerät zugreifen kann. Mithilfe eines schlanken SDK können Banken eine sichere, den Benutzern vertraute, kontextbezogene Kommunikation direkt auf dem Gerät des Kunden bereitstellen. Dies reduziert die Abhängigkeit von externen Kanälen und gibt der Bank mehr Kontrolle darüber, wie eine Nachricht erscheint, wann sie angezeigt wird und was der Kunde als Nächstes tun kann. TrueDigi unterstützt Bankwarnungen, Vollbildnachrichten, authentifizierte Anrufe mit sichtbarem Kontext, Zahlungsversprechen, Zahlungsaktionen, Bildungsinhalte und digitale Hinweise. Zusammen unterstützen diese Formate die Kommunikation während des gesamten Inkassoprozesses. TrueDigi verbindet die Inkassostrategie der Bank, die Kundenbotschaft und die erforderlichen Maßnahmen innerhalb einer messbaren Reise. Es funktioniert mit bestehenden Inkassosystemen, Kreditverwaltungssystemen, CRMs und Kommunikationskanälen über einen Null-PII-Ansatz. Intelligente Wahl für Sie... Alle Beiträge 20. August 2026 Mehr Reichweite. Gleiche Verluste? Tools zur Kundenbindung für ein besseres Inkasso 27. Juli 2026 Right Party Contact (RPC): Mehr Inkasso beginnt beim richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Mitteilungen immer wichtiger werden Folgen Sie uns auf LinkedIn Die Komplettlösung für das Kundenerlebnis TrueDigi ermöglicht es Banken, je nach Kundensituation und Inkassophase unterschiedliche Kommunikationsformate und Maßnahmen zu verwenden: 1. TruVideo hilft Kunden, ihre Rückzahlungsdetails und verfügbaren Zahlungsoptionen durch informative Videobotschaften zu verstehen. 2. Wenn sich das Fälligkeitsdatum nähert, TruCall übermittelt einen Sprachanruf unter der Marke einer Bank, um Kunden bei der Vorbereitung auf die bevorstehende Zahlung zu unterstützen. 3. Näher am Fälligkeitsdatum TruEngage zeigt auf dem Bildschirm eine Erinnerung mit einer Direktzahlungsoption an, sodass der Kunde leichter sofort handeln kann. 4. Wenn die Zahlung überfällig wird, TruPromise ermöglicht es dem Kunden, sofort zu zahlen oder ein geeignetes Datum für die Zahlungszusage zu wählen. 5. Wenn das Konto die Eskalationsphase erreicht, TruNotice liefert eine rechtskonforme digitale Mitteilung mit Zustellungsnachweis. Wenn das Konto die Eskalationsphase erreicht, TruNotice liefert eine rechtskonforme digitale Mitteilung mit Zustellungsnachweis. Dies trägt dazu bei, das Kundenerlebnis zu schützen und gleichzeitig die Inkassoressourcen auf Konten zu lenken, bei denen ein stärkeres Eingreifen erforderlich ist. Tools zur Kundenbindung müssen Inkassoergebnisse liefern Die Versand-, Öffnungs- und Klickraten zeigen die Kommunikationsaktivität, aber nicht, ob sich die Erholung verbessert hat. Banken sollten sich auf den richtigen Ansprechpartner, die Umwandlung von Kundenbindung in Zahlung, die Zeit bis zur Zahlung, die Erfüllung von Zahlungsversprechen, die Abwicklungsraten in der Frühphase und die Kosten pro abgewonnenem Konto konzentrieren. Diese Kennzahlen helfen dabei, die zugrunde liegende Lücke zu identifizieren. Eine hohe Leistung bei geringem Engagement kann auf ein schwaches Vertrauen hindeuten, während ein starkes Engagement bei niedriger Zahlungskonversion zu Reibungen im Zahlungsprozess führen kann. Kundenerlebnis und Inkassoleistung sind keine konkurrierenden Prioritäten. Wann TrueDigiDie Tools zur Kundenbindung machen die Kommunikation erkennbar, die Behandlung angemessen und das Handeln einfacher. Banken können Inkassoverluste reduzieren und gleichzeitig die Kundenbeziehung schützen. Über TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Machen Sie aus jeder Inkassokommunikation eine vertrauenswürdige, messbare Aktion. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktieren Sie uns Was beinhaltet ein gutes und effektives Tool zur Kundenbindung für Banken? Das beste Tool zur Kundenbindung für Banken sollte Funktionen beinhalten, die den Kontakt mit den richtigen Partnern verbessern, Vertrauen schaffen, Kunden in die Lage versetzen, innerhalb derselben Kundenbeziehung zu handeln, differenzierte Behandlungen unterstützen und Kundenbindung mit tatsächlichen Zahlungsergebnissen verknüpfen. Wie kann
Right Party Contact (RPC): Höhere Inkassozahlen beginnen beim richtigen Kunden
Right Party Contact (RPC): Höhere Inkassozahlen beginnen mit dem richtigen Kunden Im Inkasso hängt jede Inkassostrategie von einer Sache ab: den richtigen Kunden zu erreichen. Höherer RPC. Bessere Sammlungen. Hör auf zu jagen. Fangen Sie an zu erreichen. Autor Ekta Singh Veröffentlicht am 27. Juli 2026 Banken könnten KI verwenden, um das Timing zu optimieren, Erinnerungen zu automatisieren, Nachrichten zu personalisieren und Konten mit hohem Risiko zu priorisieren. Wenn die Kommunikation jedoch nicht den richtigen Kreditnehmer erreicht, scheitert die Strategie, bevor sie zu einem Ergebnis führen kann. Ein niedriger RPC-Zinssatz wirkt sich direkt auf die Leistung der Inkassokampagnen, die Einziehungsquoten und die Effizienz des gesamten Forderungseinzugsprozesses aus. Aus diesem Grund ist die Verbesserung des Right Party Contact (RPC) von entscheidender Bedeutung. Schauen wir uns an, warum die Kontaktraten für rechte Parteien sinken und wie man die Kontakte mit der richtigen Partei erhöhen kann TrueDigiist ein sicherer Ansatz, bei dem die Erfassung direkt auf das Gerät erfolgt. Warum RPC beim Inkasso nach wie vor schwach ist Die Branche hat zu lange eine niedrige Messlatte für den Kundenkontakt akzeptiert. Die durchschnittliche RPC-Rate liegt bei etwa 26%, während 23% der Call Center eine RPC-Rate unter 20% haben. Das bedeutet, dass ein großer Teil der Reichweite immer noch nicht den richtigen Kreditnehmer erreicht. Mehrere Faktoren senken die RPC-Raten weiterhin: 1 Veraltete oder falsche Handynummern, sodass Inkassoteams Nummern statt Kreditnehmern hinterherjagen 2 Unbekannte Anrufe werden ignoriert, weil Kunden vor Spam, Betrug und unbestätigten Nummern vorsichtiger sind 3 Verstärkte Verwendung von Anrufblockern, die verhindern, dass auch echte Inkassoanrufe hergestellt werden. 4 Kreditnehmer werden mit fortschreitender Kriminalität immer schwieriger nachzuverfolgen, und traditionelle Kontaktdaten funktionieren nicht mehr 5 SMS, E-Mail und Anrufermüdung, die die Reaktion sogar reduziert wenn die Nachricht relevant ist Also auch wenn Banken erhöhen das Kontaktvolumen, die Kontaktquote für die richtige Partei könnte niedrig bleiben, da der zugrundeliegende Kontaktweg noch ungewiss ist. Warum KI-gestützte Inkassos immer noch den richtigen Ansprechpartner benötigen KI kann das Inkasso in vielerlei Hinsicht verbessern. Sie kann Banken dabei helfen, zu entscheiden, wann sie einen Kunden kontaktieren, welche Nachricht sie senden, welchem Konto Priorität eingeräumt werden soll und welchen Rückzahlungsweg sie empfehlen. Die Vorteile sind jedoch kaum inkrementell, da KI keine RPC-Garantie bietet. Aus diesem Grund muss RPC vor der Optimierung stehen. KI kann Sammlungen intelligenter machen, aber RPC macht sie zugänglich. Für Banken besteht das Ziel nicht darin, zwischen KI und RPC zu wählen. Das Ziel besteht darin, ein Inkassosystem aufzubauen, bei dem zuerst der richtige Kunde erreicht wird und die KI dann das Timing, den Kontext und die nächstbeste Aktion verbessert. Wie TrueDigi Hilft dabei, die Anzahl der richtigen Kontakte zu erhöhen Die meisten Sammelsysteme versuchen, den RPC zu verbessern, indem sie die Reichweite verbessern: mehr Anrufe, besseres Timing, wiederholte Erinnerungen oder höhere Kampagnenfrequenz. TrueDigi löst es an der Kontaktschicht. Über ein schlankes SDK in die bankeigene mobile App integriert, TrueDigi erstellt eine sichere, direkt auf das Gerät zugreifende Kommunikationsebene, die nicht von Telefonnummern, Telefonanrufen, SMS-Zustellung, unbekanntem Anrufer oder wechselnden Standorten des Kreditnehmers abhängig ist. Auf diese Weise erhalten Banken einen verifizierten Pfad zum Gerät des Kunden und können so von einer unsicheren Reichweite zu einer bestimmten Erreichbarkeit übergehen. Mit TrueDigi, die Inkassokommunikation kann direkt an den beabsichtigten Kunden gesendet werden und bietet eine 100-prozentige Kontaktfähigkeit, 100-prozentige Zustellbarkeit, 100-prozentige Umsetzbarkeit und 100-prozentige Messbarkeit. Eine kluge Wahl für Sie... Alle Beiträge 27. Juli 2026 Right Party Contact (RPC): Mehr Inkasso beginnt mit dem richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Mitteilungen immer wichtiger werden 26. Juni 2026 Omnichannel-Marketing — Herausforderungen und Lösungen für Banken Folgen Sie uns auf LinkedIn TrueDigiTools zur Steigerung des Engagements der richtigen Partei 1 TruCall (Sprachkommunikation auf Geräteebene): TruCall führt Sprachanrufe von Banken direkt auf dem Gerät des Kunden durch, ohne von der Infrastruktur für Telekommunikationsanrufe abhängig zu sein. Es hilft Banken dabei, RPC-Ausfälle zu reduzieren, die durch Nummernänderungen, unbeantwortete unbekannte Anrufe, Anrufblockierung oder niedrige Anrufannahmeraten verursacht werden. 2 TruNumber (Active Mobile Number Intelligence): TruNumber hilft dabei, die aktive Handynummer des Kunden zu identifizieren und so Fehlversuche zu reduzieren, die durch veraltete, falsche oder inaktive Kontaktdaten verursacht wurden. Dadurch erhalten die Inkassoteams eine stärkere Kontaktbasis, bevor die Folgemaßnahmen beginnen. 3 TruLocate (Consent-Based Location Intelligence): TruLocate unterstützt einwilligungsbasierte Standortinformationen für schwer erreichbare Kreditnehmer. Dies ist besonders nützlich bei der Nachverfolgung übersprungener Daten und bei Inkassoabrechnungen in späten Phasen, bei denen herkömmliche Kontaktdaten möglicherweise nicht mehr ausreichen. 4 Direktnachrichten an das Gerät (sichere Kundenerreichbarkeit): TrueDigi ermöglicht es Banken, sichere Texterinnerungen, Benachrichtigungen im Vollbildmodus, Zahlungsschritte und Eskalationsnachrichten direkt an das gewünschte Kundengerät zu senden. Dies verbessert die Sichtbarkeit, das Vertrauen und die Umsetzbarkeit während des gesamten Inkassoprozesses. Zusammen helfen diese Funktionen den Banken, das eigentliche RPC-Problem zu lösen: nicht nur, ob ein Anruf getätigt oder eine Nachricht gesendet wurde, sondern auch, ob der richtige Kunde über einen Kontaktpfad erreicht wurde, dem die Bank vertrauen, messen und handeln kann. [Lesen Sie auch: TrueDigi von Datacultr: Aus niedriger Effizienz wird hohe Inkassoleistung] Setzen Sie einen höheren Standard für die richtige Partei Setzen Sie sich mit uns in Verbindung. Die nächste Phase des Inkassos wird nicht von Teams gewonnen, die einfach nur die Reichweite erhöhen. Es wird von Banken geprägt werden, die stärkere Methoden entwickeln, um beim ersten Versuch den richtigen Kreditnehmer zu erreichen. Dieser Wandel ist wichtig, da jede Inkassostrategie auf derselben Grundlage beruht: der Fähigkeit, den richtigen Kunden zu erreichen. Für Banken bedeutet das, dass RPC nicht mehr nur innerhalb der Berichterstattung im Contact-Center angesiedelt sein kann. Es muss zu einem zentralen Maßstab für die Inkassobereitschaft, das Kundenvertrauen und die Inkassoleistung werden. Mit TrueDigi, dieser Wandel wird möglich. Etwa TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Wenn ein niedriger RPC Ihre Inkassoergebnisse einschränkt, ist es an der Zeit, zuerst die Kontaktebene zu korrigieren. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktieren Sie uns Was ist das Risiko einer Skalierung der Inkassomaßnahmen, ohne die RPC zu verbessern? Die Skalierung der Inkassomaßnahmen ohne Verbesserung des RPC erhöht häufig den Aufwand, ohne dass die Einziehung im gleichen Tempo verbessert wird. Mehr Anrufe, Mahnungen, Agenten oder automatisierte Kampagnen können die Aktivität erhöhen, aber wenn der richtige Kreditnehmer immer noch nicht erreicht wird, riskieren die Banken, die betriebliche Ineffizienz zu skalieren, anstatt die Inkassoleistung zu erhöhen. Warum sollten Banken den RPC-Zinssatz getrennt von der Lieferung verfolgen
Inkasso im Bankwesen: Warum digitale Mitteilungen immer wichtiger werden
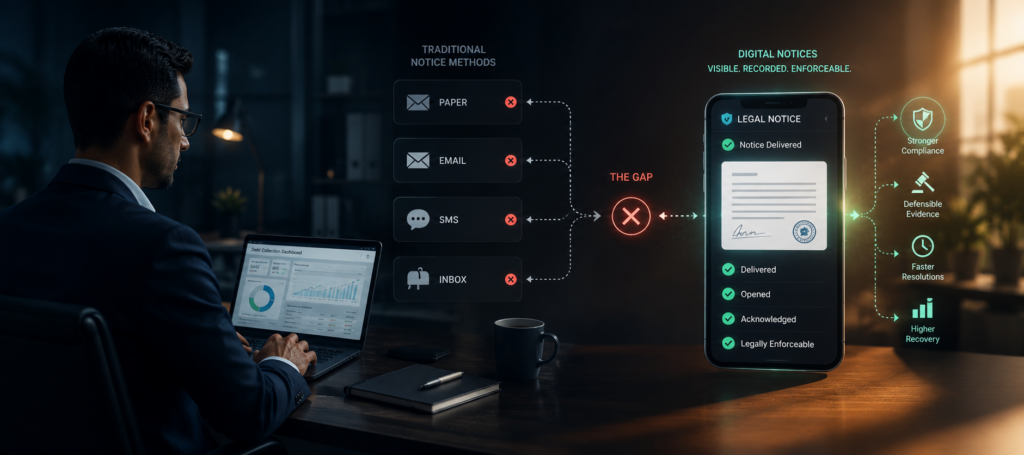
Inkasso im Bankwesen: Warum digitale Mitteilungen immer wichtiger werden Das Inkasso bewegt sich in Richtung Digitalisierung. Rechtliche Hinweise sind es nicht. Rechtliche Hinweise, digital übermittelte Eskalation mit dem Autor des Nachweises Ekta Singh Veröffentlicht am 15. Juli 2026 Banken digitalisieren das Engagement von Kreditnehmern, die Inkassoverfahren, die Rückzahlungsmaßnahmen und die Abläufe bei der Rückzahlung. Aber wenn ein überfälliges Konto die rechtliche Phase erreicht, sind viele Kreditgeber immer noch auf Mitteilungen in Papierform, E-Mails, SMS oder Posteingangskanäle angewiesen. Diese Kanäle können bestätigen, dass eine Mitteilung versandt oder zugestellt wurde, aber sie garantieren nicht, dass der Kreditnehmer hundertprozentig richtig kontaktiert, vom Kreditnehmer wahrgenommen oder bestätigt wird. Und hier beginnt die Lücke. Denn in der Phase der rechtlichen Eskalation reicht es nicht aus, eine Mitteilung zu senden. Die Banken müssen wissen, dass die Mitteilung den Kreditnehmer erreicht hat, geöffnet wurde, bestätigt wurde und dass sie verteidigt werden können, wenn sie später in Frage gestellt werden. Aus diesem Grund werden digitale Mitteilungen beim Inkasso immer wichtiger. Nicht als weiterer Kommunikationskanal, sondern als effektivere Methode, um die Zustellung rechtlicher Hinweise im Rahmen des Forderungsprozesses sichtbar, aufgezeichnet und durchsetzbar zu machen. Die Lücke bei den rechtlichen Hinweisen beim digitalen Inkasso Wenn Zahlungsausfälle zunehmen und immer mehr Konten eskalieren, wird der Kündigungsprozess zu einem direkten Bestandteil der Inkassoabwicklung. Mitteilungen in Papierform kosten jedoch mehr, dauern länger und sind mit wiederholtem Betriebsaufwand verbunden. Benachrichtigungen per E-Mail und Posteingang sind zwar einfacher zu versenden, sie bestätigen jedoch nicht immer die Sichtbarkeit des Kreditnehmers. Nachrichtenkanäle können ignoriert, gefiltert oder als routinemäßige Kommunikation behandelt werden. Nichts davon funktioniert gut, wenn das Rechtssystem Beweise benötigt. Wenn der Kreditnehmer die Mitteilung nicht rechtzeitig erhält, verzögert sich die Antwort. Erfolgt keine Bestätigung, wird es schwieriger, eine Eskalation zu verteidigen. Wenn der Prozess von manuellen Folgemaßnahmen abhängt, steigen die Kosten, während die Sicherheit gering bleibt. Dies wirkt sich direkt auf die Ergebnisse der Wiederherstellung aus. In dieser Phase geht es nicht mehr nur darum, die Kreditnehmer zu erreichen. Es geht darum, ob die Bank den Fall mit ausreichender Transparenz, Beweisen und Kontrolle vorantreiben kann. TruNotice von TrueDigi: Digitale rechtliche Hinweise, die für das Inkasso entwickelt wurden TruNotice von TrueDigi behebt die Kerneinschränkungen der herkömmlichen Übermittlung rechtlicher Hinweise: unsichere Reichweite, schwache Rückverfolgbarkeit, hohe Kosten und geringe Effizienz. Es handelt sich um eine sichere digitale Lösung für rechtliche Hinweise unter der Marke einer Bank, die Hinweise direkt auf das aktive Gerät des Kreditnehmers sendet. Der Hinweis ist so konzipiert, dass er klar, sichtbar und handlungsorientiert ist. Er enthält einen kontextbezogenen CTA, der Kreditnehmern hilft, den nächsten Schritt sofort zu verstehen. Dadurch verlagert sich die Übermittlung rechtlicher Hinweise von einem unsicheren Kommunikationsversuch hin zu einem digital gesteuerten Eskalationsablauf. TruNotice liefert: 01 60% Steigerung der Rückforderungsquote: Kreditnehmer reagierten schneller, wenn Mitteilungen klar und direkt auf dem Gerät zugestellt wurden. 02 Rund 80% geringere Kosten: Durch die digitale Zustellung von rechtlichen Hinweisen wurden die Kosten für Druck, Kurier, Porto und Wiederholungsversuche reduziert. 03 100% Lesebestätigungen: Für jeden geöffneten digitalen rechtlichen Hinweis wurde ein Zeitstempel generiert, dass der Kreditnehmer ihn gesehen hat. 04 100% Bestätigung: Durch die Bestätigung des Kreditnehmers wurde ein stärkerer Datensatz für interne Überprüfung, Eskalation und als Nächstes erstellt action. 05 2,4-fache Erhöhung der Rate verifizierter Zustellungen: Mehr Benachrichtigungen wurden erfolgreich erreicht Geräte aktiver Kreditnehmer im Vergleich zu Papier- und Posteingangskanälen. Für Banken, die stärkere digitale Inkassolösungen entwickeln, TruNotice verwandelt die Übermittlung rechtlicher Hinweise von einem langsamen, unsicheren Prozess in einen markenspezifischen, messbaren und vertretbaren Eskalationsworkflow. [Lesen Sie auch: Die Zukunft der digitalen Schuldeneintreibung im Jahr 2026] Kluge Wahl für Sie... Alle Beiträge 27. Juli 2026 Right Party Contact (RPC): Höhere Inkassogeschäfte beginnen mit dem richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Hinweise immer wichtiger werden 26. Juni 2026 Omnichannel-Marketing Herausforderungen und Lösungen für Banken Folgen Sie uns auf LinkedIn Aufbau einer stärkeren digitalen Strategie im Inkasso mit TrueDigi TruNotice funktioniert als benutzervertrauenswürdige Eskalationsschicht innerhalb TrueDigidie größere Inkassoplattform, die direkt auf das Gerät übertragen wird. Bevor ein Konto eine rechtliche Eskalation erreicht, TrueDigi hilft Banken dabei, Kreditnehmer durch direkt auf das Gerät zugreifende Erinnerungen und Warnmeldungen einzubinden TruCall, TruPromise, TruTrace und andere Funktionen. TruCall unterstützt Marken-Sprachkommunikation direkt auf dem Gerät des Kreditnehmers. TruPromise ermöglicht digitale Reisen mit Zahlungsversprechen. TruTrace verbessert die Erreichbarkeit durch Kontakt- und Standortinformationen. Zusammen helfen diese Tools den Banken, früher zu handeln, bevor ein Fall die formelle rechtliche Phase erreicht. Wenn der Kreditnehmer immer noch nicht reagiert, TruNotice bringt die Ebene der rechtlichen Hinweise in dieselbe digitale Inkassostrategie ein und sorgt so für eine strukturierte, aufgezeichnete und handlungsorientierte Eskalation. So geht's TrueDigiDie digitalen Inkassolösungen helfen Banken dabei, von einer fragmentierten Anlaufstelle zu einem vernetzten Sanierungsprozess überzugehen: Frühzeitig handeln, den Rückzahlungsprozess vereinfachen, die Sichtbarkeit der Kreditnehmer stärken und bei Bedarf mit Nachweisen eskalieren. Fazit Für Banken lautet die eigentliche Frage nicht mehr, ob das Inkasso digitalisiert werden sollte. Dieser Wandel hat bereits begonnen. Die Frage ist, ob jede Phase des Wiederaufbaus digital genug ist, um schnellere Entscheidungen, aussagekräftigere Ergebnisse und bessere Ergebnisse zu ermöglichen. Die Übermittlung rechtlicher Hinweise ist eine der kritischsten Phasen auf diesem Weg, da Verzögerungen an einem Punkt liegen, an dem Verzögerungen teuer und Ungewissheit riskant werden. Die Integration dieser Phase in einen kontrollierten digitalen Arbeitsablauf hilft Banken dabei, nicht nur die Eskalationen zu verbessern, sondern auch die Gesamtqualität ihrer digitalen Inkassostrategie zu verbessern. Das ist die Richtung, in die sich die Inkassoteams bewegen müssen: weniger Lücken, klarere Maßnahmen und stärkere Kontrolle über den gesamten Inkassozyklus hinweg. Etwa TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Machen Sie die Zustellung rechtlicher Hinweise zu einem intelligenteren Teil Ihrer digitalen Inkassostrategie. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktiere uns TruNotice den richtigen Ansprechpartner für digitale Rechtshinweise garantieren? TrueDigis TruNotice sendet digitale rechtliche Hinweise direkt auf das aktive Gerät des Kreditnehmers und reduziert so die Abhängigkeit von Papieradressen, Posteingängen oder telefonnummernbasierten Kanälen. Auf diese Weise können Banken in der Eskalationsphase eine hundertprozentige Kontaktmöglichkeit, Sichtbarkeit und Bestätigung sicherstellen. Wie funktioniert TruNotice die Inkassoeskalation vertretbarer machen? TruNotice bietet Banken die Prüfungsebene, die bei der herkömmlichen Zustellung von Mitteilungen fehlt. Jede offene Mitteilung wird mit Lesebestätigung, Bestätigung und mit Zeitstempel versehenen Nachweisen aufgezeichnet, sodass die Inkasso-, Risiko- und Rechtsteams die Eskalation mit größerer Zuversicht vorantreiben können. Wie funktioniert TrueDigi digitale Schulden stärken
Herausforderungen und Lösungen für das Omnichannel-Marketing für Banken
Omnichannel-Marketing — Herausforderungen und Lösungen für Banken — Mehr Kanäle — Von der Öffentlichkeitsarbeit bis hin zum Aktionsautor Ekta Singh Veröffentlicht am 26. Juni 2026 Jahrelang versprach Omnichannel-Marketing den Banken einen einfachen Vorteil: Kunden zu erreichen, wo immer sie sind. Es wurde erwartet, dass SMS, E-Mail, WhatsApp, Push-Benachrichtigungen, Anrufe und App-Benachrichtigungen die Kundenbindung verbessern würden. Für viele Banken hat das Hinzufügen weiterer Kanäle jedoch nicht zu besseren Ergebnissen geführt. Es hat mehr Lärm verursacht. Kunden erhalten mehr Nachrichten als je zuvor, doch Aufmerksamkeit und Vertrauen sind schwieriger zu gewinnen. Die eigentliche Herausforderung besteht nicht in der Reichweite, ihrer Relevanz, Glaubwürdigkeit und messbaren Maßnahmen. Dies wirft wichtige Fragen auf: Wird der Kunde der Kommunikation vertrauen? Spricht die Bank den Kunden im richtigen Moment an? Steht die Botschaft im Zusammenhang mit den aktuellen Bedürfnissen des Kunden? Kann die Bank messen, ob das Engagement zu einem echten Geschäftsergebnis geführt hat? Für Banken entsteht dadurch eine gravierende Lücke zwischen Kommunikation und Kundenverhalten. Das eigentliche Problem beim traditionellen Omnichannel-Marketing 01 Es optimiert auf die Zustellung, nicht auf Relevanz. Die meisten Omnichannel-Tools sind für den Versand von Nachrichten über mehrere Kanäle konzipiert und für die Zustellung optimiert. Die Übertragung allein sorgt jedoch nicht für Kundenbindung. Beispielsweise benötigt ein Kunde, der ein Sparkonto eröffnet, eine andere Nachricht als jemand, der eine Kreditrückzahlung verpasst hat. Ebenso benötigt ein Kunde, der das Onboarding aufgibt, einen klaren Hinweis auf den nächsten Schritt, kein generisches Angebot. Dies ist eine echte Lücke in der Bankkommunikation: Eine Verbraucherstudie ergab, dass 54% der Kunden der Meinung waren, dass die Bankkommunikation nicht personalisiert genug war, während 39% sie nur in gewissem Maße, kaum oder gar nicht relevant fanden. Wenn Banken ohne Kontext kommunizieren, fühlt sich die Botschaft generisch an. Im Laufe der Zeit führt generische Kommunikation dazu, dass sie sich zurückziehen. 02 Kundendaten bleiben fragmentiert Banken verfügen bereits über umfangreiche Kundendaten aus Kernbankensystemen, CRMs, Kreditsystemen, App-Verhalten, Servicedaten und Inkassoplattformen. Das Problem ist, dass diese Systeme oft nicht in Echtzeit zusammenarbeiten. Infolgedessen verlassen sich Marketingteams auf breite Segmente und verzögerte Einblicke statt auf den Live-Kundenkontext. Dies schränkt die Personalisierung ein und sorgt dafür, dass sich Kampagnen von der Kundenreise abgekoppelt fühlen. 03 Personalisierung erfolgt hauptsächlich auf oberflächlicher Ebene. „Hallo [Vorname]“ ist keine Personalisierung. Im Bankwesen hängt eine sinnvolle Personalisierung vom Kundenkontext ab: Finanzlage, Produktnutzung, aktuelle Maßnahmen, Risikosignale und nächstbeste Bedürfnisse. Aber die meisten Banking-Apps sind immer noch für Transaktionen konzipiert, nicht für personalisierte Kommunikation. Selbst wenn Banken über die richtigen Erkenntnisse verfügen, kann die App diese Erkenntnisse oft nicht in zeitnahe, handlungsorientierte Nachrichten umwandeln. PYMNTS berichtete, dass 72% der Verbraucher angeben, dass Personalisierung einen Einfluss darauf hat, wo sie Bankgeschäfte tätigen. 04 Keine echte Feedback-Schleife Viele Kampagnen werden immer noch anhand von Lieferraten, Öffnungsraten und Klicks gemessen. Banken müssen jedoch mehr wissen als nur, ob eine Nachricht geöffnet wurde. Sie müssen wissen, ob die Kampagne zu einer abgeschlossenen Aktion auf Kundenebene geführt hat. Hier versagen alle App-basierten Benachrichtigungsplattformen. Hat der Kunde das Onboarding abgeschlossen? Haben sie die Karte aktiviert? Haben sie eine Rückzahlung geleistet? Haben sie sich für Autopay angemeldet? Ohne diese Transparenz können Marketingteams Kampagnen nicht eindeutig mit Geschäftsergebnissen in Verbindung bringen und sie auf unnötige Drittanbieterplattformen drängen, um SMS, Anrufe und E-Mails zu versenden. Eine kluge Wahl für Sie... Alle Beiträge 27. Juli 2026 Right Party Contact (RPC): Mehr Inkasso beginnt mit dem richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Hinweise immer wichtiger werden 26. Juni 2026 Omnichannel-Marketing — Herausforderungen und Lösungen für Banken Folgen Sie uns auf LinkedIn How TrueDigi Ändert die Kundenbindung für Banken TrueDigi ist kein weiteres Tool, das Ihrem Kommunikationsstack weitere Kanäle hinzufügt. Es ist ein grundlegend anderer Ansatz, der auf Kontext, Vertrauen und messbaren Kundenaktionen basiert. Mit TrueDigi, Banken können die Kundenbindung um das Fünffache steigern. Es reduziert das Datenrisiko, indem es mit internen Kundenidentifikatoren arbeitet, ohne dass Banken Kundendaten an externe Anbieter weitergeben müssen. Kundenbindung findet innerhalb Ihrer App statt TrueDigi funktioniert über ein leichtes SDK, das in die mobile App Ihrer Bank eingebettet ist. Das bedeutet, dass die Bank Kunden in einer Umgebung ansprechen kann, die sie bereits kennt, anstatt sich nur auf externe SMS, E-Mails oder unbekannte Anrufe zu verlassen. Dies hilft, eine große Vertrauenslücke in der Bankkommunikation zu schließen. Der Kunde muss sich nicht fragen, ob die Nachricht echt, Spam oder Betrug ist. Die Nachricht wird in einer verifizierten bankeigenen Umgebung übermittelt, was es einfacher macht, ihr zu vertrauen und darauf zu reagieren. Eine Plattform für mehrere Kommunikationsformate TrueDigi ermöglicht es Banken, Sprach-, Video-, Bild- und Textnachrichten von einer einzigen Plattform aus zu übermitteln. Die Teams können für jeden Anwendungsfall das richtige Format auswählen, von Anleitungen zur Einführung und Produktschulung bis hin zu Zahlungserinnerungen, Angebotsaufforderungen und rechtlichen Hinweisen. Dadurch wird der Bedarf an separaten Tools für Anrufe, Videos, Benachrichtigungen und Nachrichtenübermittlung reduziert und gleichzeitig erhalten Banken eine bessere Kontrolle, Konsistenz und Transparenz bei der Kundenbindung. Der Kontext entscheidet über die Kommunikation Herkömmliche Omnichannel-Kampagnen funktionieren oft in großen Segmenten und festen Zeitplänen. TrueDigi hilft Banken bei der Umstellung auf ein kundenorientiertes Engagement. Banken können Botschaften auf der Grundlage von Kundenaktionen, der Lebenszyklusphase, der Produktnutzung oder dem Rückzahlungsverhalten auslösen, wodurch die Kommunikation relevanter und weniger aufdringlich wird. [Lesen Sie auch: Strategien zur Kundenbindung für Führungskräfte im Bankwesen] Fazit Traditionelle Omnichannel-Lösungen stellen sich folgende Fragen: Wie erreichen wir mehr Kunden auf mehr Kanälen? TrueDigi fragt: Was braucht dieser Kunde gerade und wie liefern wir es auf eine Weise, der er vertrauen kann? Das ist kein geringer Unterschied. Es ist ein Wandel von mehr Reichweite zu besserem Engagement. Wenn Kunden relevante und zeitnahe Mitteilungen erhalten, die über einen Kanal übermittelt werden, dem sie vertrauen, interagieren sie. Sie reagieren. Sie handeln. So sieht effektives Marketing aus. Etwa TrueDigi TrueDigi ist DatacultrDie KI-gestützte, benutzerfreundliche, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank integriert und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind sie zu 100% erreichbar, umsetzbar und messbar in Echtzeit. Entdecken Sie wie TrueDigi hilft Banken dabei, eine bis zu fünfmal höhere Kundenbindung zu erreichen. Demo buchen Häufig gestellte Fragen Haben Sie noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktieren Sie uns Wie können Banken die Zahl der Kundenabbrüche im Rahmen digitaler Kundenerlebnisse reduzieren? Banken können Abgänge reduzieren, indem sie Kunden genau an dem Punkt ansprechen, an dem sie eine Pause einlegen, abbrechen oder
Strategien zur Kundenbindung für führende Bankunternehmen
Strategien zur Kundenbindung für Führungskräfte im Bankwesen Intelligenteres Bankengagement Messbare Geschäftsergebnisse Autor Ekta Singh Veröffentlicht am 5. Juni 2026 Strategien zur Kundenbindung wirken sich direkt auf Umsatz, Kosten und NPL-Risiken aus. Die meisten Banken können die Auswirkungen ihres Engagements auf die Geschäftsergebnisse jedoch nicht messen, da ihre Systeme nie auf Ergebnistransparenz ausgelegt waren. Die Budgets steigen. Die Ergebnisse halten nicht Schritt. Und die Frage, warum? wird selten gestellt. Dieser Blog richtet sich an Führungskräfte im Bankwesen, die dieser Frage einen Schritt voraus sein wollen, bevor sie zu einem kostspieligen Problem wird. Ihre Kundenbeziehungen zersplittern leise Laut Accenture arbeiten 73% der Bankkunden heute mit mehreren Banken zusammen, und 58% haben in den letzten 12 Monaten ein Finanzprodukt von einem neuen Anbieter gekauft. Das ist ein direkter Umsatzverlust — Portfolioanteil, Produktumsatz und Lifetime Value lassen Ihre Bilanz still werden, eine kleine Bewegung nach der anderen. Banken, die in Bezug auf Kundenbindung zu den besten 20% gehören, steigern ihren Umsatz 2,6-mal schneller und bieten 17% mehr Produkte pro Kunde an. Der Unterschied liegt in der Fähigkeit, relevant zu bleiben und zu messen, was den Umsatz tatsächlich antreibt. Die Banken, die die Nase vorn haben, haben eine andere Infrastrukturentscheidung getroffen. Die versteckten Kosten der Behandlung von Öffentlichkeitsarbeit als Kundenbindung Die meisten Banken verfolgen Strategien zur Kundenbindung über eine fragmentierte Mischung von Kanälen. Jedes von ihnen gehört einem anderen Team und wird für sich betrachtet, ohne dass ein einziger Überblick darüber besteht, was tatsächlich funktioniert. Und niemand kann darauf antworten: Erhöht das Scheitern des Engagements die Zahl der NPLs? Verlieren wir Umsatz, weil wir Kunden nicht im richtigen Moment erreichen können? Zahlen wir zu viel für Systeme, die keinen ROI bieten? Laut McKinsey geben 47% der hochrangigen Entscheidungsträger die Stack-Komplexität als Haupthindernis an, den ROI von Engagement-Tools zu erzielen. Gartner stellte fest, dass Unternehmen im Durchschnitt nur 33% ihrer Engagement-Technologien nutzen. Der Rest wird bezahlt, aber nicht genutzt. In jedem Quartal, in dem keine messbaren Ergebnisse erzielt werden, wird ein Viertel des Budgets ausgegeben, ohne dass eine Rendite nachgewiesen wird. Das ist ein Kosten-, Kontroll- und Infrastrukturproblem, das sich im Laufe der Zeit verschärft. Was behebt das Problem: Ein anderer Infrastrukturansatz mit TrueDigi TrueDigi ist eine KI-gestützte Plattform zur Kundenbindung, die speziell für Banken und regulierte Kreditgeber entwickelt wurde. Sie ist über ein schlankes SDK direkt in die eigene mobile App der Bank eingebettet und verwandelt die bestehende Infrastruktur in ein kontrolliertes, messbares Kundenbindungssystem. Da das Engagement innerhalb der App der Bank stattfindet, erhalten Banken: Vollständige Lebenszyklusverläufe: Keine isolierten Nachrichten, sondern zusammenhängende Sequenzen, die sich an das Kundenverhalten und die kontextuelle Null-PII-Architektur anpassen: Kundendaten verlassen niemals die Umgebung der Bank, was für Compliance und Vertrauen wichtig ist Echtzeitmessung: Sichtbarkeit darüber, was Kunden nach einer Interaktion tatsächlich tun, nicht nur, ob eine Nachricht übermittelt wurde KI-gestützte Personalisierung: Jede Interaktion wird von Verhaltens- und Kontextsignalen geprägt, sodass die Kommunikation eher relevant ist als generische TrueDigi bietet Banken die Infrastruktur, um die gesamte Kundenbindungsstrategie von Anfang bis Ende zu steuern, zu messen und zu verbessern. [Lesen Sie auch: KI-gestützte Kundenbindung: Bereitstellung kontextueller Kommunikation] Intelligente Wahl für Sie... Alle Beiträge 27. Juli 2026 Right Party Contact (RPC): Mehr Inkasso beginnt mit dem richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Mitteilungen immer wichtiger werden 26. Juni 2026 Omnichannel-Marketing Herausforderungen und Lösungen für Banken Folgen Sie uns auf LinkedIn Das Fazit: Engagement ist jetzt eine Entscheidung für die Unternehmensinfrastruktur Ungemessene Strategien zur Kundenbindung sind ein Geschäft Haftung: im Budget, in Bezug auf die Einhaltung von Vorschriften und in den Einnahmen das geht, bevor es jemand bemerkt. Banken, die sich einen Vorteil verschaffen, geben nicht mehr aus. Sie bauen eine Infrastruktur auf, die ihnen Transparenz, Kontrolle und messbare Ergebnisse bietet. Für die führenden Bankunternehmen ist dies keine Marketingentscheidung. Es ist eine finanzielle und infrastrukturelle Entscheidung. Etwa TrueDigi TrueDigi ist DatacultrDie KI-gestützte, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank eingebettet und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind 100% ige Kontaktierbarkeit, Umsetzbarkeit und Messbarkeit in Echtzeit gewährleistet. Auf diese Weise schützen moderne Banken Vertrauen, halten Vorschriften ein und sorgen für ein zukunftssicheres Engagement. Demo buchen Häufig gestellte Fragen Haben Sie noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktieren Sie uns Wir investieren bereits in KI für die Kundenbindung. Warum sehen wir keine Ergebnisse? Wenn Kundendaten in separaten Systemen gespeichert sind und die Tools zur Kundenbindung unabhängig voneinander funktionieren, kann KI eine Aktion nicht mit einem Geschäftsergebnis verbinden. TrueDigi löst dieses Problem, indem es eine einheitliche, KI-gestützte Engagement-Ebene direkt in die App der Bank einbettet, sodass sie in Echtzeit einen vollständigen Überblick darüber erhalten, was Engagement tatsächlich liefert. Woher wissen wir, ob unsere aktuellen Strategien zur Kundenbindung ein Compliance-Risiko darstellen? Wenn es keinen einzigen Prüfpfad für Ihre Kundenbindungskanäle gibt, können Sie nicht nachweisen, was einem Kunden wann und warum mitgeteilt wurde. Das ist ein regulatorisches Risiko. TrueDigiDie kontrollierte In-App-Infrastruktur erstellt eine vollständige, überprüfbare Aufzeichnung jeder Kundeninteraktion, und zwar von Anfang an, nicht im Nachhinein. Ab wann wird das Scheitern der Kundenbindung zu einem NPL- oder Abwanderungsrisiko? Früher als den meisten Banken bewusst ist. Wenn ein Kunde nicht mehr auf Zahlungserinnerungen, Kontoaktualisierungen und Produktmitteilungen reagiert, verliert die Bank den Überblick über die Absicht. TrueDigiDie Echtzeit-Engagement-Infrastruktur gibt Banken die Möglichkeit, zu handeln, solange noch Zeit ist, das Ergebnis zu ändern. Wenn Kundendaten in separaten Systemen gespeichert sind und die Tools zur Kundenbindung unabhängig voneinander funktionieren, kann KI eine Aktion nicht mit einem Geschäftsergebnis verbinden. TrueDigi löst dieses Problem, indem es eine einheitliche, KI-gestützte Engagement-Ebene direkt in die App der Bank einbettet, sodass sie in Echtzeit einen vollständigen Überblick darüber erhalten, was Engagement tatsächlich liefert. Wenn es keinen einzigen Prüfpfad für Ihre Interaktionskanäle gibt, können Sie nicht nachweisen, was einem Kunden wann und warum mitgeteilt wurde. Das ist ein regulatorisches Risiko. TrueDigiDie kontrollierte In-App-Infrastruktur erstellt eine vollständige, überprüfbare Aufzeichnung jeder Kundeninteraktion, und zwar von Anfang an, nicht im Nachhinein. Früher als den meisten Banken bewusst ist. Wenn ein Kunde nicht mehr auf Zahlungserinnerungen, Kontoaktualisierungen und Produktmitteilungen reagiert, verliert die Bank den Überblick über die Absicht. TrueDigiDie Echtzeit-Engagement-Infrastruktur gibt Banken die Möglichkeit, zu handeln, solange noch Zeit ist, das Ergebnis zu ändern. Kluge Wahl für dich... Alle Beiträge 27. Juli 2026 Right Party Contact (RPC): Höhere Sammlungen beginnen mit dem
KI für die Kundenbindung wird für Banken in Vietnam immer wichtiger: Hier ist der Grund
KI für die Kundenbindung wird für Banken in Vietnam immer wichtiger: Hier erfahren Sie, warum geliefert. Ignoriert. Verloren. Die Verlobungsillusion Autor Ekta Singh Veröffentlicht am 22. Mai 2026 KI zur Kundenbindung wird für Banken in Vietnam immer wichtiger. Kunden sind online. Zahlungen erfolgen digital. Die Akzeptanz von Mobile Banking ist hoch. Aber es gibt immer noch ein Problem: Nachrichten werden zugestellt, aber ignoriert. Anrufe werden getätigt, aber nicht entgegengenommen. Benachrichtigungen werden gesendet, aber die Leute reagieren nicht darauf. Einem Bericht zufolge nutzen Banken in ganz Vietnam Daten, KI und digitales Vertrauen, um Kunden in einem zunehmend wettbewerbsintensiven Markt zu gewinnen und zu binden. Hier wird KI für die Kundenbindung entscheidend. Bei der Herausforderung geht es jetzt nicht mehr um Zugriff oder Technologie, sondern um die Umsetzung. Wie erreicht man den Kunden im richtigen Moment? Wie bringen Sie sie dazu, Ihnen zu vertrauen? Wie bringst du sie zum Handeln? Das ist genau die Lücke, die TrueDigi ist darauf ausgelegt, Probleme zu lösen und verpasste Verbindungen in sinnvolle Interaktionen in Echtzeit umzuwandeln. Die Kundenerwartungen steigen schneller, als Banken Schritt halten können Die Erwartungen der Kunden steigen schneller. Bei einer Smartphone-Verbreitung von über 80% erwarten die Nutzer dasselbe Kundenerlebnis, das sie von alltäglichen Apps erwarten. Geschieht dies jedoch nicht, schwächt sich die Loyalität ab und die Kunden ziehen sich schnell zurück. Sie ignorieren auch allgemeine Botschaften und brechen ab, sobald sich eine Reise langsam oder repetitiv anfühlt. Um Schritt zu halten, beginnen Banken, KI zu verwenden, um Interaktionen dieser Art zu personalisieren TrueDigi ermöglicht es, sicherzustellen, dass sich jede Interaktion relevant und aktuell anfühlt und nicht aufdringlich. [Lesen Sie auch: Die Zukunft der Banking-Apps] Warum traditionelle Strategien zur Kundenbindung scheitern Banken verlassen sich immer noch auf SMS, ausgehende Anrufe, E-Mails und allgemeine Push-Benachrichtigungen. Diese Kanäle wurden jedoch für ein ganz anderes Kundenverhalten konzipiert. Heute: Anrufe werden ignoriert Menschen nehmen keine unbekannten Nummern entgegen. SMS ist nicht vertrauenswürdig Benutzer haben Angst, auf Links in Texten zu klicken. E-Mails bleiben ungelesen Die meisten Nachrichten werden ignoriert oder landen im Spam-Ordner. Gleichzeitig hat Betrug die Kunden vorsichtiger gemacht. Vietnam meldete allein im Jahr 2024 über 220.000 Online-Betrugsfälle im Zusammenhang mit Finanzbetrug. Dies hat direkte Auswirkungen: Selbst wenn Banken kommunizieren, zögern die Kunden, zu antworten. An dieser Stelle scheitern viele Strategien zur Kundenbindung. Die Lösung besteht darin, die Kommunikation in eine „verifizierte Umgebung“ zu verlagern, der die Kunden bereits vertrauen, wie z. B. die eigene mobile App der Bank. Es ist ein Kernmerkmal der TrueDigi Plattform, die das Vertrauen der Benutzer wiederherstellt. [Lesen Sie auch: Datenschutzverletzungen durch Dritte: Das versteckte Risiko, dem sich jeder Bank-CIO stellen muss] Banken verfügen über Daten, können aber das Kundenverhalten immer noch nicht erkennen Während viele KI-Lösungen für Banken einführen, besteht nach wie vor eine kritische Datenlücke. Die Daten der meisten Institute sind über mehrere Systeme verteilt, sodass sie nicht wissen, was nach dem Versand einer Benachrichtigung passiert. Sie können nicht sehen: Ob der Kunde tatsächlich mit dem Gerät interagiert hat Wo und warum Kunden während der Reise abbrechen Wenn die Kommunikation tatsächlich das Öffnen der App ausgelöst hat Ohne diese „verhaltensbezogene Sichtbarkeit“ kann KI nicht richtig funktionieren. TrueDigi überbrückt diese Sichtbarkeitslücke durch die Bereitstellung von Echtzeit-Telemetrie, sodass Banken nicht nur sehen können, ob eine Nachricht gesendet wurde, sondern auch, wie darauf reagiert wurde, wodurch eine vollständige Schleife für die KI-Optimierung entsteht. Wie TrueDigi Ermöglicht KI für Kundenbindung in großem Maßstab TrueDigi ist eine KI-gestützte, direkt auf das Gerät zugeschnittene Plattform zur Kundenbindung, die für Banken entwickelt wurde. Anstatt sich auf fragmentierte externe Kanäle zu verlassen, ist es über ein schlankes SDK direkt in die mobile Anwendung einer Bank eingebettet. So können Banken: 01 Kunden direkt auf ihrem Gerät erreichen, in der eigenen App der Bank 02 Vollständige Kundenerfahrungen ausführen, nicht nur eine Nachricht nach der anderen 03 Interaktionen anhand von Verhaltens- und Kontextdaten personalisieren 04 Die Kontrolle über Kommunikation und Compliance behalten 05 Interaktionsergebnisse in Echtzeit messen Weil das Engagement in der eigenen Umgebung der Bank stattfindet, wird die Kommunikation zuverlässiger, und die Leute vertrauen ihm mehr. TrueDigi arbeitet auch nach einem Null-PII-Modell, das sicherstellt, dass die Kundendaten in den Systemen der Bank bleiben. Dadurch wird die Kundenbindung von ungewiss (in der Hoffnung, dass der Kunde eine Nachricht sieht) zu vorhersehbar (um sicherzustellen, dass der Kunde sie empfängt und mit ihr interagiert), was TrueDigi eine echte Kundenerlebnislösung, nicht nur eine Kommunikationsebene. Kluge Wahl für dich... Alle Beiträge 20. August 2026 Mehr Reichweite. Gleiche Verluste? Tools zur Kundenbindung für besseres Inkasso 27. Juli 2026 Right Party Contact (RPC): Mehr Inkasso beginnt mit dem richtigen Kunden 15. Juli 2026 Inkasso im Bankwesen: Warum digitale Hinweise immer wichtiger werden Folgen Sie uns auf LinkedIn KI für die Kundenbindung bestimmt die nächste Phase des Bankwesens in Vietnam Vietnams Banken befinden sich an einem Punkt, an dem die digitale Akzeptanz hoch ist, die Kundenerwartungen steigen und sich der Wettbewerb verschärft. Die Herausforderung besteht nicht mehr darin, digital zu werden, sondern die Kunden zum Handeln zu bewegen. KI für die Kundenbindung wird die nächste Phase des Bankwesens bestimmen, aber nur für Banken, die in der Lage sind, Kunden zuverlässig zu erreichen, sie sinnvoll zu binden, in einer vertrauenswürdigen Umgebung zu agieren und echte Ergebnisse zu messen. Um herauszufinden, wie das für Ihre Bank funktionieren kann, sprechen Sie mit unserem Team in Vietnam. Datacultr operiert über ihre eingetragene Gesellschaft, die Repräsentanz von Datacultr Fintech Limited, in Ho-Chi-Minh-Stadt. Über TrueDigi TrueDigi ist DatacultrDie KI-gestützte, direkt auf dem Gerät verfügbare Plattform für Kundenbindung und Inkasso für Banken und Kreditgeber. Sie ist in die mobile App der Bank eingebettet und ermöglicht einen umfassenden Überblick über Inkasso und Anwendungsfälle im Kundenlebenszyklus. Dabei sind 100% ige Kontaktierbarkeit, Umsetzbarkeit und Messbarkeit in Echtzeit gewährleistet. Erfahren Sie, wie KI für die Kundenbindung in der Praxis funktionieren kann. Erfahren Sie, wie TrueDigi hilft Banken dabei, Engagement in messbare Ergebnisse umzuwandeln. Demo buchen Die Leute fragen auch Sie haben noch Fragen? Sie können keine Antworten auf Ihre Fragen finden? Kontaktieren Sie uns Warum haben Banken heute Probleme mit der Kundenbindung? Banken haben Probleme, weil traditionelle Kanäle wie SMS, Anrufe und E-Mail nicht mehr effektiv sind. Kunden ignorieren sie oft oder misstrauen ihnen, was es schwierig macht, Maßnahmen zu ergreifen. Die Herausforderung besteht nicht darin, Nachrichten zu senden, sondern sicherzustellen, dass die Kunden sie tatsächlich sehen, ihnen vertrauen und darauf reagieren. Worauf sollten Banken bei KI-Lösungen für Banken achten? Banken sollten nach KI-Lösungen suchen, die über Erkenntnisse hinausgehen und echtes Engagement ermöglichen. Dazu gehören Kommunikation in Echtzeit, Einblick in Kundenaktionen und Sicherheit



